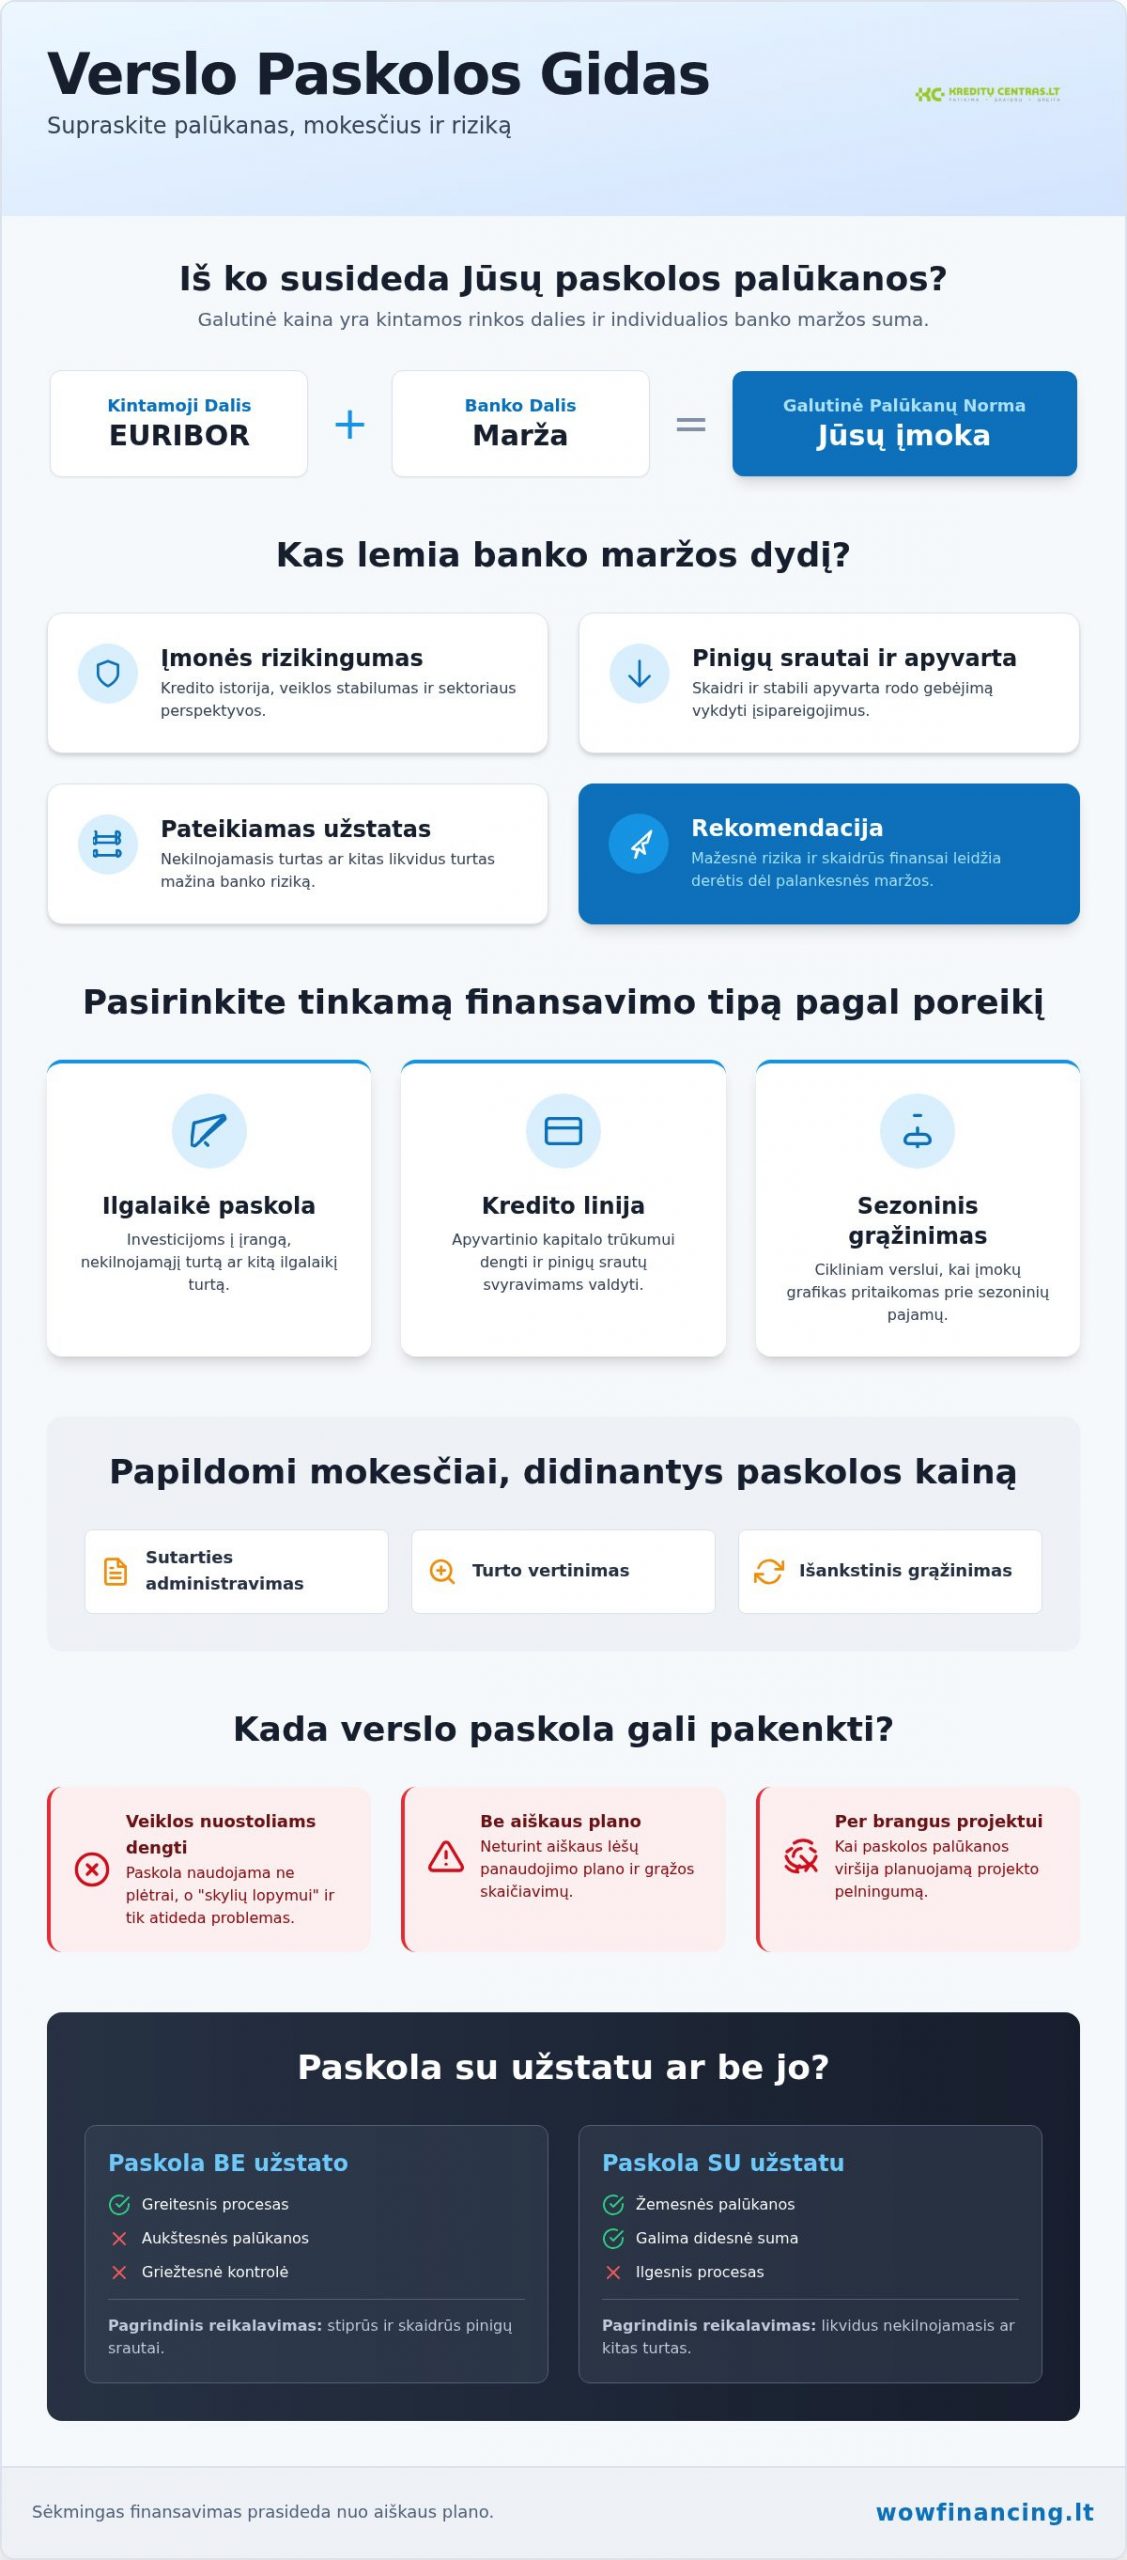
TL;DR: Verslo paskolos palūkanos susideda iš kintamos EURIBOR dalies ir banko maržos, kuri nustatoma individualiai pagal įmonės rizikingumą, apyvartą bei pateikiamą užstatą.
- Skaidri apyvarta ir stabilios pajamos yra pagrindiniai kriterijai deryboms dėl mažesnės maržos.
- Paskola be turto įkeitimo galima vertinant pinigų srautus, tačiau ji paprastai kainuoja brangiau.
- Rekomenduojama rinktis „Season“ tipo įmokas cikliškam verslui, kad grąžinimo grafikas atitiktų sezoniškus pajamų svyravimus.
- Tikrąją kainą didina sutarties administravimo, turto vertinimo mokesčiai bei išankstinio grąžinimo rinkliavos.
Verslo paskolos palūkanos rinkoje kinta priklausomai nuo įmonės rizikingumo bei EURIBOR rodiklio. Galutinė finansavimo kaina tiesiogiai priklauso nuo jūsų verslo finansinės būklės ir pateikiamo užstato. Prieš pasirašydami sutartį, palyginkite tris klausimus: kokio tipo finansavimas tinka jūsų pinigų srautui, kokią maržą gausite pagal riziką ir užstatą, ir ar projekto grąža padengs bendrą paskolos kainą.
Tinkamas finansavimo tipas sumažina mėnesio įmokų naštą
Skirtingi verslo poreikiai reikalauja skirtingų finansinių sprendimų. Pasirinkus netinkamą kreditavimo formą, dažnai mokamos per didelės mėnesio įmokos; tinkamai parinktos verslo paskolos leidžia padengti kasdienius įsipareigojimus arba greičiau įgyvendinti plėtros projektus.
Trumpos gairės pagal situaciją:
- investicija į įrangą ar ilgalaikį turtą: rinkis ilgalaikę paskolą, kad įmoka derėtų su turto naudojimo laikotarpiu;
- nenuoseklūs pinigų srautai ir apyvartos svyravimai: kredito linija padeda dengti trūkumus be naujos sutarties kiekvieną kartą;
- trumpalaikis apyvartinis poreikis: trumpesnio termino sprendimas sumažina bendrą palūkanų naštą.
Palūkanų dydis priklauso nuo įmonės rizikos vertinimo, turimo užstato ir pasirinkto grąžinimo termino. Kiekvienam etapui ieškok tikslingo finansavimo, o ne vienos „universalios“ sumos.
2026 M. verslo paskolos palūkanos: EURIBOR, marža ir rizikos vertinimas
Verslo paskolos palūkanos susideda iš kintamosios dalies bei banko maržos, kurias lemia įmonės rizika. Remiantis Vikipedijos 2026 m. duomenimis apie tarpbankines palūkanas, rinkos rodikliai nuolat kinta.
Apskaičiuojant mokėjimus, marža pridedama prie bazinio dydžio. Jei planuojate ir asmeninius finansus, Būsto paskolos pradiniam įnašui: Kaip sukaupti padės suprasti taupymo principus. Kintama dalis tiesiogiai veikia mėnesio įmokas, todėl lyginkite ne tik maržą, bet ir visą sumą.
Rinkos finansavimo dydžiai pagal analitikų duomenis:
| Rodiklis | Reikšmė |
|---|---|
| Pagrindinis kintamas dydis | EURIBOR |
| Maržos priklausomybė | Įmonės rizika |
| Vertinimo kriterijus | Apyvarta ir stabilios pajamos |
Mažesnė rizika ir skaidri apyvarta leidžia derėtis dėl palankesnės maržos; silpnesni rodikliai paprastai reiškia brangesnį finansavimą.
Tip: Lygindami pasiūlymus visada vertinkite kintamosios dalies (EURIBOR) ir banko maržos sumą.
Papildomi mokesčiai didina tikrąją paskolos kainą
Tikroji paskolos kaina slypi ne vien palūkanose, nes sutarties ir administravimo mokesčiai gali gerokai padidinti galutinę sumą.
Rinkis skaidrias sąlygas be paslėptų mokesčių, kad galėtum tiksliai planuoti pinigų srautus. Papildomos išlaidos dažnai lieka nepastebėtos biudžete ir vėliau spaudžia likvidumą. Taip pat įvertink, kaip sprendimą paveiks pasirinktos Fiksuotos ar kintamos palūkanos: kurį variantą pasirinkti.
Vėlavimo ar išankstinio grąžinimo rinkliavos gali visiškai pakeisti bendrą finansavimo kainą. Vertinimo ar turto įkeitimo išlaidos išauga dar prieš gaunant pinigus, todėl tikrink kiekvieną sutarties eilutę prieš pasirašymą.
Užstatas ir garantijos: kada paskola įmanoma be turto
Gauti verslo paskolą be nekilnojamojo turto įkeitimo įmanoma, nes finansuotojai dažnai vertina įmonės pinigų srautus arba naudoja alternatyvias garantijas.
Turtu neaprūpintas finansavimas reikalauja skaidrios apyvartos: ši sąlyga padeda skolintojui sumažinti nemokumo riziką. Kai laiko turtui įvertinti nėra, „Wow financing“, efektyvesnis skolinimosi būdas padeda greičiau rasti sprendimą.
Finansavimas be užstato suteikia greičio, bet paprastai reiškia griežtesnę kontrolę ir aukštesnę kainą. Europos Sąjungos laidavimo priemones galite peržiūrėti InvestEU 2025 m. portale, kur pateikiami oficialūs garantijų sprendimai.
Mažoms įmonėms dažniau tinka valstybės garantijos; stabiliai dirbančiam verslui, kuriam rūpi greitis, labiau tinka neaprūpintos paskolos, jei pinigų srautai patikimai dengia įmokas.
Kada verslo paskola greičiau pakenks nei padės
Skolintis verslui netinka, kai gautos lėšos nukreipiamos ne į plėtrą, o į sisteminių finansinių skylių lopymą.
Paskola nepadės išgelbėti iš esmės nepelningo veiklos modelio: skolinti pinigai tik laikinai atitolins nuostolį ir padidins finansinę naštą. Verslo paskolos palūkanos tampa nepakeliamos, jei finansuojate einamąsias veiklos netektis, o ne projektą su aiškia grąža.
Neimk kredito ir tada, kai neturi aiškaus pinigų srautų plano ar grąžos skaičiavimo. Atsisakyk paskolos, jei palūkanų norma viršija planuojamą projekto pelningumą: taip apsaugai įmonę nuo brangaus įsipareigojimo be atsipirkimo.
Paruošti dokumentai pagreitina kredito verslui gavimą
Verslo paskolos gavimo procesas susideda iš kelių aiškių etapų, kuriems verta pasiruošti iš anksto. Tvarkingi finansiniai dokumentai padeda greičiau sulaukti teigiamo atsakymo.
Papildomi dokumentai, pavyzdžiui, ateities pinigų srautų prognozė, gali gerokai sutrumpinti paraiškos nagrinėjimo laiką.
- Paraiškos pateikimas: užpildote formą internetu ir nurodote pageidaujamą finansavimo sumą.
- Dokumentų pateikimas: pateikiate įmonės finansines ataskaitas bei banko sąskaitos išrašus.
- Rizikos vertinimas: kreditorius išanalizuoja jūsų verslo pajamas, turimus įsipareigojimus ir kredito istoriją.
- Sutarties pasirašymas: gavę teigiamą sprendimą, pasirašote finansavimo sutartį el. parašu.
- Lėšų pervedimas: patvirtinti pinigai pervedami tiesiai į jūsų verslo sąskaitą.
Kuo greičiau pateiksi tvarkingus dokumentus, tuo greičiau gausi sprendimą. Lygindamas pasirinkimus, atkreipk dėmesį ir į paraiškos nagrinėjimo greitį, ne tik į palūkanų eilutę.
Ilgesnis grąžinimo terminas saugo likvidumą, bet kelia bendrą kainą
Verslo paskolos grąžinimo terminas tiesiogiai lemia mėnesio įmokos dydį ir bendrą sumokamų palūkanų sumą. Ilgesnis laiko tarpas sumažina kaskart mokamą sumą, tačiau padidina galutinę paslaugos kainą.
Įmonės dažnai pervertina savo finansinius pajėgumus ir pasirenka per trumpą laiką: įmoka tampa įtampa, nors formaliai dar „įmanoma“. Linijinis grafikas tinka stabiliai dirbančioms bendrovėms, o anuitetinis padeda lengviau planuoti pradines išlaidas. „Season“ tipo įmokos labiau dera cikliškam verslui, kai pajamos sezoniškai svyruoja.
Ilgesnis terminas suteikia atsargos spaudžiant terminams, jei pinigų srautai nenuoseklūs. Rinkis grafiką taip, kad įmoka saugotų įmonės likvidumą, o ne tik atrodytų patraukli pirmaisiais mėnesiais.
Paraiška internetu: kaip gauti verslo paskolą be biuro vizitų
Norėdami gauti verslo paskolą, pateikite paraišką internetu ir pridėkite finansines ataskaitas. Procesas vyksta greitai, jei duomenys aiškūs.
Tvarkinga buhalterija pagreitina sprendimą. Paskolos davėjai vertina įmonės pinigų srautus, veiklos trukmę bei kredito istoriją: tai padeda rizikos vertintojams suprasti jūsų finansinę situaciją. Paskola internetu leidžia gauti finansavimą nepaliekant biuro, o apyvarta rodo gebėjimą grąžinti skolą.
Jei finansiniai dokumentai tvarkingi, teigiamą atsakymą galite gauti dar tą pačią dieną; paraiškos užpildymas užtrunka vos kelias minutes. Rinkis sumą ir terminą pagal realius pinigų srautus, ne pagal didžiausią galimą limitą.
Jei reikia palyginti sąlygas pagal jūsų rodiklius, pateik užklausą ir gauk asmeninį pasiūlymą.
Frequently asked questions
Kaip gauti kreditą verslui?
Verslo paskolą gausite pateikę paraišką bei finansinius dokumentus. Finansuotojai įvertins jūsų įmonės pajamas bei riziką.
Kaip tai veikia?
Finansavimo įstaiga suteikia reikalingą sumą jūsų projektams ar apyvartinėms lėšoms. Vėliau grąžinate pinigus pagal sutartą grafiką. Verslo paskolos palūkanos skaičiuojamos nuo likusios negrąžintos sumos.
How can I access the loan service?
Paraišką finansavimui gauti galite užpildyti internetu arba susitikimo metu. Pateikite reikiamus įmonės duomenis ir palaukite sprendimo.
What types of business loans are offered?
Rinkoje siūlomos apyvartinės lėšos, investicinės paskolos bei kredito linijos verslui. Tinkamiausias pasirinkimas priklauso nuo jūsų įmonės tikslų ir pinigų srautų pobūdžio.
How long can the loan be repaid?
Grąžinimo terminas derinamas individualiai pagal jūsų įmonės pinigų srautus. Terminas gali trukti nuo kelių mėnesių iki kelerių metų; konkretų laikotarpį pasirinksite sudarydami sutartį.
Finansuokite savo verslą užtikrintai
Tinkamai pasirinktos verslo paskolos palūkanos padeda išsaugoti įmonės finansinį stabilumą ir palaikyti plėtrą be pernelyg didelės įmokų naštos. Grįžtant prie pradinių klausimų: tipas turi derėti su tikslu, marža su rizikos profiliu, o projekto grąža su bendra paskolos kaina.
Mūsų komanda padeda objektyviai įvertinti skirtingas finansavimo sąlygas ir pritaikyti sprendimą konkrečios įmonės rodikliams. 2026 metais orientuojamės į aiškią skaičiavimų logiką kiekviename žingsnyje: norma, užstatas, terminas ir mokesčiai matomi prieš pasirašant.
„Wow financing“ finansavimo ekspertai pasirengę atsakyti į kilusius klausimus. Reikia individualaus įvertinimo? Pateikite užklausą tinklapyje wowfinancing.lt ir gaukite tikslų pasiūlymą savo verslui.