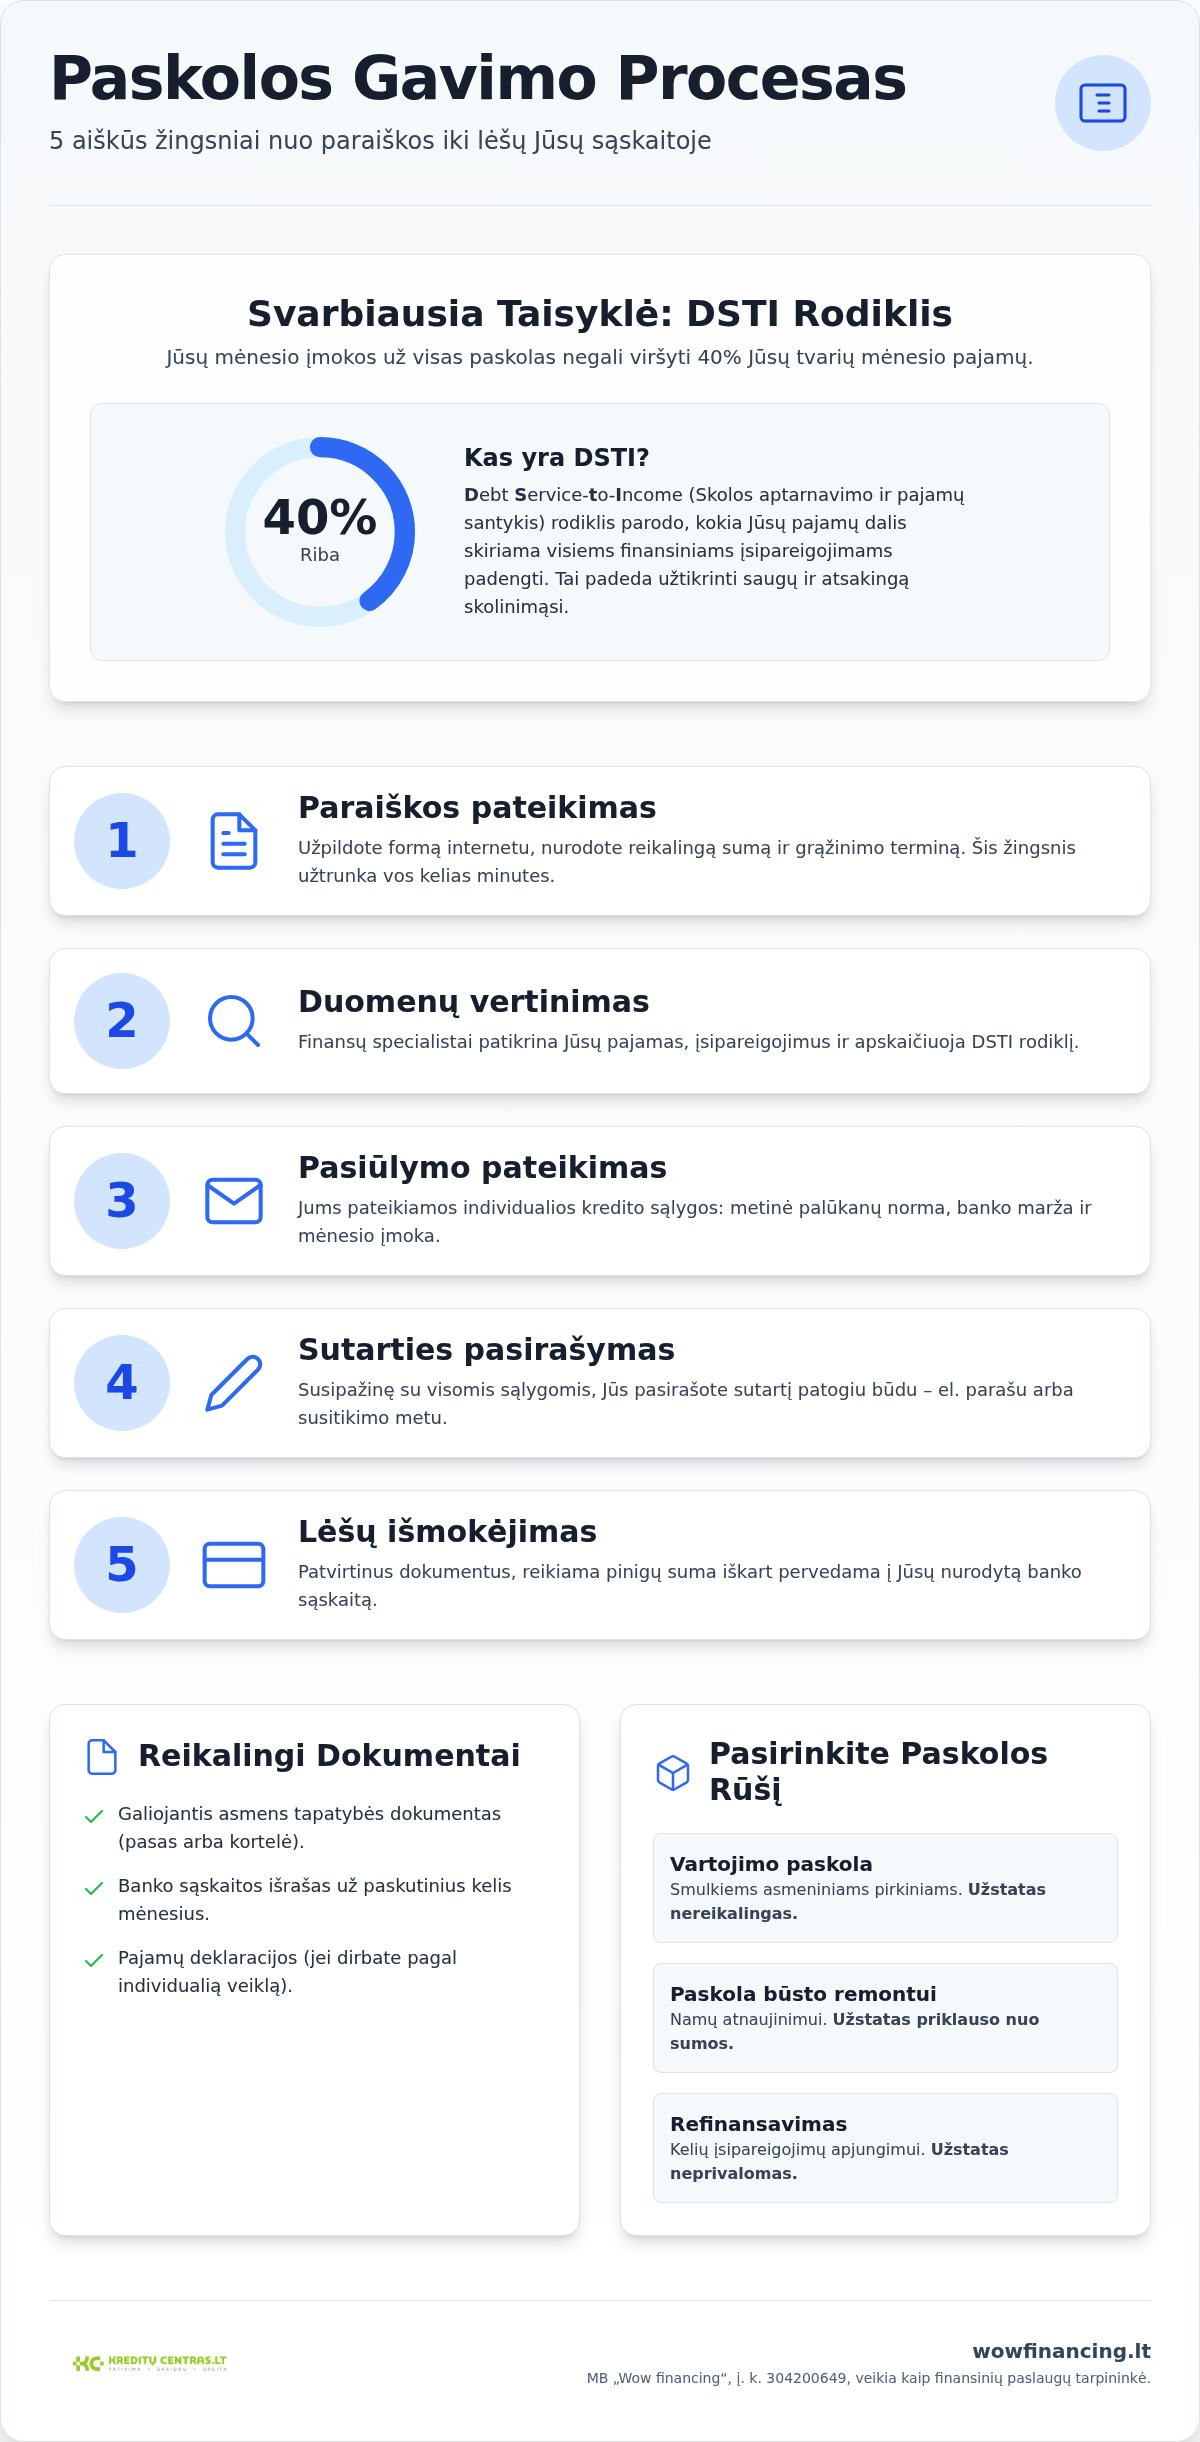
Paskolos gavimo procesas susideda iš 5 pagrindinių etapų, kurių metu įvertinamos Jūsų pajamos bei finansiniai įsipareigojimai. Vadovaujantis Atsakingojo skolinimo nuostatais, Jūsų mėnesio įmokos negali viršyti 40 % tvarių mėnesio pajamų, kurias parodo DSTI rodiklis (Debt Service-to-Income rodiklis, nurodantis, kiek procentų nuo pajamų skiriama paskolų įmokoms). Šis vertinimas padeda užtikrinti saugų skolinimąsi ir pasirinkti Jūsų galimybes atitinkančias sąlygas: kokią paskolos rūšį rinktis, kokius dokumentus paruošti ir kada paraiškos geriau neteikti.
Paskolos gavimo procesas susideda iš 5 etapų, kurių metu Jūsų mėnesio įmokos negali viršyti 40 % tvarių pajamų ribos pagal DSTI rodiklį.
- Vartojimo kredito paraiškos vertinimas dažnai užtrunka vos kelias valandas, jei pateikiate visus dokumentus.
- Paraiška bus atmesta, nebent Jūsų pajamos yra stabilios ir bendri įsipareigojimai neviršija DSTI limito.
- Rekomenduojama rinktis refinansavimą, jei turite kelias sutartis, kurios artėja prie leistinos pajamų dalies ribos.
- Penkių žingsnių eiga nuo paraiškos iki lėšų išmokėjimo yra išsamiai aprašyta šiame Wow financing gide.
Tinkama paskolos rūšis taupo Jūsų biudžetą
Kai tikslas, suma ir grąžinimo galimybės nesutampa su pasirinkta priemone, mėnesio našta greitai išauga. Prieš pildydami formą, suderinkite poreikį su paskolos tipu: taip lengviau išlaikyti DSTI ribose ir gauti sąlygas, kurias realiai galite vykdyti.
Trys dažnos situacijos ir konkrečios kryptys iš turimų sprendimų:
- smulkūs asmeniniai pirkiniai: rinkitės vartojimo paskolą be užstato;
- namų atnaujinimas: paskola būsto remontui, o užstato poreikis priklauso nuo sumos;
- keli skirtingi įsipareigojimai, kurie spaudžia biudžetą: paskolų sujungimas (refinansavimas), kai užstatas neprivalomas.
Tikslinis lėšų panaudojimas padeda gauti palankesnes sąlygas, nes skirtingi sprendimai pritaikyti konkretiems poreikiams. Planuojantiems įsigyti transportą pasitarnaus automobilio paskola. Kai reikia palyginti variantus vienoje vietoje, peržiūrėkite wow financing, Efektyvesnis skolinimosi būdas pasiūlymus.
| Paskolos rūšis | Pagrindinė paskirtis | Užstato reikalavimas |
|---|---|---|
| Vartojimo paskola | Smulkios asmeninės išlaidos | Nereikalingas |
| Paskola būsto remontui | Namų atnaujinimo darbai | Priklauso nuo sumos |
| Refinansavimas | Esamų skolų apjungimas | Neprivalomas |
Vertinant galimybes skaičiuojamas DSTI rodiklis: jis nustato, kiek procentų pajamų skiriama įmokoms, todėl pasirinkimas skiriasi pagal Jūsų pajamas ir turimas finansines sutartis. Jei norite matyti sąlygas pagal savo duomenis, prašykite individualaus pasiūlymo.
Paskolos gavimo procesas: 5 žingsniai nuo paraiškos iki lėšų
Kai žinote, kokio tipo finansavimo siekiate, likusi eiga tampa nuoseklia seka nuo paraiškos iki pinigų Jūsų sąskaitoje. Kiekvienas etapas turi aiškų rezultatą, todėl galite iš anksto planuoti laiką ir dokumentus.
- Paraiškos pateikimas: Jūs užpildote formą internetu, kurioje nurodote reikalingą sumą bei pasirinktą grąžinimo terminą. Šis paskolos paraiškos (kredito paraiškos vertinimo) žingsnis užtrunka vos kelias minutes.
- Duomenų vertinimas: Finansų specialistai patikrina Jūsų pajamas ir įsipareigojimus, kad įvertintų DSTI rodiklį, kuris rodo skolos ir pajamų santykį.
- Pasiūlymo pateikimas: Jums pateikiamos individualios kredito sąlygos, kuriose nurodyta metinė palūkanų norma bei banko uždarbis (banko marža).
- Sutarties pasirašymas: Supažindintas su visomis sąlygomis, Jūs pasirašote sutartį el. parašu arba susitikimo metu.
- Lėšų išmokėjimas: Patvirtinus dokumentus, pinigai iškart pervedami į Jūsų nurodytą banko sąskaitą.
Jeigu Jūs siekiate plėsti savo įmonės veiklą, Paskolos verslui sprendimai padeda greitai gauti reikalingą kapitalą. Aiškios sąlygos sumažina nenumatytų išlaidų riziką vėliau, nes dar prieš parašą matote normą, terminą ir įmokos logiką.
Pirmą žingsnį galite žengti užpildę trumpą užklausą ir gaudami orientacines sąlygas.
Dokumentai, kuriuos verta paruošti prieš paraišką
Kredito paraiškos vertinimas stringa ne dėl pačios formos, o dėl trūkstamų priedų. Kai asmens ir pajamų įrodymai jau surinkti, specialistai gali iškart skaičiuoti DSTI ir teikti pasiūlymą.
Paskolos privatiems teikimo procese asmens tapatybei patvirtinti tinka pasas arba tapatybės kortelė. Prireiks banko išrašo už paskutinius mėnesius; dirbantiems pagal individualią veiklą svarbu paruošti deklaracijas. Tikslus dokumentų sąrašas padeda išvengti vėlavimų, nes trūkstama pažyma dažnai grąžina paraišką papildymui.
Finansų įstaigos vertina ne tik gautas pajamas, bet ir Jūsų finansinius įsipareigojimus. Kai skaičiuojamas Debt Service-to-Income rodiklis, nurodantis, kiek procentų nuo pajamų skiriama paskolų įmokoms (DSTI), svarbi kiekviena esama sutartis: vartotojų teisių apsauga reikalauja atidaus visų sutarties sąlygų skaidrumo, todėl išsami informacija apie pajamas ir skolas pagreitina sprendimą.
Tvarkingai pateikti popieriai veikia kaip paruoštas techninės apžiūros lapas: kuo greičiau matomi pilni duomenys, tuo greičiau galima pereiti prie pasiūlymo.
Kontrolinis sąrašas padeda nepraleisti proceso žingsnių
Sistemingas pasiruošimas užkerta kelią vėlavimams, nes pildoma paskolos paraiška (kredito paraiškos vertinimas) remiasi jau sutvarkytais dokumentais ir realiu įmokų skaičiavimu.
Jūsų patogumui: trys punktai prieš siunčiant formą:
- peržiūrėkite savo pajamas;
- įvertinkite turimus įsipareigojimus;
- pasirinkite tinkamą paslaugą pagal tikslą ir sumą.
Nuoseklus šių etapų laikymasis mažina netikėtų neigiamų atsakymų tikimybę, nes bankas mato tvarią įmokų dalį nuo pajamų. Kai kuriais atvejais paskolos suteikiamos be turto įkeitimo; kitoms paslaugoms užstatas būtinas. Kilus dvejonių dėl asmeninių finansinių galimybių, verta pasitarti su wow financing komanda. Prieš tvirtindami sandorį parašu, patikrinkite kredito reikalavimus ir tik tada prašykite galutinio pasiūlymo.
Nuo ko priklauso banko sprendimo laikas
Laukimo trukmė priklauso nuo pasirinktos paskolos tipo ir to, ar dokumentai pateikti tiksliai iš pirmo karto. Vartojimo kredito paskolos paraiška dažnai išnagrinėjama per kelias valandas, o būsto finansavimo procesas užtrunka ilgiau, nes tikrinama turto vertė.
Sprendimą lemia Jūsų pajamų stabilumas ir esami įsipareigojimai. Svarbus rodiklis yra DSTI (skolos ir pajamų santykis, nurodantis, kokia pajamų dalis skiriama įmokoms). Banko marža (papildoma procentinė dalis prie bazinio rodiklio) nustatoma įvertinus individualią riziką. Taip pat tikrinama kredito istorija: tvarkingi finansiniai dokumentai pagreitina procesą, nes nereikia kartotinių patikslinimų.
Planuodami terminus, galite iškart lyginti sąlygas wow financing platformoje ir derinti lėšų gavimo datą prie savo grafiko.
Dėl kokių priežasčių bankas gali nesuteikti paskolos?
Bankas gali atmesti paraišką dėl nepakankamų pajamų, prastos kredito istorijos arba viršyto DSTI (Debt Service-to-Income) rodiklio. Šis rodiklis parodo, kokią dalį pajamų skiriate skoloms dengti, todėl viršijus ribą nauja įmoka nebetelpa į Atsakingojo skolinimo rėmus.
Kreditų teikėjai atidžiai vertina Jūsų finansinį stabilumą. Net trumpalaikiai vėlavimai gali lemti neigiamą sprendimą, nes taip mažinama nemokumo rizika. Prieš teikiant prašymą patartina patikrinti savo asmeninę ataskaitą.
Neigiamą įtaką gali padaryti ir per dažnas naujų finansinių įsipareigojimų ieškojimas. Kaskart pateikta paskolos paraiška palieka pėdsaką sistemoje; daug tokių užklausų signalizuoja skubotumą ir kelia papildomą riziką. Todėl verčiau vieną kartą paruošti pilną paketą, nei siųsti kelias neišbaigtas formas.
Jei abejojate dėl DSTI ar istorijos, pirmiausia susidėliokite pajamas ir įmokas, tada grįžkite prie paraiškos.
Kada finansavimo paraiškos teikti neverta
Neteikite paskolos paraiškos, jei Jūsų finansinė situacija šiuo metu nestabili: skubotas žingsnis dažnai prideda rūpesčių, o ne juos išsprendžia.
Nesisiekite dėl naujo kredito ir tada, kai Jūsų mėnesio įmokos jau viršija leistiną pajamų dalį. Situacija: kelios sutartys „suvalgo“ biudžetą, o nauja įmoka dar labiau kilsteltų DSTI. Veiksmas: vietoj dar vieno kredito rinkitės paskolų sujungimą (refinansavimą). Rezultatas: viena įmoka ir aiškesnė grąžinimo struktūra, neviršijant tvarios pajamų dalies.
Kai trūksta stabilių pajamų, paraiškos teikti nereikėtų; palaukite tvaresnio periodo. MB „Wow financing“ skatina įvertinti galimybes prieš siunčiant formą. Nesant tikriems dėl DSTI rodiklio (skolos ir pajamų santykio), saugiau pasikonsultuoti su ekspertais ir tik tada spręsti dėl naujo įsipareigojimo.
Palūkanos ir mokesčiai, kurie keičia kredito kainą
Galutinė paskolos kaina priklauso nuo metinių palūkanų ir visų sutarties mokesčių. Bendra vartojimo kredito kainos metinė norma rodo tikrąjį finansavimo dydį, todėl vien palūkanų eilutės lyginti nepakanka.
Klientai dažnai žiūri tik į normą, o sutarties sudarymo ar administravimo įmokos gali gerokai padidinti galutines išlaidas. Pagrindinį įmokos dydį sudaro kintamas bazinis rodiklis bei banko uždarbis; papildomai vertinamas asmeninis DSTI rodiklis, reiškiantis skolos tvarkymo ir pajamų santykį. Fiksuotos sąlygos apsaugo nuo svyravimų, jei Jums svarbus pastovus įmokos dydis.
Atidžiai peržiūrėkite siūlomus punktus dar iki galutinio sutarties pasirašymo. Jeigu norite padengti įsipareigojimus greičiau, rinkitės paskolos grąžinimą anksčiau laiko: taip mažinate palūkanų dalį per visą terminą. Tikslią kainą sužinosite spustelėję „Gauti pasiūlymą“.
Dažniausiai užduodami klausimai
Dėl kokių priežasčių bankas gali nesuteikti paskolos?
Finansavimo paraiška gali būti atmesta dėl nepakankamų arba nestabilių kasmėnesinių pajamų. Vertinant riziką, banko marža (papildoma procentinė dalis, kurią bankas prideda prie bazinio rodiklio) nustatoma atsižvelgiant į Jūsų kredito istoriją. Paskolos gavimo procesas taip pat sustabdomas, jeigu Jūsų turimi finansiniai įsipareigojimai viršija leistinas ribas.
Kiek etapų apima paskolos gavimo procesas?
Procesas vyksta penkiais etapais: paraiškos pateikimas internetu, duomenų ir DSTI vertinimas, individualių sąlygų pateikimas, sutarties pasirašymas el. parašu arba susitikime ir lėšų pervedimas į Jūsų sąskaitą. Kiekviename žingsnyje svarbu turėti tikslius pajamų ir įsipareigojimų duomenis, kad nereikėtų stabdyti eigos papildomoms užklausoms.
Kaip greitai priimamas sprendimas dėl paskolos?
Atsakymas dėl finansavimo dažniausiai pateikiamas per kelias darbo dienas nuo visų dokumentų gavimo. Kai paraiškoje nurodomas paprastas paskolos tipas be užstato, vertinimo procedūra užtrunka trumpiau; vartojimo kredito atveju nagrinėjimas neretai trunka kelias valandas. Sudėtingesniais atvejais, ypač kai tikrinama turto vertė, paraiškos nagrinėjimas gali užtrukti ilgiau.
Kada geriau neteikti naujos finansavimo paraiškos?
Naujos paraiškos verta vengti, jei pajamos nestabilios, mėnesio įmokos jau artėja prie DSTI limito arba kredito istorijoje yra vėlavimų. Tokiu atveju pirmiausia sutvarkykite esamus įsipareigojimus; kai naštą kelia kelios sutartys, paskolų sujungimas dažnai tinka labiau nei dar vienas kreditas. Prieš siųsdami formą, pasitikrinkite asmeninę ataskaitą ir realų įmokų santykį su pajamomis.
Ką reiškia DSTI rodiklis paskolos gavimo procese?
DSTI rodo, kiek procentų tvarių mėnesio pajamų skiriama paskolų įmokoms. Vadovaujantis Atsakingojo skolinimo nuostatais, Jūsų mėnesio įmokos negali viršyti 40 % tų pajamų. Rodiklis skaičiuojamas vertinant tiek naują, tiek jau turimas sutartis, todėl prieš paraišką naudinga sudėti visas įmokas ir įsitikinti, kad lieka tvari atsarga nenumatytoms išlaidoms.
Sklandus finansavimo procesas
Atsakingai paruošta paskolos paraiška trumpina kelią iki sprendimo: tie patys penki etapai, DSTI riba ir dokumentų tvarka, apie kuriuos kalbėta nuo įžangos, vėl lemia, ar sąlygos atitiks Jūsų galimybes. Finansavimo paieška reikalauja atidumo, todėl išankstinis pajamų, įsipareigojimų ir mokesčių įvertinimas taupo laiką.
2026 metais finansinių paslaugų tarpininkės MB „Wow financing“ ekspertai padeda įvertinti Jūsų galimybes ir paruošti dokumentus, kad paskolos gavimo procesas vyktų be bereikalingų stabdžių. Jei pardavėjas ar tiekėjas laukia avanso, o Jums trūksta tik aiškaus pasiūlymo, greitesnis kelias yra sudėlioti duomenis ir gauti sąlygas pagal faktines pajamas.
Siekiate sužinoti savo galimybes? Asmeninį pasiūlymą gausite, kai susisieksite su mūsų ekspertais.
Details and enquiries: wow financing.