Ar kada susimąstėte, kiek jūsų sunkiai uždirbtų eurų kas mėnesį tiesiog pranyksta dėl aukštų palūkanų normų? 2026 metais, kai Europos Centrinio Banko bazinė palūkanų norma siekia 2,65 proc., daugelis lietuvių aktyviai ieško būdų, kaip greičiau grąžinti kreditą ir susigrąžinti finansinę laisvę. Tai nėra tik griežtos disciplinos klausimas. Tai strateginis procesas, pasinaudojant rinkos taisyklėmis, kurios šiais metais tapo dar palankesnės vartotojams.
Tikriausiai sutiksite, kad kelių skirtingų įmokų administravimas ir painios sutarties sąlygos dėl išankstinio grąžinimo mokesčių gali kelti nemažą stresą. Jūs siekiate aiškumo ir mažesnės bendros kredito kainos, o ne begalinių skaičiavimų. Šiame straipsnyje sužinosite, kaip strategiškai valdyti savo įsipareigojimus, pasinaudoti refinansavimu (paskolos perkėlimu palankesnėmis sąlygomis) ir atsikratyti skolų greičiau nei numatyta pradinėje sutartyje.
Mes aptarsime 5 patikrintus metodus, įskaitant naujausius 2026 m. lapkričio mėnesį įsigaliojančius Vartojimo kredito įstatymo pakeitimus, kurie padės jums sutaupyti. Nuo biudžeto optimizavimo iki protingo refinansavimo, gausite aiškų planą, kaip sutrumpinti įsipareigojimų laikotarpį be jokios papildomos įtampos.
Pagrindinės Išvados
- Sužinokite, kaip ankstyvas kredito padengimas tiesiogiai mažina bendrą kredito kainą (BVKKMN), nes palūkanos skaičiuojamos tik nuo faktinio paskolos likučio.
- Išbandykite praktines strategijas, tokias kaip įmokų suapvalinimas arba „sniego gniūžtės“ metodas, kurios aiškiai parodo, kaip greičiau grąžinti kreditą be didelio spaudimo šeimos biudžetui.
- Atraskite refinansavimo naudą apjungiant kelis brangius įsipareigojimus į vieną pigesnę įmoką, taip gerokai sutrumpinant galutinį įsipareigojimų laikotarpį.
- Susipažinkite su savo teisėmis pagal Vartojimo kredito įstatymą, užtikrinančiu, kad išankstinio grąžinimo mokesčiai Lietuvoje neviršytų 0,5-1 proc. ribos.
- Sužinokite apie paprastą trijų žingsnių procesą, leidžiantį efektyviai optimizuoti turimus kreditus ir susigrąžinti asmeninių finansų kontrolę.
Kodėl verta grąžinti kreditą anksčiau: finansinė matematika
Didžiausias ankstyvo įsipareigojimų vykdymo privalumas yra tiesioginis poveikis bendrajai vartojimo kredito kainos metinei normai (BVKKMN). Šis rodiklis atspindi tikrąją jūsų pasiskolintų pinigų kainą. Kai ieškote būdų, kaip greičiau grąžinti kreditą, jūs iš esmės siekiate nutraukti palūkanų kaupimosi procesą. Kiekvienas papildomas euras, kurį pervedate virš nustatytos mėnesio įmokos, keliauja tiesiai į pagrindinę skolos dalį. Tai reiškia, kad kitą mėnesį palūkanos bus skaičiuojamos nuo mažesnės sumos, o tai sukuria teigiamą grandininę reakciją jūsų biudžetui.
Palūkanų sutaupymo mechanizmas
Lietuvos rinkoje palūkanos beveik visada skaičiuojamos nuo faktinio skolos likučio. Tai yra kritinis taškas jūsų finansinėje strategijoje. Įsivaizduokite, kad turite 5 000 € vartojimo paskolą su 12 proc. palūkanomis penkeriems metams. Jei nuspręsite padidinti mėnesio įmokas ir gražinsite visą sumą per trejus metus, sutaupysite šimtus eurų, kurie kitu atveju būtų atitekę kreditoriui. Svarbu pasirinkti teisingą kryptį: atliekant papildomą mokėjimą, naudingiausia prašyti trumpinti kredito terminą, o ne mažinti mėnesio įmoką. Termino trumpinimas agresyviau stabdo palūkanų augimą ir leidžia greičiau tapti visiškai nepriklausomiems.
Kada ankstyvas grąžinimas yra naudingiausias?
Šiuo metu, kai Europos Centrinio Banko bazinė palūkanų norma siekia 2,65 proc., finansinė aplinka reikalauja racionalumo. Jei jūsų turimų laisvų lėšų metinė grąža indėlyje yra mažesnė nei jūsų kredito palūkanos, logiškiausia tas lėšas nukreipti skolai dengti. Tai garantuota „grąža“, nes jūs tiesiog išvengiate išlaidų. Kreditų refinansavimas taip pat yra puikus įrankis šioje situacijoje. Jis leidžia pakeisti seną, brangų kreditą į naują su mažesnėmis palūkanomis, o tai dar labiau paspartina skolos mažėjimo tempą. Tai ypač aktualu vartojimo kreditams, kurių palūkanos dažnai būna gerokai aukštesnės nei būsto paskolų ar lizingo.
Be akivaizdžios finansinės naudos, egzistuoja ir kiti svarbūs aspektai. Greitesnis įsipareigojimų vykdymas teigiamai veikia jūsų kredito reitingą. Kredito biurai vertina klientus, kurie geba efektyviai valdyti riziką ir grąžinti skolas anksčiau laiko. Tai atveria duris palankesnėms sąlygoms ateityje, kai prireiks didesnės paskolos būstui ar verslui. Galiausiai, psichologinis saugumas yra neįkainojamas. Mažėjantis skolos svoris suteikia laisvę planuoti ateitį be nuolatinio nerimo dėl mėnesio įsipareigojimų. Suprasti, kaip greičiau grąžinti kreditą, reiškia perimti savo finansinio gyvenimo kontrolę į savo rankas ir kurti saugesnį rytojų be nereikalingų palūkanų naštos.
5 Praktiniai būdai, kaip pagreitinti paskolos grąžinimą
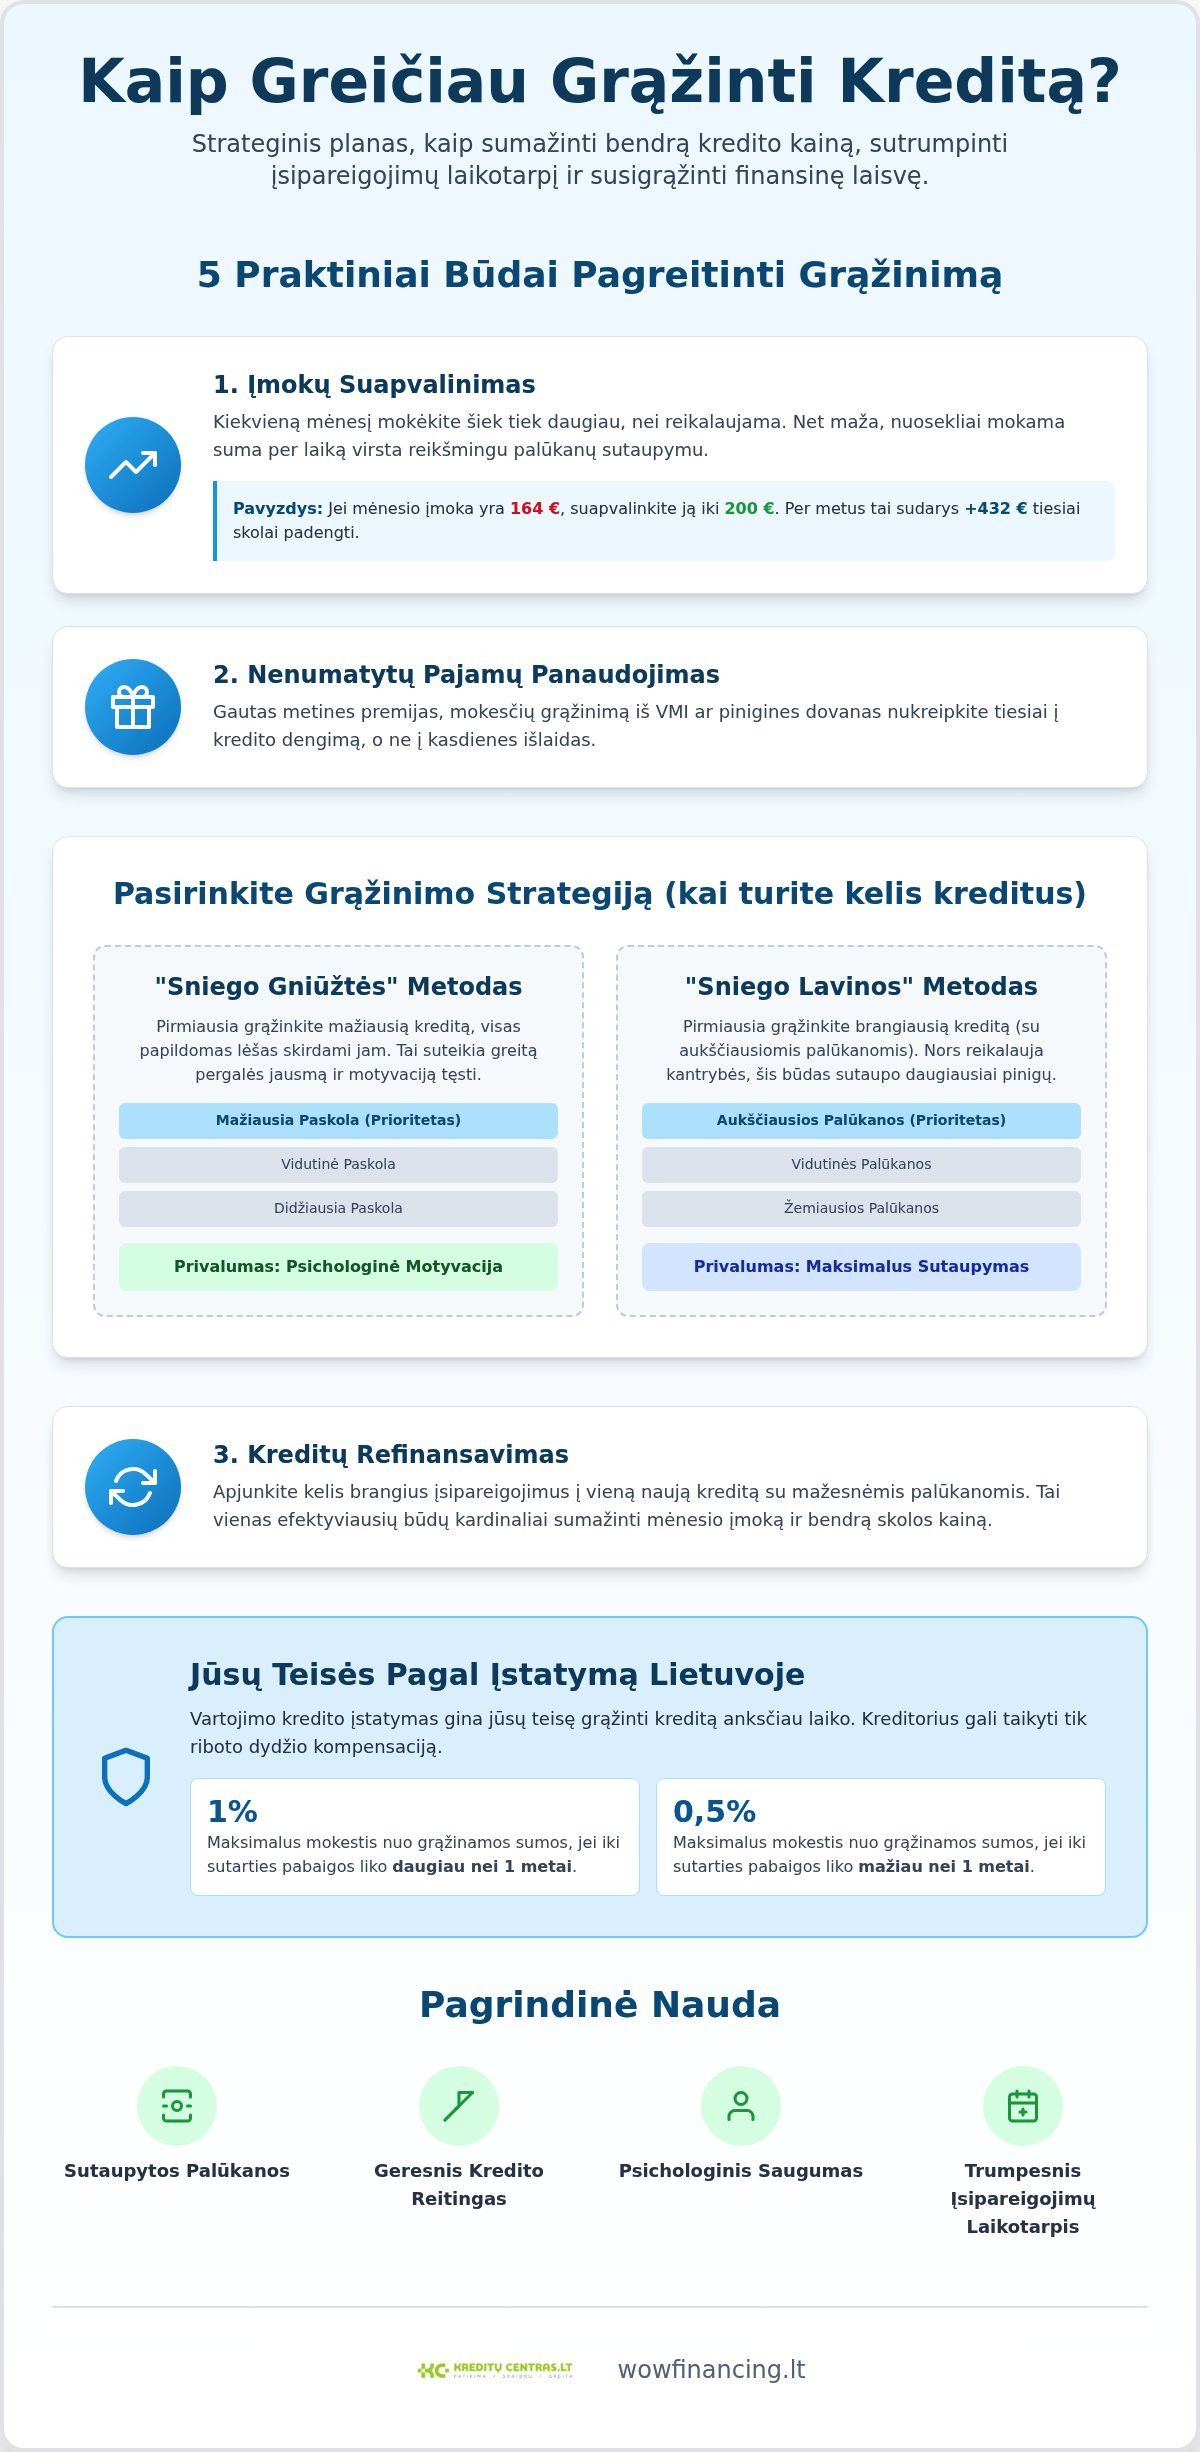
Siekis rasti efektyvių sprendimų, kaip greičiau grąžinti kreditą, dažnai prasideda nuo paprastų, bet nuoseklių kasdienių veiksmų. 2026 metais finansinė drausmė tampa dar svarbesnė, nes net nedideli papildomi įnašai gali padėti išvengti augančių palūkanų naštos. Pirmasis ir lengviausiai įgyvendinamas būdas yra įmokų suapvalinimas. Jei jūsų mėnesio įmoka siekia 164 €, pabandykite ją suapvalinti iki 200 €. Nors 36 € skirtumas atrodo nedidelis, per metus tai sudaro 432 € papildomą skolos dengimą, kuris tiesiogiai mažina palūkanų skaičiavimo bazę.
Kitas veiksmingas metodas yra nenumatytų pajamų nukreipimas skolai dengti. Metinės premijos, mokesčių grąžinimas iš VMI ar netikėtos dovanos yra puiki proga atlikti vienkartinį įnašą. Svarbu žinoti, kad jūsų teisę į tokį grąžinimą užtikrina Vartojimo kredito įstatymas, todėl kreditoriai negali savavališkai riboti jūsų noro mažinti įsipareigojimus anksčiau laiko. Galiausiai, penktasis ir dažnai pats efektyviausias būdas yra refinansavimas, kuris leidžia kardinaliai pakeisti sutarties sąlygas savo naudai.
Sniego gniūžtė vs. Sniego lavina: kurią rinktis?
Turintiems kelis skirtingus kreditus, rekomenduojama rinktis vieną iš dviejų metodikų. „Sniego gniūžtės“ metodas orientuotas į psichologinę motyvaciją. Jūs pirmiausia visas papildomas lėšas skiriate mažiausiam kreditui padengti. Kai jis išnyksta, atsilaisvinusią sumą pridedate prie kitos paskolos įmokos. Tai suteikia greitą pergalės jausmą. Priešingai, „Sniego lavinos“ strategija reikalauja matematinio šaltumo. Čia visas dėmesys skiriamas brangiausiai paskolai, kurios palūkanos yra didžiausios. Nors šis būdas matematiškai sutaupo daugiau pinigų, jam reikia didesnės kantrybės ir emocinio atsparumo.
Smulkūs pokyčiai, duodantys didelį rezultatą
Dideli rezultatai susideda iš mažų detalių. Net ir papildomi 50 € per mėnesį gali sutrumpinti jūsų kredito terminą keliais mėnesiais ar net metais, priklausomai nuo likusios sumos. Peržiūrėkite savo mėnesio biudžetą ir paieškokite „paslėptų“ pinigų. Tai gali būti nenaudojamos prenumeratos, rečiau užsakomas maistas į namus ar kiti nebūtini įpročiai. Sutaupyti 2 € per dieną virsta 60 € per mėnesį papildomam kredito dengimui. Jei norite sužinoti, kaip jūsų atveju veiktų paskolų refinansavimas ir kiek tai padėtų sutaupyti, mūsų specialistai pasiruošę padėti rasti geriausią asmeninį sprendimą.
Kreditų refinansavimas: protingas žingsnis link laisvės
Dauguma vartotojų refinansavimą klaidingai supranta tik kaip būdą sumažinti mėnesio įmoką, kai biudžetas tampa per daug įtemptas. Tačiau tikroji šio įrankio vertė slypi galimybėje strategiškai suplanuoti, kaip greičiau grąžinti kreditą optimizuojant pačias skolinimosi sąlygas. Tai procesas, kurio metu naujas kreditorius padengia jūsų esamus įsipareigojimus, suteikdamas vieną naują paskolą su palankesnėmis palūkanomis. Kai palūkanų norma sumažėja, didesnė jūsų įmokos dalis kiekvieną mėnesį skiriama tiesiogiai skolai dengti, o ne palūkanoms mokėti.
Lietuvos rinkoje vartojimo kreditų refinansavimas pasižymi lankstumu, kurio dažnai trūksta būsto paskolų sektoriuje. Jei turite kelis smulkius įsipareigojimus skirtingose bendrovėse, juos apjungę galite ne tik sutaupyti administravimo mokesčių sąskaita, bet ir išlaikyti tą pačią mėnesio įmoką, kartu gerokai sutrumpindami galutinį grąžinimo terminą. Tai yra viena efektyviausių strategijų siekiant visiškos finansinės nepriklausomybės.
Kada refinansavimas tampa būtinas?
Yra keletas kritinių situacijų, kai delsti tiesiog neapsimoka. Pirmiausia, tai aktualu turintiems senas sutartis su aukštomis, dviženklėmis palūkanomis. Rinka nuolat keičiasi, o nauji pasiūlymai dažnai būna gerokai patrauklesni už pasirašytus prieš metus ar dvejus. Taip pat refinansavimas yra išeitis, jei:
- Turite kelis greituosius kreditus ar lizingo sutartis su skirtingais terminais.
- Jūsų kredito reitingas pagerėjo ir dabar galite gauti pigesnį finansavimą.
- Norite supaprastinti savo finansus ir turėti vieną aiškų mokėjimo grafiką vietoj trijų skirtingų įmokų.
Kaip išsirinkti geriausią refinansavimo pasiūlymą?
Pagrindinis rodiklis, į kurį privalote atkreipti dėmesį, yra BVKKMN (bendroji vartojimo kredito kainos metinė norma). Šis skaičius apima ne tik palūkanas, bet ir visus sutarties sudarymo bei administravimo mokesčius. Tik palyginę šį rodiklį galite būti tikri, kad naujas pasiūlymas iš tiesų padeda sutaupyti. Svarbu įvertinti ir išankstinio grąžinimo sąlygas, kad ateityje vėl turėtumėte laisvę dengti skolą dar sparčiau.
„wow financing“ komanda akcentuoja visišką skaidrumą ir greitą procesą. Mes padedame suprasti, kaip greičiau grąžinti kreditą pateikdami aiškius skaičiavimus be jokių paslėptų eilučių. Mūsų tikslas yra ne tik suteikti paslaugą, bet ir tapti jūsų patikimu gidu finansų pasaulyje, padedančiu priimti racionalius, į ateitį orientuotus sprendimus be jokio papildomo streso.
Teisiniai aspektai: išankstinis grąžinimas Lietuvoje
Lietuvos Respublikos vartojimo kredito įstatymas yra pagrindinis įrankis, saugantis jūsų interesus finansų rinkoje. Daugelis vartotojų klaidingai mano, kad kreditorius gali savavališkai uždrausti arba nepagrįstai apmokestinti norą padengti įsipareigojimus anksčiau laiko. Suprasti teisinį reguliavimą yra būtina kiekvienam, ieškančiam būdų, kaip greičiau grąžinti kreditą. Jūs turite besąlygišką teisę bet kuriuo metu grąžinti visą kreditą arba jo dalį. Tokiu atveju kreditorius privalo proporcingai sumažinti bendrą kredito kainą, atsisakydamas palūkanų ir kitų mokesčių už likusį sutarties laikotarpį.
Atkreipkite dėmesį į 2026 metų teisinio reguliavimo naujoves. Nuo 2026 m. lapkričio 20 d. įsigalioja nauja Vartojimo kredito įstatymo redakcija, kuri dar labiau suvienodina vartotojų apsaugos standartus su Europos Sąjungos direktyvomis. Šie pokyčiai užtikrina dar didesnį skaidrumą administruojant išankstinius mokėjimus, todėl vartotojai gali jaustis užtikrinčiau valdydami savo asmeninius finansus ir planuodami skolos mažinimą.
Kiek kainuoja grąžinti kreditą anksčiau?
Nors teisė grąžinti skolą yra garantuota, kreditorius tam tikrais atvejais gali prašyti kompensacijos už patirtas išlaidas. Pagal galiojančias taisykles, jei iki kredito sutarties pabaigos liko daugiau nei vieni metai, maksimalus išankstinio grąžinimo mokestis negali viršyti 1 proc. nuo grąžinamos sumos. Jei likęs terminas yra trumpesnis nei vieni metai, ši riba mažėja iki 0,5 proc. Verta žinoti, kad ši kompensacija gali būti taikoma tik tada, kai išankstinio grąžinimo suma per 12 mėnesių laikotarpį viršija 2 320 €. Jei jūsų papildomi įnašai neviršija šios sumos, grąžinimas jums yra visiškai nemokamas.
Žingsniai, kaip teisingai informuoti kreditorių
Siekdami, kad procesas vyktų sklandžiai, turite laikytis oficialios prašymo pateikimo tvarkos. Pirmiausia informuokite kreditorių per savitarnos sistemą arba pateikite pasirašytą prašymą el. paštu. Jame aiškiai nurodykite, kad atliekamas mokėjimas yra skirtas būtent pagrindinei kredito daliai dengti. Tai kritinis momentas: jei tiesiog pervesite didesnę sumą neinformavę bendrovės, lėšos gali būti tiesiog paliktos sąskaitoje būsimoms mėnesio įmokoms dengti, o palūkanos ir toliau bus skaičiuojamos nuo tos pačios sumos.
Atlikę mokėjimą, visada paprašykite atnaujinto įmokų grafiko. Jei padengėte visą skolą, būtinai gaukite oficialų dokumentą, patvirtinantį, kad kreditas yra uždarytas ir jokių skolinių pretenzijų jums nėra. Tai užtikrins jūsų kredito istorijos švarumą ir ramybę ateityje. Jei matote, kad jūsų esamos sutarties sąlygos neleidžia lanksčiai valdyti skolos, paskolų refinansavimas gali būti puiki galimybė perkelti įsipareigojimus ten, kur išankstinio grąžinimo procesas yra dar paprastesnis ir skaidresnis.
Wow financing: jūsų partneris kelyje į finansinę laisvę
Kai jau žinote savo teises ir turite aiškią strategiją, kitas logiškas žingsnis yra pasirinkti patikimą partnerį šiam planui įgyvendinti. „wow financing“ yra Lietuvos kapitalo įmonė, kuri specializuojasi vartojimo kredito ir refinansavimo srityse, padėdama klientams optimizuoti turimus įsipareigojimus. Mes suprantame, kad kiekviena finansinė situacija yra unikali, todėl nesiūlome šabloninių sprendimų. Mūsų pagrindinis tikslas yra parodyti, kaip greičiau grąžinti kreditą pasinaudojant fiksuotomis metinėmis palūkanomis. Tai užtikrina, kad jūsų įmoka išliks stabili nepriklausomai nuo Europos Centrinio Banko sprendimų ar rinkos svyravimų.
Mūsų požiūris orientuotas į paprastumą ir skaidrumą. Mes vengiame sudėtingos finansinės retorikos, kuri galėtų bauginti vartotoją, ir pirmenybę teikiame aiškumui. Refinansavimas pas mus nėra tik skolos perkėlimas. Tai protingas būdas sumažinti bendrą kredito kainą ir susigrąžinti savo biudžeto kontrolę. Pasitelkdami individualų vertinimą, padedame rasti balansą tarp noro greitai atsikratyti skolos ir poreikio išlaikyti komfortišką gyvenimo kokybę.
Kodėl klientai renkasi wow financing refinansavimą?
Skaidrumas yra mūsų veiklos pamatas. Mes užtikriname, kad jūsų sutartyje nebus jokių paslėptų sąlygų ar painių terminų, kurie galėtų apsunkinti išankstinį grąžinimą ateityje. Klientai vertina mūsų operatyvumą: paraiškos apdorojamos itin greitai, o sprendimas priimamas be ilgo laukimo biurokratiniuose koridoriuose. Lankstumas taip pat yra vienas iš mūsų prioritetų. Jūs patys galite pasirinkti optimalų grąžinimo terminą, kuris geriausiai atitinka jūsų pajamas. Jei jūsų tikslas yra maksimalus sutaupymas, mes padėsime suformuoti tokį grafiką, kuris leis pasiekti rezultatą per trumpiausią įmanomą laiką.
Kaip pradėti greitesnio grąžinimo procesą jau šiandien?
Mes sukūrėme paprastą trijų žingsnių procesą, kuris padės jums suprasti, kaip greičiau grąžinti kreditą be jokio papildomo streso. Pirmiausia rekomenduojame atidžiai peržiūrėti visas turimų kreditų sutartis ir įvertinti jų palūkanas bei administravimo mokesčius. Antrasis žingsnis yra „wow financing“ paraiškos užpildymas internetu, kuris užtruks vos kelias minutes. Galiausiai, mūsų ekspertai susisieks su jumis asmeninei konsultacijai, kurios metu aptarsime geriausią refinansavimo planą.
Nelaukite, kol aukštos palūkanos dar labiau apsunkins jūsų finansinę situaciją. Gaukite asmeninį refinansavimo pasiūlymą ir pradėkite taupyti jau dabar. Mes esame čia tam, kad taptume jūsų patikimu gidu finansų pasaulyje ir padėtume pasiekti užsibrėžtus tikslus greičiau ir sklandžiau.
Jūsų kelias į finansinę laisvę prasideda nuo plano
Ankstyvas įsipareigojimų vykdymas nėra tik sausi skaičiai banko sąskaitoje. Tai visų pirma ramybė ir galimybė planuoti savo ateitį be praeities naštos. Supratę, kaip greičiau grąžinti kreditą pasitelkiant strateginius metodus ar naudojantis teisine apsauga, jūs jau žengėte pirmąjį svarbų žingsnį. 2026 metais turite visas priemones savo tikslui pasiekti: nuo kasdienės biudžeto disciplinos iki protingo refinansavimo, kuris leidžia fiksuoti palūkanas ir išvengti bet kokių rinkos netikėtumų.
„wow financing“ kaip patikima Lietuvos kapitalo įmonė siekia, kad šis procesas jums būtų maksimaliai skaidrus ir paprastas. Mes tikime, kad aiškumas yra geriausias vaistas nuo finansinio streso, todėl padedame optimizuoti jūsų skolas be jokių paslėptų mokesčių. Jei jaučiate, kad dabartinės sutarčių sąlygos jus stabdo, atėjo laikas jas peržiūrėti ir priimti sprendimą, kuris tarnautų jūsų naudai.
Sumažinkite savo paskolų naštą su wow financing refinansavimu ir susigrąžinkite savo pajamų kontrolę jau šiandien. Jūsų finansinė nepriklausomybė yra pasiekiama ranka, o nuoseklūs veiksmai šiandien taps jūsų stabilumo pagrindu rytoj. Sėkmės kelyje į laisvę!
Dažniausiai užduodami klausimai
Ar tikrai apsimoka grąžinti kreditą anksčiau, jei taikomas mokestis?
Taip, grąžinti kreditą anksčiau beveik visada apsimoka, nes sutaupyta palūkanų suma dažniausiai gerokai viršija išankstinio grąžinimo mokestį. Pagal galiojančius teisės aktus šis mokestis negali viršyti 1 proc. nuo grąžinamos sumos dalies. Jei jūsų kredito palūkanos yra aukštos, pavyzdžiui, 12 proc. ar daugiau, ankstyvas padengimas padės sutaupyti šimtus eurų. Tai viena efektyviausių strategijų ieškant būdų, kaip greičiau grąžinti kreditą ir sumažinti bendrą skolos naštą jūsų biudžetui.
Koks yra maksimalus išankstinio grąžinimo mokestis Lietuvoje?
Lietuvoje maksimalus išankstinio grąžinimo mokestis yra griežtai reglamentuotas Vartojimo kredito įstatymo nuostatų. Jei iki sutarties pabaigos liko daugiau nei vieni metai, mokestis negali viršyti 1 proc. nuo iš anksto grąžinamos sumos. Jei likęs laikotarpis yra trumpesnis nei metai, maksimali riba siekia 0,5 proc. Naudinga žinoti, kad joks mokestis netaikomas, jei per 12 mėnesių grąžinama suma neviršija 2 320 €, tad nedideli papildomi įnašai jums nieko nekainuos.
Ar galiu grąžinti tik dalį kredito sumos anksčiau laiko?
Jūs turite teisę bet kada grąžinti ne tik visą kreditą, bet ir bet kokią pasirinktą jo dalį. Dalinis grąžinimas tiesiogiai mažina pagrindinę skolos sumą, nuo kurios kiekvieną mėnesį skaičiuojamos palūkanos. Atlikę tokį mokėjimą, galite rinktis arba mažinti kasmėnesinę įmoką, arba trumpinti galutinį kredito terminą. Termino trumpinimas paprastai yra finansiškai naudingesnis pasirinkimas, nes jis labiau apriboja palūkanų kaupimąsi ateityje ir paspartina jūsų finansinę laisvę.
Kaip refinansavimas padeda sutaupyti palūkanų?
Paskolų refinansavimas padeda sutaupyti perkeliant jūsų esamus įsipareigojimus į naują sutartį su palankesnėmis palūkanomis. Tai ypač naudinga, jei turite kelis brangius vartojimo kreditus ar lizingo sutartis. Apjungus juos į vieną „wow financing“ paskolą, ne tik sumažėja metinė palūkanų norma, bet ir išvengiama kelių administravimo mokesčių mokėjimo skirtingiems kreditoriams. Tai leidžia didesnę įmokos dalį skirti pačios skolos dengimui, o ne palūkanų aptarnavimui.
Ar išankstinis grąžinimas turi įtakos mano kredito istorijai?
Išankstinis kredito grąžinimas paprastai turi teigiamą įtaką jūsų kredito istorijai ir bendram reitingui. Tai parodo jūsų finansinę drausmę, gebėjimą atsakingai planuoti pajamas ir vykdyti prisiimtus įsipareigojimus. Kredito biurai vertina klientus, kurie sėkmingai valdo riziką ir grąžina skolas anksčiau laiko, nes tai didina jūsų patikimumą ateityje. Turėdami gerą reitingą, vėliau galėsite gauti dar palankesnes sąlygas būsto paskolai ar kitiems dideliems pirkiniams finansuoti be papildomų kliūčių.
Ką daryti, jei kreditorius nesutinka priimti išankstinio mokėjimo?
Kreditorius Lietuvoje neturi teisinio pagrindo atsisakyti priimti jūsų išankstinio mokėjimo. Vartojimo kredito įstatymas suteikia vartotojui besąlygišką teisę grąžinti kreditą bet kuriuo metu. Jei susiduriate su pasipriešinimu, pirmiausia rekomenduojama pateikti oficialų raštišką prašymą per savitarnos sistemą arba el. paštu. Jei kreditorius ir toliau ignoruoja jūsų teisėtą prašymą, turite teisę kreiptis į Lietuvos banką, kuris prižiūri finansų rinkos dalyvius ir gina vartotojų teises.
Ar refinansuojant paskolą reikia mokėti sutarties sudarymo mokestį?
Refinansuojant paskolą paprastai taikomas vienkartinis sutarties sudarymo mokestis už kredito paraiškos apdorojimą ir dokumentų parengimą. Tačiau „wow financing“ akcentuoja skaidrumą, tad visi mokesčiai yra aiškiai nurodomi dar prieš pasirašant sutartį. Reikia vertinti bendrą naudą: net ir sumokėjus sutarties mokestį, dėl gerokai mažesnių palūkanų ir administravimo mokesčių bendra kredito kaina dažnai tampa kur kas mažesnė. Tai protingas žingsnis siekiant optimizuoti savo asmeninius finansus.
Kiek laiko užtrunka paskolų refinansavimo procesas wow financing?
„wow financing“ refinansavimo procesas yra itin operatyvus ir susideda iš paprasto trijų žingsnių modelio. Užpildžius paraišką internetu, mūsų specialistai ją įvertina per trumpą laiką, dažnai dar tą pačią darbo dieną. Gavę visą reikiamą informaciją apie jūsų turimus įsipareigojimus, pateikiame konkretų asmeninį pasiūlymą. Pasirašius sutartį, jūsų senieji kreditai padengiami sklandžiai, tad galite pradėti naudotis geresnėmis sąlygomis be jokio ilgo laukimo ar sudėtingų biurokratinių procedūrų.