Ar kada nors skaičiavote, kiek jūsų dvasinės ramybės kainuoja kas mėnesį atliekami keli skirtingi pavedimai kreditoriams, kai kiekviena sąskaita primena apie vis dar dideles palūkanas? Daugeliui žmonių, susiduriančių su aukštomis įmokomis, finansų valdymas tampa nebe planavimu, o kasdiene kova su stresu. Puikiai suprantame tą jausmą, kai baimė dėl turimo nekilnojamojo turto saugumo neleidžia ramiai miegoti, o painus skirtingų sutarčių administravimas (valdymas) atima brangų laiką.
Šiame giduose sužinosite, kaip paskolų refinansavimas su įkeitimu gali tapti jūsų strateginiu įrankiu siekiant sumažinti finansinę naštą ir sujungti visas skolas į vieną palankesnį kreditą. Mes paaiškinsime, kaip panaudoti turimą turtą ne rizikuojant, o užsitikrinant skaidrias ir tvaresnes sąlygas 2026 metais. Nuo 2025 metų vasario įsigaliojusi supaprastinta tvarka leidžia dar lengviau perkelti įsipareigojimus ten, kur siūlomas stabilumas ir jokio sauso biurokratinio žargono. Apžvelgsime naujausias rinkos tendencijas, supaprastintas procedūras bei konkrečius žingsnius, kurie padės pasiekti vieną mažesnę įmoką ir aiškų grąžinimo planą be jokių netikėtumų ateityje.
Pagrindinės Išvados
- Sužinokite, kaip refinansavimas su užstatu leidžia sujungti turimus įsipareigojimus į vieną pigesnę paskolą, užtikrinant didesnes sumas ir ilgesnį grąžinimo laikotarpį.
- Atskleiskite, kodėl paskolų refinansavimas su įkeitimu pasižymi palankesnėmis palūkanomis ir kaip šis sprendimas padeda ženkliai sumažinti jūsų kasmėnesines išlaidas.
- Suprasite, į kokius administravimo mokesčius ir sutarties sąlygas būtina atkreipti dėmesį, kad bendra kredito kaina išliktų skaidri ir prognozuojama.
- Išmoksite tinkamai pasiruošti paraiškos teikimui, surinkti reikiamus turto dokumentus ir užtikrinti sklandų kreditingumo vertinimo procesą.
- Atraskite paprastą 3 žingsnių metodiką, kuri padės stabilizuoti finansus pasitelkiant fiksuotas palūkanas ir patikimą partnerystę be jokių paslėptų mokesčių.
Kas yra paskolų refinansavimas su įkeitimu ir kaip tai veikia?
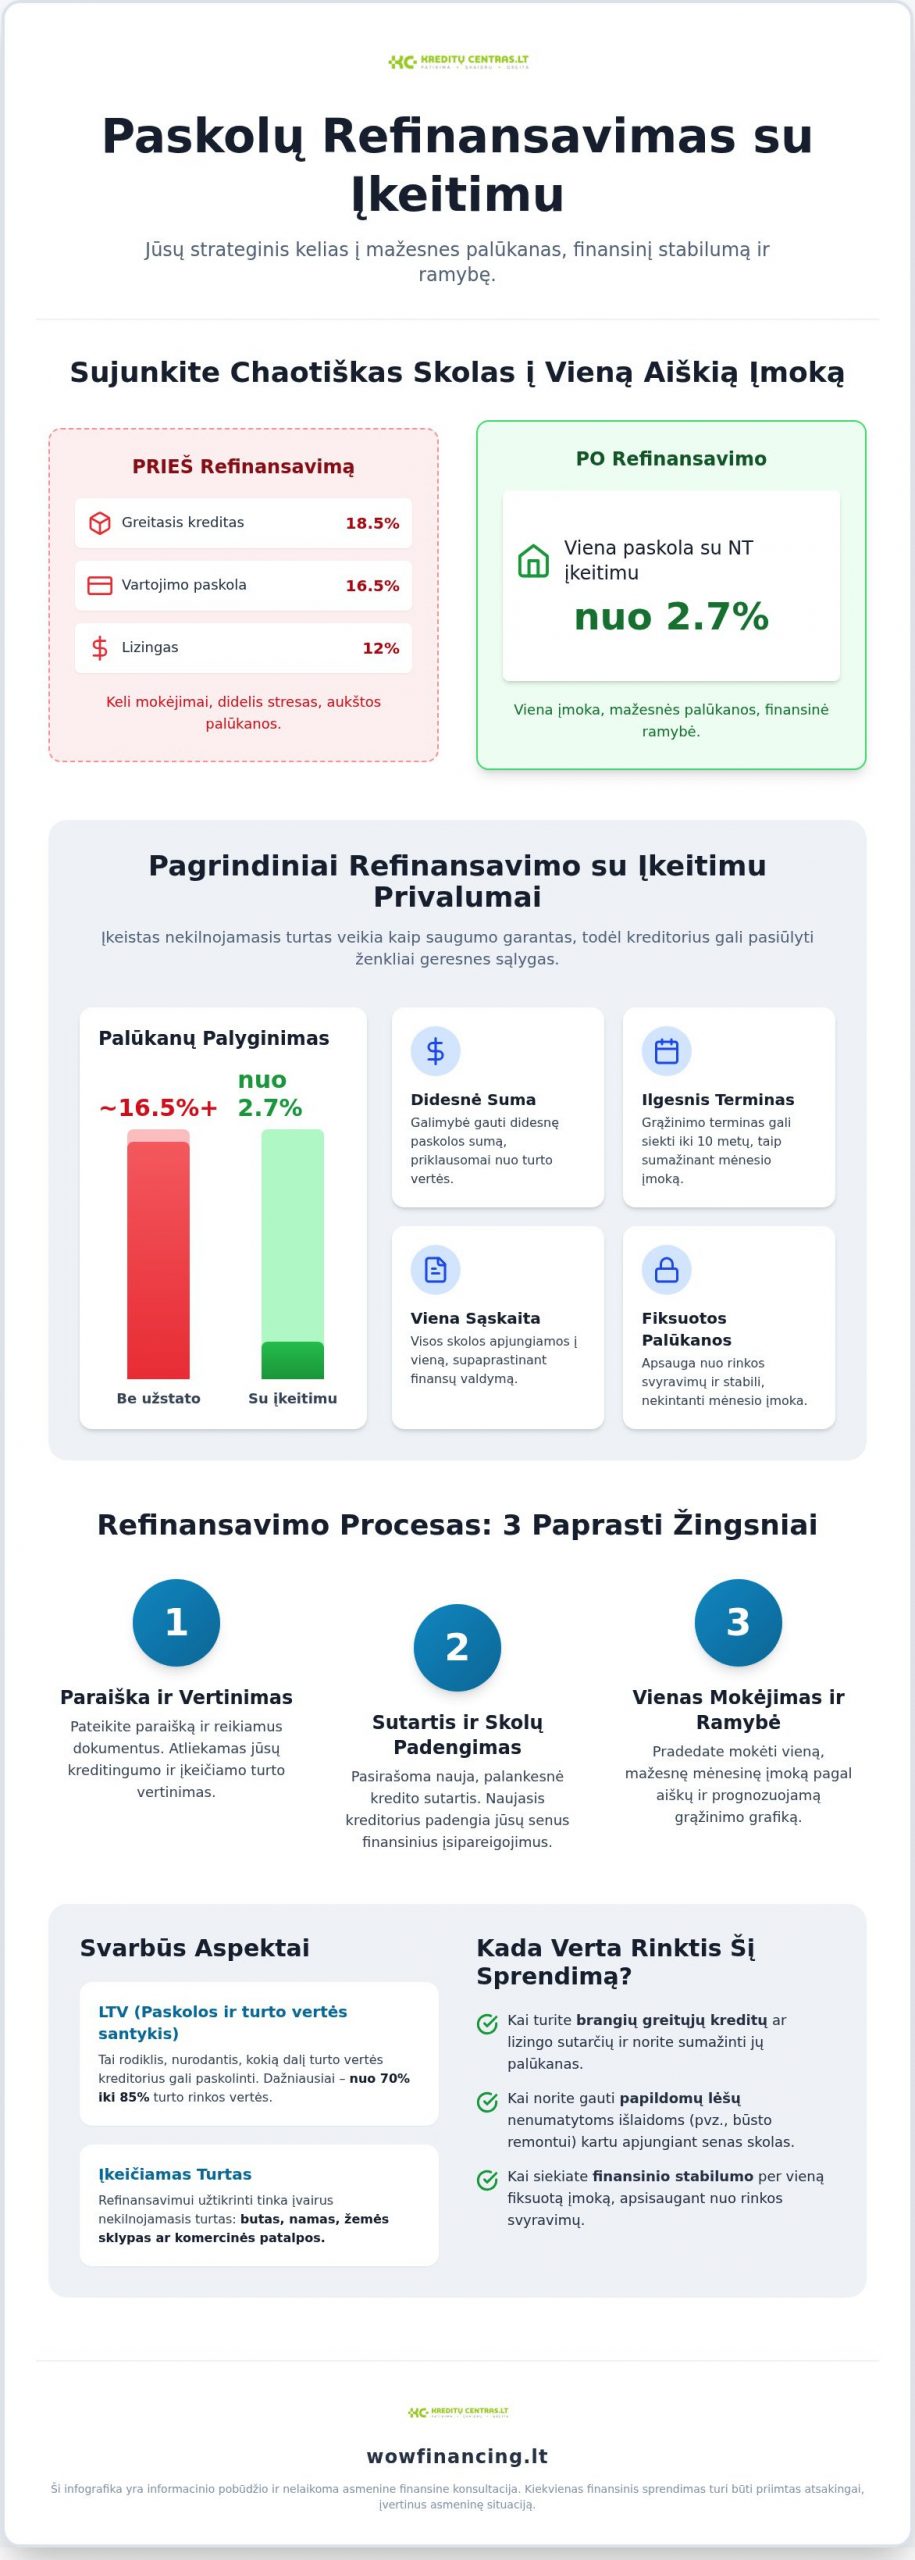
Finansų pasaulyje terminas Kas yra refinansavimas dažniausiai reiškia senų, brangesnių įsipareigojimų pakeitimą nauja sutartimi, kurios sąlygos yra palankesnės vartotojui. Kai kalbame apie paskolų refinansavimas su įkeitimu, esminis skirtumas yra tas, kad naujas kreditas užtikrinamas nekilnojamuoju turtu (NT). Tai leidžia kreditoriui sumažinti prisiimamą riziką, o jums gauti gerokai mažesnes palūkanas nei naudojantis greitaisiais kreditais ar standartinėmis vartojimo paskolomis. 2026 metais šis modelis tampa vis populiaresnis, nes žmonės siekia optimizuoti savo biudžetą ir išvengti infliacijos įtakos per fiksuotas įmokas.
Skirtingai nei vartojimo paskola be užstato, kurios suma dažnai ribojama iki kelių tūkstančių eurų, refinansavimas su įkeitimu atveria duris į didesnes sumas. Jūs galite įkeisti butą, namą, žemės sklypą ar net komercines patalpas. Tai leidžia ne tik padengti senas skolas, bet ir išdėstyti grąžinimą per ilgesnį laikotarpį, pavyzdžiui, iki 10 metų. Taip mėnesio įmoka tampa gerokai draugiškesnė jūsų piniginei, o bendra kredito kaina sumažėja.
Refinansavimo su užstatu mechanizmas
LTV (paskolos ir turto vertės santykis) yra kritinis rodiklis šiame procese. Jis nurodo, kokią dalį įkeičiamo turto vertės kreditorius gali jums paskolinti. Dažniausiai ši suma svyruoja nuo 70 iki 85 procentų turto vertės. Procesas prasideda nuo nepriklausomo vertinimo, vėliau naujas kreditorius informuoja senuosius apie ketinimą padengti jūsų skolas. Skolų apjungimas (konsolidavimas) į vieną sutartį supaprastina kasdienybę. Jums nebereikia sekti penkių skirtingų datų, nes lieka tik viena aiški įmoka.
Kada verta rinktis šį finansinį įrankį?
Šis sprendimas yra racionalus ir raminantis keliais konkrečiais atvejais:
- Kai turimų greitųjų kreditų ar lizingo palūkanos gerokai viršija dabartinį rinkos vidurkį.
- Jei norite gauti papildomų lėšų nenumatytoms išlaidoms, pavyzdžiui, būsto remontui, kartu sujungiant senas skolas į vieną palankų kreditą.
- Kai siekiate finansinio stabilumo per vieną fiksuotą įmoką, apsisaugant nuo netikėtų rinkos palūkanų šuolių.
Pasirinkę šį kelią, jūs ne tik sumažinate kasmėnesinę naštą, bet ir įgyjate aiškų planą, kaip per numatytą laikotarpį visiškai išsivaduoti iš skolų. Tai skaidrus ir patikimas būdas susigrąžinti savo finansų kontrolę, kartu išnaudojant turimo turto vertę savo labui, o ne kreditorių pelnui.
Finansinė nauda: kodėl įkeitimas sumažina jūsų išlaidas?
Kodėl kreditoriai siūlo palankesnes sąlygas, kai įkeičiate turtą? Atsakymas paprastas: nekilnojamasis turtas veikia kaip tvirtas saugumo garantas. Kai pasirenkamas paskolų refinansavimas su įkeitimu, kreditoriaus rizika sumažėja iki minimumo. Tai leidžia jam pasiūlyti gerokai žemesnes palūkanų normas nei skolinantis be jokio užstato. 2026 metais, kai rinkoje stebime didesnę konkurenciją dėl klientų, šis skirtumas tampa dar akivaizdesnis. Vartotojai gali ne tik sumažinti mėnesio įmokas, bet ir optimizuoti administravimo išlaidas. Viena sąskaita ir viena sutartis visada kainuoja mažiau nei kelių skirtingų kreditorių valdymas.
Dar vienas esminis privalumas yra galimybė gauti gerokai didesnę sumą. Skolinantis be užstato, kredito limitai dažnai būna griežtai apriboti jūsų mėnesinių pajamų. Įkeistas turtas leidžia „atrakinti“ didesnį kapitalą, kurio nepakaktų standartiniam refinansavimui. Tai suteikia progą ne tik padengti visus smulkius įsipareigojimus, bet ir išdėstyti grąžinimą per ilgesnį laikotarpį. Ilgesnis terminas tiesiogiai koreliuoja su mažesne kasmėnesine įmoka, todėl jūsų šeimos biudžetas pajunta momentinį palengvėjimą.
Palūkanų normų palyginimas: su įkeitimu prieš be įkeitimo
Palyginkime realius skaičius. Refinansuojant paskolas su nekilnojamojo turto įkeitimu, metinės palūkanos 2026 m. gali prasidėti nuo 2,7% ar 3,67%. Tuo tarpu vartojimo kreditų be užstato palūkanos neretai siekia 16,5% ar net daugiau. Toks milžiniškas atotrūkis reiškia, kad per visą paskolos laikotarpį galite sutaupyti tūkstančius eurų. Fiksuotos palūkanos šiuo atveju veikia kaip skydas. Jos užtikrina, kad jūsų įmoka išliks stabili net ir esant infliacijai ar rinkos svyravimams, todėl planuoti ateitį tampa paprasčiau.
Papildomos lėšos ir lankstumas
Refinansavimas su užstatu suteikia lankstumo, kurio trūksta standartiniams kreditams. Dažnai klientai naudoja šį įrankį ne tik senoms skoloms dengti, bet ir papildomam kapitalui gauti. Tai ypač aktualu smulkiajam verslui ar individualiai dirbantiems asmenims. Naudodami asmeninį nekilnojamąjį turtą kaip garantą, galite gauti lėšų verslo plėtrai ar naujiems projektams gerokai palankesnėmis sąlygomis nei imant specializuotas verslo paskolas. Tai leidžia efektyviai atskirti verslo poreikius nuo kasdienių išlaidų, kartu išlaikant finansinę kontrolę savo rankose. Jei ieškote būdų, kaip stabilizuoti savo situaciją, verta pasidomėti, kokį refinansavimo sprendimą galite gauti jau dabar. Lankstus grąžinimo grafikas bus pritaikytas prie jūsų asmeninių pajamų srauto, užtikrinant, kad įsipareigojimai netaptų našta.
Kaip pasirinkti geriausią refinansavimo pasiūlymą?
Kai rinkoje gausu pasiūlymų, lengva pasiklysti tarp ryškių reklamų. Tačiau paskolų refinansavimas su įkeitimu reikalauja šalto proto ir dėmesio detalėms. Mažiausia palūkanų norma nebūtinai reiškia pigiausią sprendimą. Svarbu įvertinti visą paslaugos vertę, kurią sudaro ne tik kasmėnesinis procentas, bet ir papildomi mokesčiai bei sutarties lankstumas. 2026 metais vartotojai turi daugiau derybinės galios nei bet kada anksčiau, todėl rinktis reikėtų atsakingai, vertinant ilgalaikę perspektyvą.
Išankstinis grąžinimas yra jūsų finansinė laisvė. Pasidomėkite, ar galėsite padengti kreditą anksčiau laiko be papildomų baudų. Kai kurie kreditoriai leidžia tai daryti visiškai nemokamai, o tai itin svarbu, jei ateityje jūsų pajamos padidėtų ar nuspręstumėte parduoti įkeistą turtą. Taip pat vertinkite kreditoriaus reputaciją; skaidrumas ir aiškus komunikacijos stilius dažnai pasako daugiau nei sausi skaičiai reklamoje.
Kritiniai sutarties punktai
BVKKMN (bendra vartojimo kredito kainos metinė norma) yra jūsų pagrindinis orientyras. Šis rodiklis apima palūkanas, administravimo ir sutarties sudarymo mokesčius. 2026 m. refinansavimo pasiūlymuose BVKKMN gali prasidėti nuo maždaug 7,4%. Taip pat nepamirškite įvertinti turto vertinimo ir draudimo kaštų. Tai vienkartinės, bet būtinos išlaidos, kurios tiesiogiai veikia pradinį biudžetą. Nuo 2025 m. vasario įsigaliojusi tvarka palengvino būsto paskolų perkėlimą, todėl naujas kreditorius dažnai pasirūpina formalumais ir gali padengti vertinimo išlaidas. Atkreipkite dėmesį į vėlavimo palūkanas; jos turi būti aiškios ir nepagrįstai nedidėti, kad išvengtumėte papildomų rizikų netikėtose situacijose.
Kreditoriaus pasirinkimo karkasas
reputacija ir skaidrumas yra pamatinės vertybės. Rinkitės partnerį, kuris kalba paprastai ir vengia sauso biurokratinio žargono. Lietuvos kapitalo įmonės dažnai pasižymi didesniu lankstumu ir geresniu vietinės rinkos išmanymu. Jos vertina individualų dėmesį ir siekia rasti geriausią asmeninį sprendimą, o ne tiesiog pritaikyti standartinį šabloną. Skaitmeniniai sprendimai, tokie kaip paraiškos teikimas internetu ar sutarties pasirašymas Smart-ID, taupo jūsų laiką ir rodo modernų kreditoriaus požiūrį.
Galiausiai, pasitikėkite savo pojūčiu po pirmosios konsultacijos. Ekspertas turėtų ne tik parduoti paslaugą, bet ir padėti suprasti sudėtingus procesus paprastai. Tai sukuria saugumo ir skaidrumo pojūtį, kuris yra būtinas priimant tokį rimtą finansinį sprendimą kaip paskolų refinansavimas su įkeitimu. Patikimas partneris visada atsakys į visus klausimus apie administravimo mokesčių modelį ir padės sudaryti skaidrų grąžinimo planą.
Refinansavimo procesas: žingsniai sėkmės link
Suprantame, kad mintis apie turto įkeitimą ir dokumentų tvarkymą gali kelti šiek tiek nerimo. Tačiau procesas, kai pasirenkamas paskolų refinansavimas su įkeitimu, yra griežtai reglamentuotas ir skaidrus. Tai nėra tiesiog parašo padėjimas; tai nuoseklus kelias, kurį einant kartu su patikimu partneriu, viskas tampa aišku ir paprasta. Svarbiausia yra tinkamas pasiruošimas, kuris leidžia išvengti informacinio triukšmo ir užtikrina, kad lėšos jus pasiektų kuo sparčiau.
Pirmasis žingsnis visada prasideda nuo jūsų esamos situacijos inventorizacijos. Jums nereikia būti finansų ekspertu, kad surinktumėte informaciją apie turimus likučius. Tiesiog susisiekite su esamais kreditoriais ir paprašykite pažymų apie tikslią skolos sumą. Lygiagrečiai vertinkite savo turtą; tai bus jūsų naujosios finansinės laisvės pagrindas.
Dokumentų ir informacijos paruošimas
Jums prireiks Registrų centro išrašų, kurie patvirtina jūsų nuosavybės teises ir nurodo, ar turtas nėra suvaržytas. Norėdami padidinti savo šansus gauti teigiamą atsakymą, pateikite visą informaciją apie savo pajamas ir esamus įsipareigojimus atvirai. Skaidrumas čia yra jūsų didžiausias sąjungininkas. Jei turite visus dokumentus po ranka, procesas juda gerokai sparčiau, o kreditorius gali greičiau suformuoti galutinį pasiūlymą. Svarbu, kad turto dokumentai būtų tvarkingi ir atitiktų realią situaciją.
Po pirminio kreditingumo vertinimo seka turto vertinimo procedūra. Nepriklausomas vertintojas nustato rinkos vertę, kuri tiesiogiai veikia jūsų palūkanų normą. Kuo geresnis paskolos ir turto vertės santykis, tuo pigesnį kreditą galite gauti. Tai kritinis momentas, nes būtent čia paaiškėja tikroji jūsų būsimo sutaupymo suma.
Hipotekos procesas paprastai
Kai pasiūlymas priimtas, laukia vizitas pas notarą. Čia pasirašomas hipotekos lakštas (specialus dokumentas, patvirtinantis turto įkeitimą). Notaras užtikrina, kad visos jūsų teisės būtų apsaugotos, o pareigos aiškiai suprantamos. Nuo paraiškos pateikimo iki lėšų išmokėjimo procesas paprastai užtrunka nuo vienos iki dviejų savaičių. Svarbu žinoti, kad pagal nuo 2025 metų galiojančią tvarką, refinansavimo procesas yra maksimaliai supaprastintas, siekiant apsaugoti vartotoją nuo perteklinės biurokratijos ir papildomų mokesčių.
Paskutinis akordas yra senųjų skolų padengimas. Naujasis kreditorius dažniausiai pats perveda lėšas seniesiems paskolų davėjams, o jums lieka tik viena, nauja sutartis. Tai momentas, kai pajuntate realų finansinį palengvėjimą ir kontrolę. Jei esate pasiruošę žengti šį žingsnį, galite pateikti paraišką refinansavimui ir pradėti savo skaidrų grąžinimo planą be jokio streso.
„Wow financing“ – jūsų partneris saugiam refinansavimui
Pasirinkti tinkamą partnerį finansų kelyje yra taip pat svarbu, kaip ir pats sprendimas optimizuoti turimas skolas. Wow financing modelis sukurtas galvojant apie jūsų ramybę, todėl mes sąmoningai atsisakome sudėtingos retorikos ir vartotoją bauginančių terminų. Mūsų pagrindinis siekis yra skaidrus paskolų refinansavimas su įkeitimu, kuris padėtų jums vėl pajusti tvirtą pagrindą po kojomis. Esame Lietuvos kapitalo įmonė, veikianti nuo 2021 metų, todėl puikiai išmanome vietinės rinkos specifiką ir vertiname kiekvieno kliento pasitikėjimą.
Mūsų asmenybė primena patyrusį gidą, kuris nesiekia dominuoti žiniomis, o veikiau nori padėti priimti geriausią asmeninį sprendimą. Mes suprantame, kad už kiekvienos paraiškos slypi tikra gyvenimiška situacija. Būtent todėl į kiekvieną atvejį žiūrime racionaliai, bet žmogiškai, siekdami maksimaliai supaprastinti procesus ir taupyti jūsų laiką. Toks srautas sukuria solidumo ir stabilumo įspūdį, kuris yra itin svarbus finansinių paslaugų sektoriuje.
Mūsų vertybės: aiškumas ir profesionalumas
Mes tikime, kad tikras profesionalumas prasideda nuo visiško aiškumo. Finansų pasaulis neturi būti painus, todėl kiekvieną specifinį terminą (pavyzdžiui, palūkanų normą ar sutarčių administravimą) paaiškiname paprasta, kasdiene kalba. Wow financing taiko skaidrų administravimo mokesčių modelį. Tai reiškia, kad jūsų kelyje nebus jokių paslėptų sąlygų ar netikėtų mokesčių, kurie galėtų sugadinti planuojamą sutaupymą.
Fiksuota metinė palūkanų norma mūsų klientams suteikia ypatingą saugumo pojūtį. Tai jūsų skydas nuo bet kokių rinkos svyravimų ar neapibrėžtumo ateityje. Žinodami, kad jūsų įmoka nesikeis visą sutarties laikotarpį, galite ramiai planuoti kitas šeimos ar verslo išlaidas. Mūsų ekspertinis požiūris užtikrina, kad gausite ne tik kreditą, bet ir visą reikiamą informaciją savo finansinei sveikatai stiprinti, nekuriant dirbtinės įtampos ar skubos pojūčio.
Pradėkite savo finansinį resetą šiandien
Mūsų taikomas paprastas 3 žingsnių procesas leidžia pasiekti reikiamą rezultatą be jokio papildomo streso. Pirmiausia užpildote trumpą paraišką internetu, tada kartu su mumis įvertinate savo galimybes ir galiausiai gaunate aiškų grąžinimo planą. Jei nesate tikri dėl savo turto vertės ar kokių dokumentų prireiks sėkmingam procesui, mūsų komanda yra pasiruošusi tapti jūsų patikimu patarėju kiekviename žingsnyje. Informacija dozuojama taip, kad nebūtumėte perkrauti techninėmis detalėmis, tačiau jaustumėtės gavę visą reikiamą pagrindą sprendimui priimti.
Mes vertiname jūsų laiką, todėl paraiškos užpildymas užtruks vos kelias minutes, o sprendimą priimsime operatyviai. Tai modernus būdas susitvarkyti savo finansus, pasitelkiant partnerį, kuris vertina etišką skolinimąsi ir ilgalaikį bendradarbiavimą. Nelaukite, kol skolos taps nepakeliama našta. Gaukite asmeninį refinansavimo pasiūlymą iš Wow financing ir pradėkite savo kelią į tvaresnę finansinę ateitį jau dabar.
Ženkite žingsnį tvaresnės finansinės ateities link
Finansinė laisvė prasideda nuo sąmoningų sprendimų ir gebėjimo efektyviai optimizuoti turimus įsipareigojimus. Šiame gide aptartas paskolų refinansavimas su įkeitimu parodė, kad jūsų nekilnojamasis turtas gali tapti ne streso šaltiniu, o galingu įrankiu siekiant sumažinti palūkanas ir sujungti visas skolas į vieną skaidrų mokėjimo planą. Jūs jau žinote, kaip pasirinkti patikimą kreditorių ir kodėl 2026 metais supaprastinta tvarka atveria dar daugiau galimybių jūsų biudžetui stabilizuoti.
Wow financing, būdama patikima Lietuvos kapitalo įmonė, siūlo stabilumą ir užtikrintumą per fiksuotas palūkanų normas. Tai užtikrina, kad jūsų kasmėnesinė įmoka išliks nepakitusi nepriklausomai nuo rinkos svyravimų ar infliacijos. Mūsų paprastas 3 žingsnių procesas sukurtas tam, kad sudėtingi finansiniai procesai taptų lengvai įveikiami, o jūs galėtumėte susitelkti į tai, kas svarbiausia jūsų gyvenime, užuot gaišę laiką prie painių sutarčių.
Sužinokite, kiek galite sutaupyti su Wow financing refinansavimu
Tikime, kad pasitelkę šias žinias ir pasirinkę patikimą partnerį, galėsite ramiau planuoti savo ateitį ir džiaugtis didesne finansine ramybe. Jūsų stabilumas yra pasiekiamas ranka, tereikia žengti pirmąjį žingsnį šiandien.
Dažniausiai užduodami klausimai
Ar galiu refinansuoti paskolas, jei mano kredito istorija nėra tobula?
Taip, refinansavimas su įkeitimu dažnai yra prieinamas net ir tiems, kurių kredito istorija praeityje turėjo tam tikrų nesklandumų. Kadangi paskola užtikrinama nekilnojamuoju turtu, kreditoriaus rizika tampa gerokai mažesnė, todėl vertinimas būna lankstesnis nei skolinantis be jokio užstato. Kiekviena situacija vertinama individualiai, atsižvelgiant į jūsų dabartines pajamas ir turto vertę. Mes vertiname jūsų dabartinį ryžtą susitvarkyti finansus labiau nei praeities klaidas, siekdami rasti geriausią asmeninį sprendimą.
Kokį turtą galima naudoti kaip užstatą refinansavimui su įkeitimu?
Kaip užstatą galite naudoti įvairaus tipo nekilnojamąjį turtą, esantį Lietuvos teritorijoje. Dažniausiai tai būna butai, gyvenamieji namai, sodybos, žemės ūkio ar namų valdos sklypai, taip pat komercinės paskirties patalpos. Svarbu, kad turtas priklausytų jums nuosavybės teise ir būtų likvidus. Atliekant procesą, paskolų refinansavimas su įkeitimu reikalauja nepriklausomo turto vertinimo, kuris padeda nustatyti tikslią rinkos vertę. Wow financing padeda supaprastinti šiuos vertinimo procesus, taupant jūsų brangų laiką.
Kiek laiko užtrunka visas refinansavimo procesas su turto įkeitimu?
Vidutiniškai visas procesas nuo paraiškos pateikimo iki galutinio senųjų skolų padengimo užtrunka nuo vienos iki dviejų savaičių. Trukmė priklauso nuo to, kaip greitai atliekamas turto vertinimas ir suderinamas vizitas pas notarą hipotekos lakštui pasirašyti. Wow financing siekia maksimaliai supaprastinti šiuos etapus, todėl taikomas paprastas 3 žingsnių procesas padeda išvengti nereikalingos delsties. Operatyvus dokumentų pateikimas iš jūsų pusės taip pat pagreitina lėšų išmokėjimą ir naujojo plano pradžią.
Ar įmanoma refinansuoti tik dalį turimų paskolų?
Taip, jūs turite visišką laisvę pasirinkti, kuriuos įsipareigojimus norite apjungti, o kuriuos palikti nepakeistus. Dažniausiai klientai pasirenka refinansuoti pačias brangiausias paskolas, pavyzdžiui, greituosius kreditus ar lizingus su aukštomis palūkanomis. Toks selektyvus paskolų refinansavimas su įkeitimu leidžia tikslingai sumažinti bendrą finansinę naštą. Mūsų ekspertai padės apskaičiuoti, koks derinys jums būtų naudingiausias, siekiant vienos, gerokai mažesnės mėnesio įmokos ir geresnių bendrų sąlygų jūsų kasdieniam gyvenimui.
Ar man reikės mokėti baudas seniesiems kreditoriams už anksčiau laiko grąžintą paskolą?
Pagal Lietuvoje galiojančius teisės aktus, vartojimo kredito davėjai gali taikyti tik ribotas kompensacijas už išankstinį paskolos grąžinimą. Dažniausiai, jei iki sutarties pabaigos liko mažiau nei metai, šis mokestis negali viršyti 0,5 ar 1 procento grąžinamos sumos. Nuo 2025 m. vasario įsigaliojusi tvarka dar labiau palengvino būsto paskolų perkėlimą, todėl papildomi mokesčiai už refinansavimą yra griežtai kontroliuojami. Prieš pradedant procesą, visada rekomenduojame kartu peržiūrėti esamas sutartis ir įvertinti galimą naudą.
Kas nutinka, jei ateityje nebegalėsiu mokėti refinansuotos paskolos įmokų?
Jei susiduriate su laikinais finansiniais sunkumais, svarbiausia yra nedelsiant susisiekti su mumis. Wow financing vertina atvirą dialogą ir visada ieško žmogiškų sprendimų, tokių kaip kredito atostogos (įmokų atidėjimas) ar mokėjimo grafiko peržiūra. Kadangi turtas yra įkeistas, mes siekiame išvengti bet kokių kraštutinių priemonių ir padėti jums stabilizuoti situaciją. Skaidrus bendradarbiavimas leidžia rasti išeitį net ir pasikeitus gyvenimo aplinkybėms, kartu išlaikant jūsų turtą saugų ir užtikrinant finansinę ramybę.
Ar galiu įkeisti turtą, kuris jau yra įkeistas kitam bankui (antrinė hipoteka)?
Taip, antrinė hipoteka yra įmanoma, jei jūsų turto vertė yra pakankamai didelė, palyginti su jau turimu įsipareigojimu. Tai reiškia, kad galite pasinaudoti likusia laisva turto verte papildomam finansavimui ar kitų skolų refinansavimui. Kreditorius vertina LTV (paskolos ir turto vertės santykį), kad užtikrintų saugų skolinimosi lygį. Toks sprendimas leidžia efektyviai išnaudoti turimą nekilnojamojo turto kapitalą be būtinybės visiškai padengti pirmąją paskolą, jei jos sąlygos jus tenkina ir norite papildomo stabilumo.
Kokie papildomi mokesčiai atsiranda refinansuojant su įkeitimu (notaras, vertinimas)?
Refinansuojant su įkeitimu, atsiranda keletas vienkartinių išlaidų: nepriklausomo turto vertintojo paslaugos bei notaro mokestis už hipotekos įregistravimą. Taip pat taikomas vienkartinis sutarties sudarymo mokestis už dokumentų parengimą. Nors tai reikalauja tam tikrų pradinių investicijų, ilgalaikis sutaupymas dėl mažesnių palūkanų šias išlaidas paprastai padengia per pirmuosius kelis mėnesius. Mes visada pateikiame skaidrų mokesčių modelį, kad tiksliai žinotumėte visus būsimus kaštus dar prieš pasirašydami naująją sutartį, vengiant bet kokių netikėtumų.