TL;DR: Norint išvengti skolų spąstų, būtina derinti kreditingumo patikrą viešuose registruose, rašytinį skolų dokumentavimą ir savalaikį perdavimą specialistams, vengiant savarankiško išieškojimo klaidų.
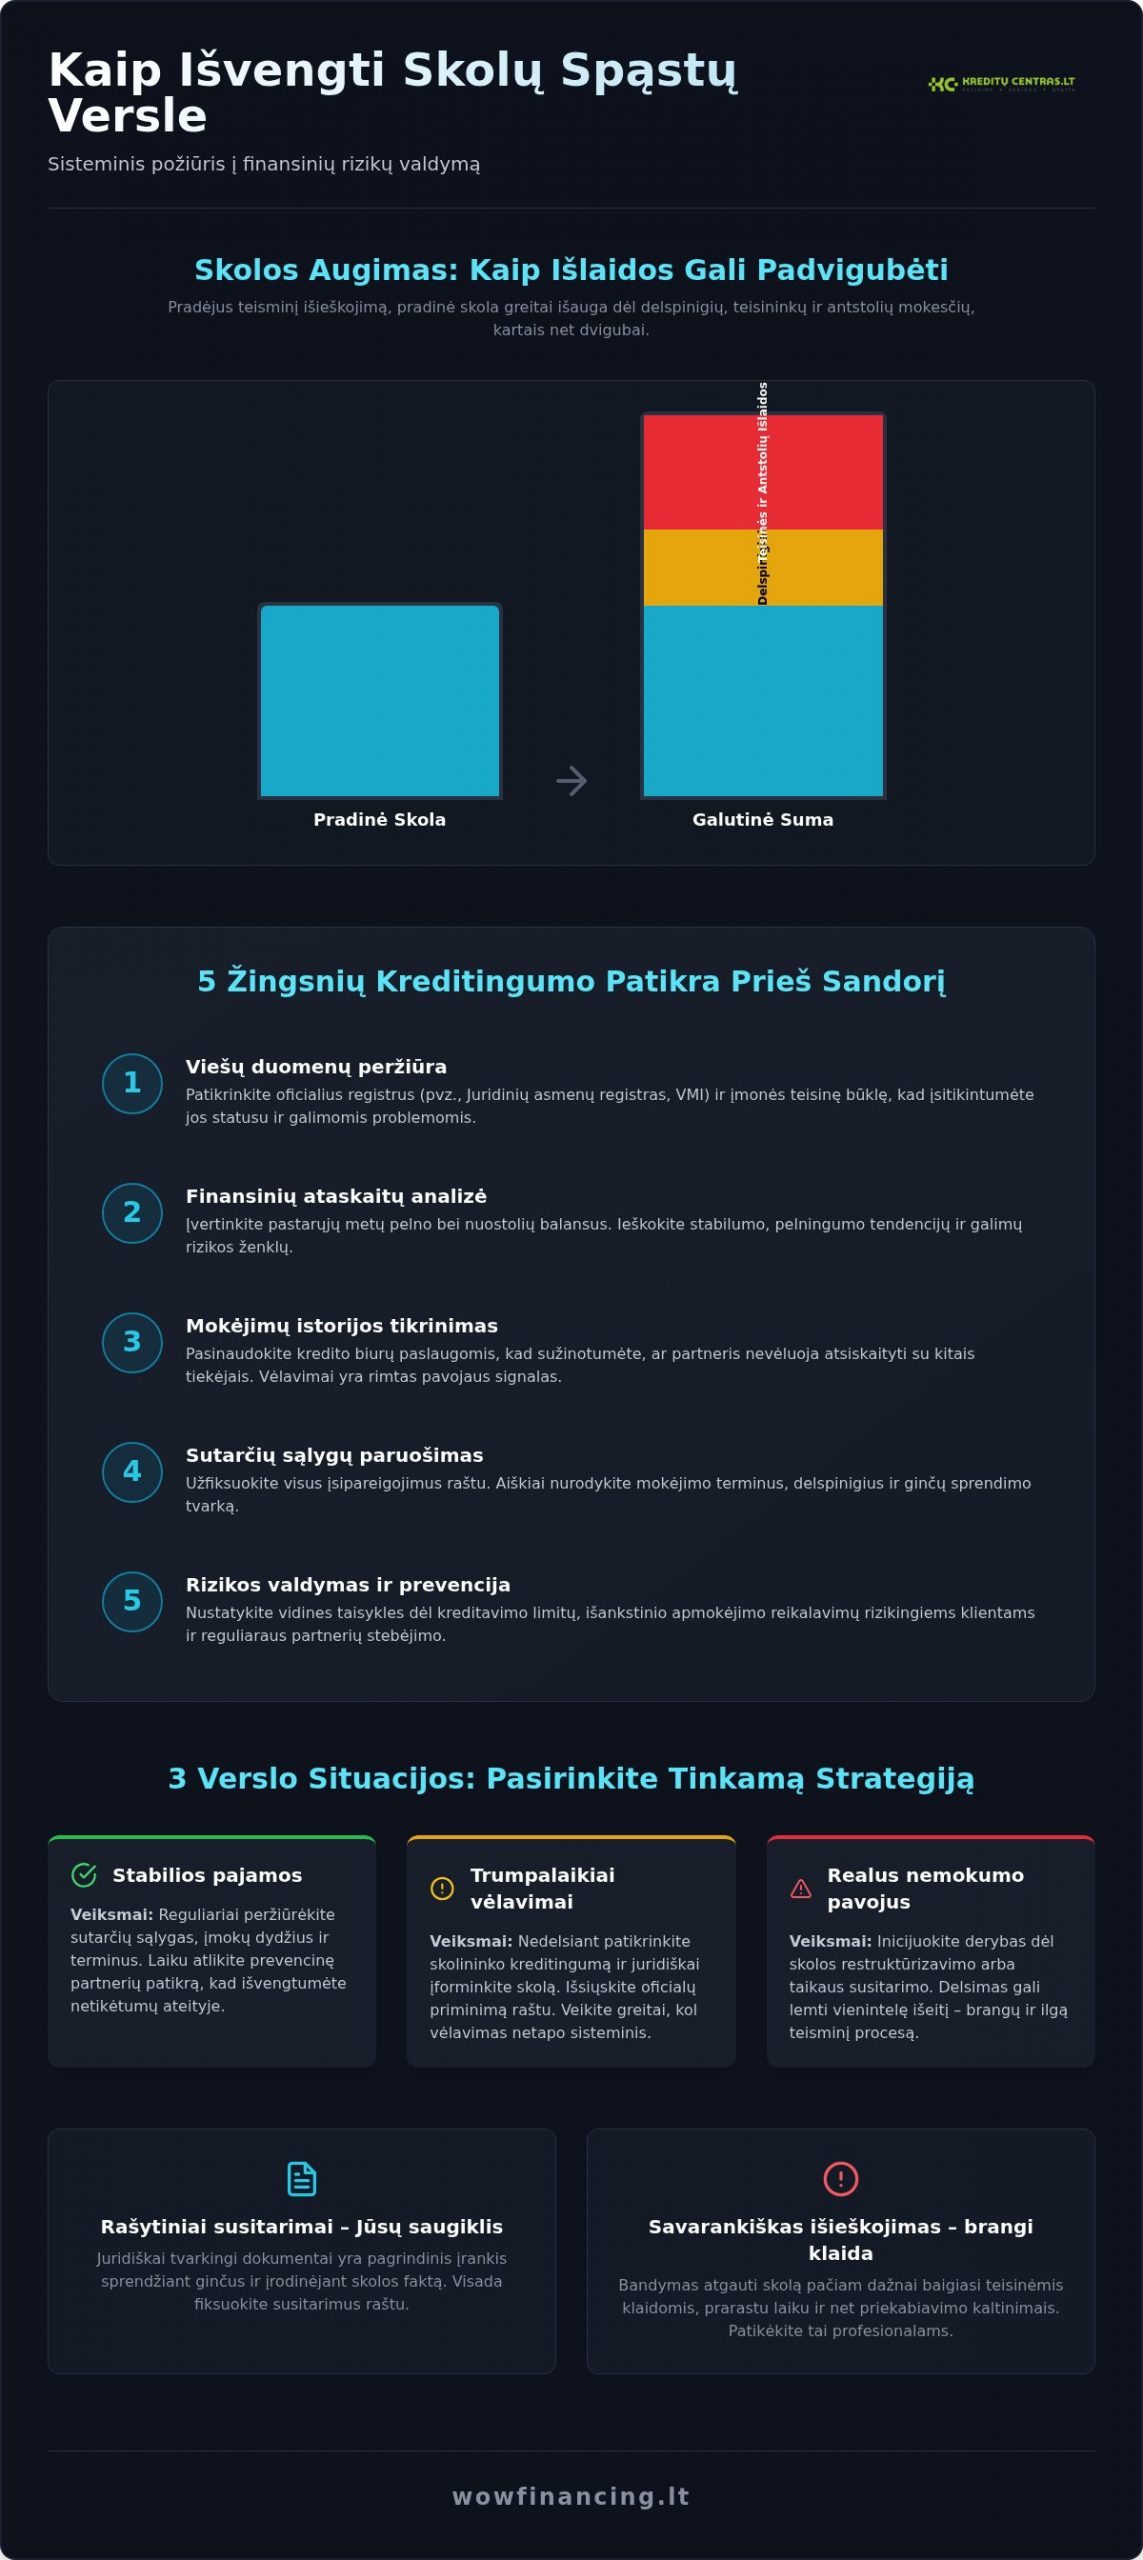
- Teisminis išieškojimas gali dvigubai padidinti išlaidas dėl delspinigių, teisininkų ir antstolių mokesčių.
- Prevencinės priemonės neapsaugo, jei skolininkas sąmoningai vengia kontakto arba yra visiškai nemokus.
- Rekomenduojama derybas dėl skolos restruktūrizavimo rinktis kaip ramesnę ir pigesnę alternatyvą teismui.
- Penkių žingsnių patikros procesas, apimantis finansinių ataskaitų analizę, padeda identifikuoti rizikingus partnerius.
Verslo pinigų srautų apsauga reikalauja sistemingo požiūrio: nuo griežto partnerių tikrinimo iki aiškios delspinigių skaičiavimo metodikos. Tinkamai paruošti dokumentai ir savalaikiai teisiniai veiksmai padeda išvengti nemokumo rizikų bei užtikrina greitesnį lėšų grąžinimą.
3 Verslo situacijos: pasirinkite teisingą strategiją
Pasirinkimas priklauso nuo jūsų verslo finansinės būklės. Su klientais matome, kad įmonės dažnai vėluoja imtis veiksmų; savalaikiai sprendimai apsaugo nuo griežtų sankcijų.
Trys tipinės situacijos ir konkretūs žingsniai:
- Stabilios pajamos. Laiku peržiūrėkite įmokų dydį ir terminus, kad skolų spąstai (finansiniai įsipareigojimai ir rizika) neįsitvirtintų; pradėkite nuo praktinių būdų, aprašytų čia: Kaip sumažinti mėnesines paskolų įmokas: 5 veiksmingi būdai.
- Trumpalaikiai pirkėjų vėlavimai. Pirmiausia patikrinkite skolininką (kreditingumo vertinimas) ir parenkite popierius dėl skolos (skolų dokumentavimas), kol vėlavimas dar neišsiplėtė.
- Realus nemokumo pavojus. Derėkitės dėl susitarimo dėl mokėjimo (skolos restruktūrizavimas); delsiant lieka skolos atidavimas per teismą (teisminis išieškojimas).
Finansų valdymas be aiškių terminų ir dokumentų lengvai nuveda nuo plano, todėl prevencinės priemonės čia veikia greičiau už vėlyvas reakcijas.
Rašytiniai skolų susitarimai apsaugo nuo ginčų
Aiškūs popieriai dėl skolos užkerta kelią nesusipratimams ir saugo nuo ilgų ginčų. Kai skolininkas vengia kontakto, juridiškai tvarkingi dokumentai tampa pagrindiniu jūsų įrankiu.
Tinkamai įforminti susitarimai veikia kaip saugos diržas kelyje: užfiksuokite paskolos faktą raštu ir nurodykite tikslias grąžinimo datas. Kai asmuo neatsako į žinutes, oficialus rašytinis priminimas atnaujina dialogą ir parodo, kad situaciją vertinate rimtai.
Prieš taikydami kaip vengti (prevencinės priemonės) vėluojančių mokėjimų taktiką, patikrinkite skolininką: taip aiškiau matysite kitos šalies galimybes.
Kartais senos skolos ima slėgti patį skolininką. Tokiais atvejais pasitarnauja Paskolų refinansavimas, leidžiantis sujungti kelis įsipareigojimus į vieną. Naujas susitarimas dėl mokėjimo dažnai būna ramesnė išeitis nei skolos atidavimas per teismą, nes sumažina papildomą stresą ir palieka erdvės tolesniam bendradarbiavimui.
Teisingai parinkti veiksmai susiaurina riziką, o skolų spąstai tampa lengviau suvaldomi, kai žingsniai apgalvoti iš anksto. Jei reikia pagalbos su dokumentais ar refinansavimo vertinimu, prašykite individualaus pasiūlymo.
5 Žingsniai: kreditingumo patikra prieš sandorį
Patikrinti skolininką yra būtina sąlyga, norint apsaugoti verslo finansus nuo neatsakingų partnerių. Verslo saugumui užtikrinti renkamės išsamią finansinių ataskaitų analizę, nes ji leidžia iš anksto pastebėti gręsiančias nemokumo rizikas ir sumažina tikimybę, kad vėliau prireiks sprendimų, tokių kaip Būsto paskolos pradiniam įnašui: Kaip sukaupti. Skolos griauna planus, todėl patikra eina pirma.
- Viešų duomenų peržiūra: patikrinami oficialūs registrai ir įmonės teisinė būklė.
- Finansinių ataskaitų analizė: įvertinami pastarųjų metų pelno bei nuostolių balansai.
- Mokėjimų istorijos tikrinimas: analizuojami partnerio vėlavimai atsiskaityti su kitais tiekėjais.
- Sutarčių sąlygų paruošimas: parengiamas tinkamas popierių dėl skolos fiksavimas.
- Rizikos valdymas: numatomos rizikingų sandorių vengimo (prevencinių priemonių) taisyklės.
Apie ką dažnai nesusimąstoma: net maži vėlavimai signalizuoja apie gilėjančias finansines problemas. Neatsakingas požiūris greitai virsta nuostoliais. Jei laiku netaikomos apsaugos, gali grėsti skolų spąstai, o galiausiai ir skolos atidavimas per teismą. Taikus susitarimas dėl mokėjimo lieka atsarginiu keliu, kai patikra ir dokumentai jau sutvarkyti.
Delspinigiai ir teisinės išlaidos greitai didina naštą
Delspinigiai ir teisinės išlaidos gali greitai padidinti jūsų finansinę naštą. Praktikoje pastebiu, kad žmonės dažnai neįvertina, kaip greitai nedidelė skola išauga dėl papildomų mokesčių. Todėl laiku atliktas wow financing, Efektyvesnis skolinimosi būdas padeda išvengti nepageidaujamų teisminių procesų.
Griežti mokesčiai kerta stipriai: nemokant įmokų, prisideda išieškojimo išlaidos. Kai pradedamas skolos atidavimas per teismą, išlaidos išauga dvigubai. Finansiniai įsipareigojimai ir rizika reikalauja nuolatinio dėmesio, o protingas susitarimas dėl mokėjimo saugo piniginę geriau už delsimą.
| Paslaugos ar mokesčio tipas | Kas sudaro išlaidas |
|---|---|
| Delspinigiai | Procentai už kiekvieną praleistą dieną |
| Teisininkų paslaugos | Dokumentų rengimas ir atstovavimas |
| Antstolių išlaidos | Vykdymo veiksmai ir administravimas |
Teisinis procesas reikalauja didelių resursų: kiekvieno atskiro veiksmo kaina prisideda prie bendros skolos. Dėl to prevencinės priemonės taikytinos tol, kol reikalas nepasiekė teismo. Norėdami įvertinti delspinigių ir paslaugų poveikį jūsų atveju, susisiekite konsultacijai.
Savarankiškas išieškojimas tampa klaida
Mėginimas atgauti pinigus savo jėgomis dažnai baigiasi teisinėmis klaidomis ir prarastu laiku. Netinkamai parengti popieriai dėl skolos užkerta kelią greitai atgauti lėšas.
Mūsų praktikoje matome, kad kreditoriai patys bando rašyti griežtus laiškus arba ieškoti skolininko asmeniškai. Tokioje situacijoje kylanti baimė padaryti procesinius pažeidimus yra pagrįsta. Jei spaudimas peržengia ribas, skolininkas gali kreiptis į teisėsaugą dėl priekabiavimo, o tuomet finansiniai įsipareigojimai ir rizika krenta pačiam kreditoriui. Prieš pradedant bet kokius veiksmus būtina patikrinti skolininką: toks atidumas saugo nuo tuščių išlaidų.
Savarankiškas atgavimo procesas primena bandymą taisyti sudėtingą variklį be tinkamų įrankių. Pradžioje atrodo, kad sutaupysite, vėliau pastebite, jog sugadinote svarbias detales.
Tinkamesnis kelias: iškart perleisti darbą specialistams. Tai leidžia išvengti emocijų ir brangiai kainuojančių klaidų. Kai derybos vyksta profesionaliai, susitarimas dėl mokėjimo pasiekiamas greičiau, o skolos atidavimas per teismą lieka tik kraštutinė priemonė.
Kaip vengti vėlavimų (prevencines priemones) verta žinoti iš anksto, nes delsimas veikia skolininko naudai; laikas čia lemia baigtį. Mažos įmonės dažniau renkasi taikų susitarimą, o didelėms bendrovėms labiau tinka griežtas teisinis kelias. Jei manote, kad patys susitvarkysite greičiau, įvertinkite riziką: be teisinių žinių galite prarasti galimybę atgauti pinigus. Perleiskite išieškojimą profesionalams ir gaukite aiškų veiksmų planą.
Frequently asked questions
Kokie yra dažniausi skolų išieškojimo spąstai?
Dažniausi skolų spąstai kyla dėl žodinių susitarimų ir delsimo kreiptis į specialistus. Versle laiko švaistymas tik sumažina galimybę atgauti lėšas, todėl veikti reikia be atidėliojimo.
Kaip patikrinti skolininko kreditingumą?
Norint patikrinti skolininką, reikia išanalizuoti jo finansinius duomenis bei viešus registrus prieš pasirašant sutartis. Ši prevencija apsaugo nuo nemokių partnerių ir kainuoja mažiau nei vėlesnis išieškojimas.
Kodėl svarbu tinkamai dokumentuoti skolų susitarimus?
Tvarkingi popieriai dėl skolos užtikrina teisinį aiškumą ir padeda lengviau įrodyti nemokumo faktą. Neturint rašytinių įrodymų, skolos atidavimas per teismą tampa itin sudėtingas; rašytinis paketas lieka jūsų pagrindinis skydas.
Ką daryti, jei bendravimas su skolininku nutrūksta?
Jei skolininkas vengia ryšio, susitarimas dėl mokėjimo turi būti perkeliamas į oficialų teisinį lygmenį. Registruoti laiškai atveria kelią tolesniems veiksmams, todėl laukti savaiminio atsakymo neverta.
Kaip išvengti skolų su savo klientais?
Patikimas būdas, kaip vengti vėluojančių mokėjimų, yra aiškių apmokėjimo terminų nustatymas ir avansinių įmokų taikymas. Griežta kontrolė palaiko stabilų pinigų srautą ir saugo finansinę sveikatą.
Kaip išvengti skolų spąstų 2026 metais
Norint suprasti, kaip vengti vėluojančių atsiskaitymų, būtina stebėti pinigų srautus: tai tiesiogiai siejasi su strategijos pasirinkimu, dokumentavimu ir kreditingumo patikra, aptartais aukščiau.
Suvaldyti skolų spąstai padeda išsaugoti įmonės stabilumą. Įmonės atstovai padeda optimizuoti procesus bei suvaldyti nemokumo rizikas.
Susiduriate su vėluojančiais mokėjimais? Kreipkitės individualiai konsultacijai į „wow financing“ specialistus jau dabar.