Ar žinojote, kad nuo 2026 m. rugpjūčio 1 d. svajonė apie nuosavus namus tapo gerokai pasiekiamesnė, nes minimalus pradinis įnašas pirmą kartą perkantiems būstą oficialiai sumažėjo nuo 15 iki 10 procentų? Nors nekilnojamojo turto kainos šalyje išlieka aukštos, o griežti bankų reikalavimai pajamų ir įsipareigojimų santykiui (DTI) dažnai baugina, taupymas nebūtinai turi būti dešimtmetį trunkanti kova su infliacija. Dauguma pirkėjų pagrįstai jaučiasi įstrigę tarp kylančių rinkos kainų ir lėto taupymo proceso, ypač kai būsto paskolos pradiniam įnašui reikalinga suma nuolat auga.
Mes suprantame, kad neaiškumas dėl palūkanų normų ir papildomų išlaidų notarui ar turto vertinimui gali kelti įtampą. Šiame straipsnyje sužinosite, kaip pasinaudoti naujomis 2026 m. taisyklėmis ir rasti optimalius būdus pradiniam įnašui finansuoti, išlaikant visišką finansinį stabilumą. Paruošėme jums aiškią strategiją, kaip sukaupti reikiamą 10 ar 15 procentų sumą, kaip esamų įsipareigojimų refinansavimas gali padėti sumažinti jūsų skolos naštą prieš kreipiantis į banką ir kaip užsitikrinti geriausias sąlygas pirmajam būstui. Suprasite, kaip pagerinti savo kredito reitingą ir užtikrintai žengti į naujus namus.
Pagrindinės Išvados
- Sužinokite, kaip pasinaudoti 2026 m. įsigaliojusia lengvata, leidžiančia pirmąjį būstą įsigyti turint tik 10 proc. pradinį įnašą vietoj anksčiau reikalautų 15 proc.
- Išmokite teisingai apskaičiuoti visas papildomas pirkimo išlaidas, kad sukauptos būsto paskolos pradiniam įnašui lėšos nebūtų netikėtai sunaudotos notarų mokesčiams ar turto vertinimui.
- Suvokite, kaip esamų vartojimo paskolų refinansavimas gali padėti sumažinti jūsų mėnesio įsipareigojimus ir taip pagerinti mokumo rodiklius prieš kreipiantis į banką.
- Atraskite 5 žingsnių planą, kaip atlikti asmeninės kredito istorijos auditą ir pašalinti kliūtis, kurios gali trukdyti gauti palankiausias skolinimosi sąlygas.
- Sužinokite, kaip lankstūs finansavimo sprendimai padeda padengti būsto įrengimo ar notarines išlaidas, leidžiant pagrindines santaupas tikslingai panaudoti pradiniam įnašui.
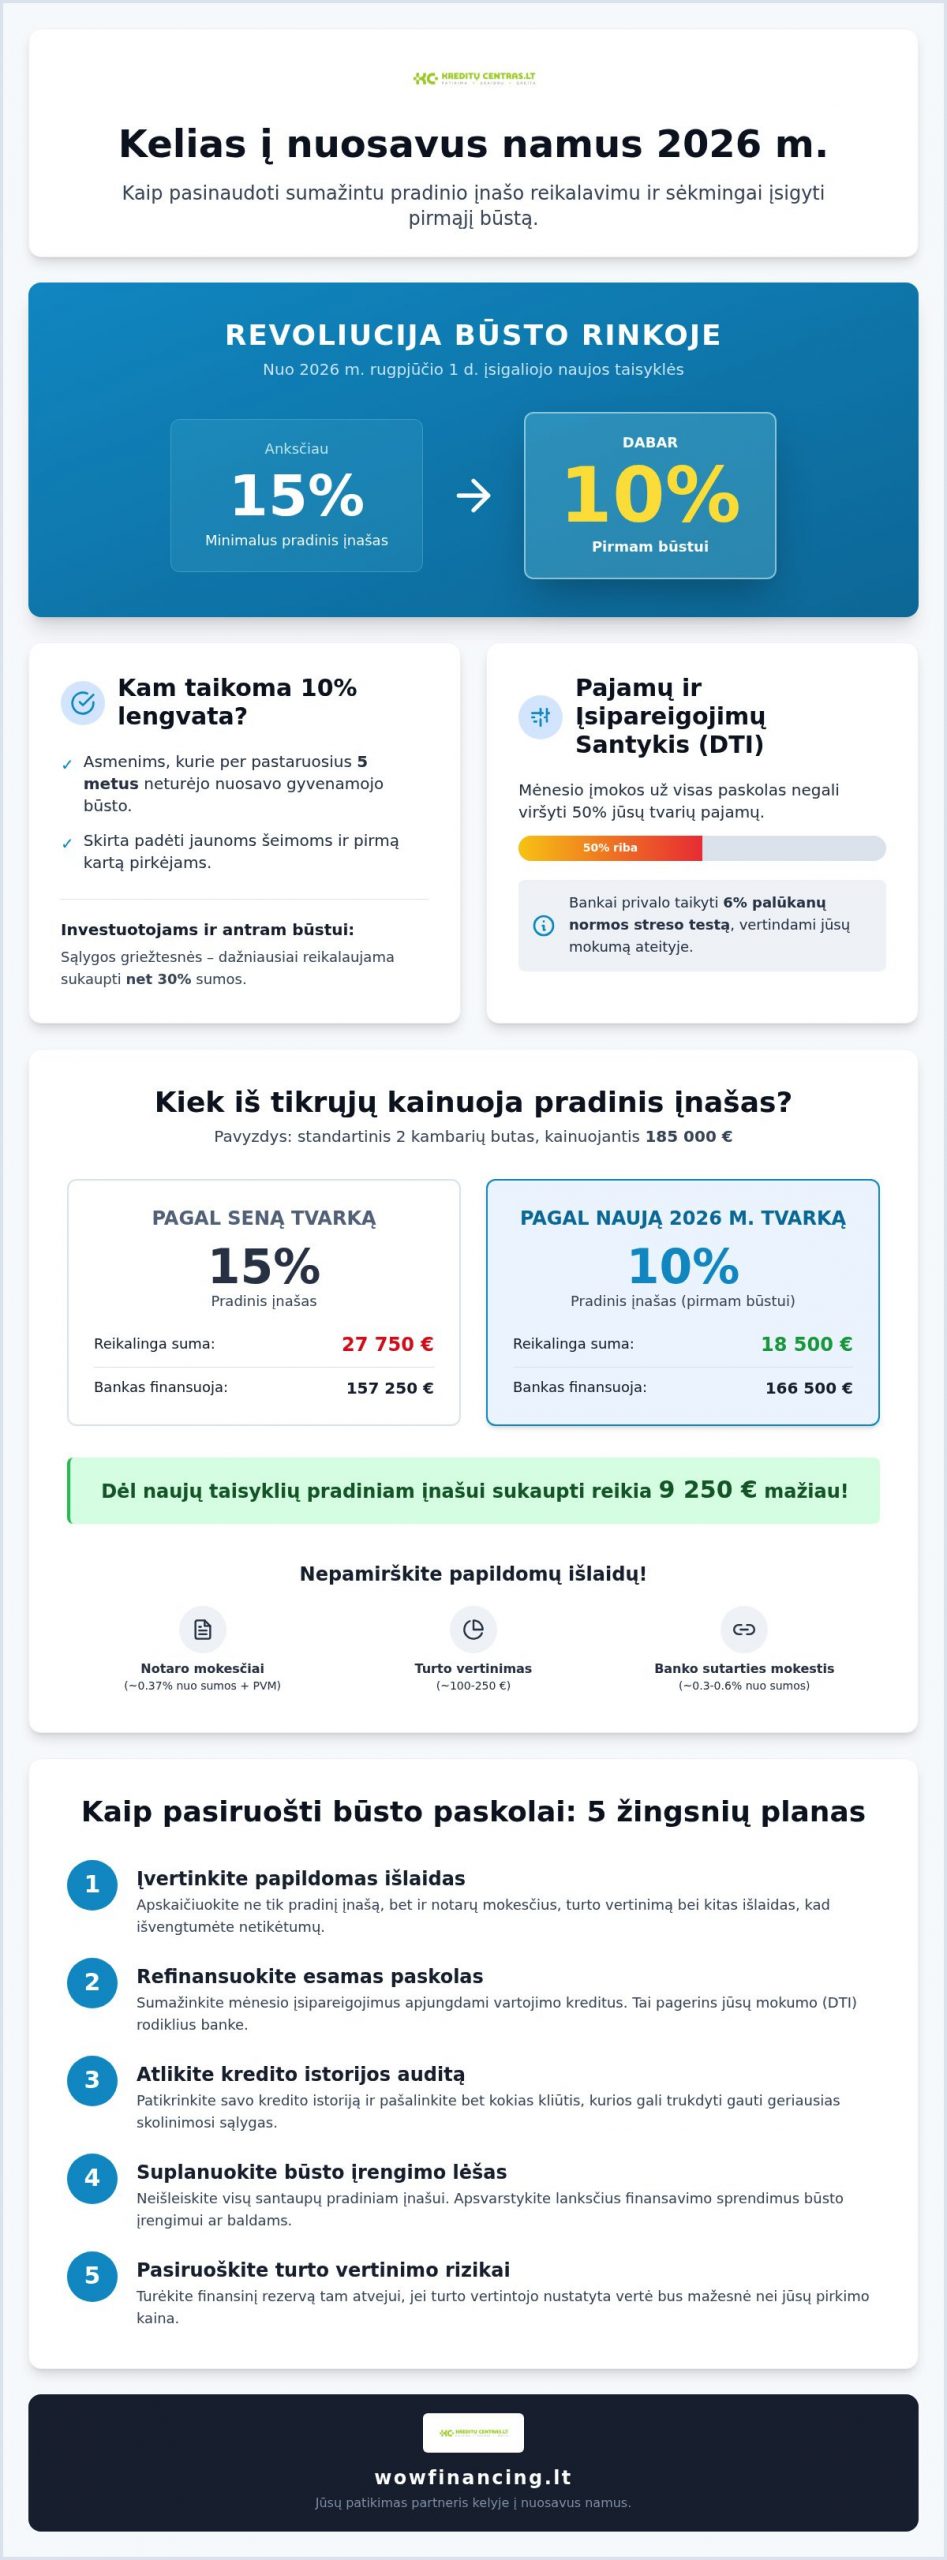
Naujos 2026 m. taisyklės: 10 proc. pradinis įnašas pirmajam būstui
2026-ieji atnešė ilgai lauktų permainų Lietuvos būsto rinkoje. Nuo rugpjūčio 1 dienos įsigalioję Atsakingojo skolinimo nuostatų (ASN) pakeitimai tapo tikra revoliucija tiems, kurie svajoja apie savo namus. Svarbiausia naujiena yra sumažintas reikalavimas pirmajam būstui. Dabar pradinis įnašas gali siekti tik 10 proc. turto vertės, o tai gerokai palengvina finansinę naštą kaupiantiems lėšas. Tačiau šios taisyklės turi aiškius saugiklius, skirtus užtikrinti rinkos stabilumą ir apsaugoti pirkėjus nuo per didelės rizikos.
Kam prieinama 10 proc. pradinio įnašo lengvata?
Ši lengvata taikoma asmenims, kurie pastaruosius penkerius metus neturėjo nuosavo gyvenamojo būsto. Tai reiškia, kad net jei anksčiau buvote savininkas, bet turtą pardavėte prieš daugiau nei penkmetį, vėl galite pretenduoti į palankesnes sąlygas. Tokia tvarka padeda jaunoms šeimoms ir pirmą kartą pirkėjams greičiau įsigyti turtą, kol rinkos kainos dar nepakilo. Tuo tarpu investuotojams ar perkantiems antrąjį būstą sąlygos tapo griežtesnės. Jiems dažniausiai tenka sukaupti net 30 proc. sumos, nebent daugiau nei pusė ankstesnės paskolos jau yra grąžinta. Tai daroma siekiant pristabdyti spekuliacinį kainų augimą ir palikti daugiau galimybių tiems, kam namų reikia nuolatiniam gyvenimui.
Pajamos ir įsipareigojimai: naujasis 50 proc. limitas
Net ir turint sukauptą įnašą, bankai itin atidžiai vertina jūsų galimybes grąžinti kreditą. DTI rodiklis (įsipareigojimų ir pajamų santykis) yra pagrindinis jūsų skolinimosi pajėgumo matas, nurodantis, kokią dalį tvarių pajamų galite saugiai skirti paskolų įmokoms. Pagal naująsias taisykles, visos jūsų mėnesio įmokos negali viršyti 50 proc. pajamų. Be to, bankai privalo taikyti 6 proc. palūkanų streso testą. Tai reiškia, kad jūsų mokumas tikrinamas ne pagal dabartines rinkos palūkanas, o pagal teorinį 6 proc. scenarijų. Toks griežtumas saugo pirkėjus nuo galimų finansinių sunkumų ateityje, jei rinkos sąlygos pasikeistų. Todėl būsto paskolos pradiniam įnašui planavimas prasideda ne tik nuo taupymo, bet ir nuo atsakingo savo biudžeto vertinimo.
Norint sėkmingai praeiti šį vertinimą, svarbu turėti kuo mažiau smulkių įsipareigojimų. Kiekviena lizingo įmoka ar vartojimo kreditas tiesiogiai mažina sumą, kurią bankas gali jums suteikti būstui. Jei matote, kad jūsų DTI rodiklis priartėjo prie ribos, verta apsvarstyti turimų kreditų refinansavimą. Tai padeda apjungti įmokas ir sumažinti mėnesio naštą, taip atlaisvinant vietos pagrindinei būsto paskolai. Planuojant būsto paskolos pradiniam įnašui reikalingas lėšas, taip pat svarbu numatyti papildomas išlaidas notarui ar turto vertinimui, kurios dažnai pamirštamos pradiniame etape.
Kiek iš tikrųjų kainuoja pradinis įnašas 2026 metais?
Dauguma pirkėjų klaidingai mano, kad sukaupus lygiai 10 proc. būsto vertės, durys į naujus namus iškart atsiveria. Nors Atsakingojo skolinimo nuostatai numato minimalų slenkstį, reali finansinė našta pirkimo metu dažnai būna 2–5 proc. didesnė. Tai susiję su paslėptomis sandorio išlaidomis, kurias privalote padengti iš savo kišenės, nes bankas jų nefinansuoja. Planuojant biudžetą, būtina numatyti lėšas turto vertinimui (apie 100–250 eurų), banko sutarties mokesčiui (0,3–0,6 proc. nuo sumos) ir notaro paslaugoms, kurios sudaro 0,37 proc. nuo paskolos sumos plius PVM. Galutiniame etape taip pat prisideda hipotekos registravimo mokestis Registrų centre bei turto draudimas.
Skaičiuoklė: 10 proc. vs 15 proc. pradinis įnašas
Pažvelkime į konkretų pavyzdį remdamiesi vidutinėmis rinkos kainomis. Standartinis dviejų kambarių butas šalyje 2026 metais kainuoja apie 185 000 eurų. Taikant naująją 10 proc. taisyklę, jūsų būsto paskolos pradiniam įnašui reikės 18 500 eurų. Jei skolintumėtės pagal senąją tvarką su 15 proc. įnašu, ši suma išaugtų iki 27 750 eurų. Nors mažesnis įnašas leidžia būstą įsigyti greičiau, svarbu suprasti, kad skolinantis didesnę sumą, jūsų mėnesio įmoka bus šiek tiek aukštesnė, nes bankas finansuoja 166 500 eurų vietoj 157 250 eurų. Be to, pirkėjai dažnai pamiršta, kad po sandorio pasirašymo reikės lėšų bent minimaliam įsikūrimui ar nenumatytiems remonto darbams, todėl išleisti absoliučiai visų santaupų pradiniam įnašui nėra saugu.
Turto vertinimo įtaka įnašui
Viena didžiausių rizikų kyla tada, kai turto vertintojo nustatyta rinkos vertė nesutampa su pirkimo kaina. Pavyzdžiui, jei sutarėte pirkti būstą už 190 000 eurų, bet vertintojas jį įvertino tik 180 000 eurų, bankas savo 90 proc. finansavimą skaičiuos nuo mažesnės sumos. Tokiu atveju jums teks padengti ne tik 10 proc. nuo 180 000 eurų (18 000 eurų), bet ir visą 10 000 eurų skirtumą tarp kainos ir vertės. Turto vertinimas yra kritinis dokumentas, kuris galutinai apibrėžia maksimalią banko suteikiamos paskolos sumą ir tiesiogiai koreguoja jūsų nuosavų lėšų poreikį. Jei matote, kad papildomos išlaidos notarui ar vertinimui gali ištuštinti jūsų rezervą, vartojimo paskola gali padėti padengti šias susijusias išlaidas, išsaugant pagrindines santaupas pradiniam įnašui.
Finansų ekspertai pataria po pirkimo išlaikyti bent 3 mėnesių įmokų dydžio „pagalvę“. 2026 metais, kai nekilnojamojo turto rinka išlieka dinamiška, o palūkanų normos stabilizuojasi ties 3,8–4,2 proc. riba, toks atsargumas padeda išvengti įtampos pasikeitus gyvenimo aplinkybėms. Būsto paskolos pradiniam įnašui sukaupta suma yra tik pirmas žingsnis, tačiau teisingas papildomų kaštų įvertinimas užtikrina, kad kelias į naujus namus bus sklandus ir be nemalonių finansinių staigmenų.
Strategijos, kaip gauti trūkstamą sumą pradiniam įnašui
Taupymas 2026 metais tapo efektyvesnis dėl patrauklių indėlių palūkanų normų, kurios sekė paskui 2,2 proc. siekiantį 6 mėnesių EURIBOR rodiklį. Automatizuoti pervedimai į taupymo sąskaitą padeda disciplinuotai kaupti lėšas, tačiau sparčiai augant nekilnojamojo turto kainoms, vien kantrybės dažnai nepakanka. Jei būsto paskolos pradiniam įnašui trūksta tik nedidelės dalies, pirkėjai vis dažniau derina kelis finansinius instrumentus. Svarbu prisiminti, kad bankai reikalauja, jog pradinis įnašas būtų sukauptas iš nuosavų, o ne skolintų lėšų, todėl strategija turi būti sumani ir teisiškai tvarkinga.
Vartojimo paskola kaip biudžeto optimizavimo įrankis
Nors paties pradinio įnašo skolintis negalima, vartojimo kreditas gali tapti puikiu pagalbininku dengiant kitas su pirkimu susijusias išlaidas. Pavyzdžiui, galite pasiskolinti būsto įrengimui, baldams ar notariniams mokesčiams. Tokiu būdu visos jūsų turimos santaupos lieka grynai pradiniam įnašui padengti. „wow financing“ siūlo lanksčius sprendimus tokioms susijusioms išlaidoms, užtikrindami paprastą 3 žingsnių procesą ir fiksuotas palūkanas. Prieš priimant šį sprendimą, būtina įvertinti savo DTI rodiklį; jūsų bendros įmokos, įskaitant ir naująją būsto paskolą, negali viršyti 50 proc. tvarių mėnesio pajamų.
Valstybės parama jaunoms šeimoms
2026 m. valstybė tęsia aktyvų regioninės plėtros skatinimą, siūlydama subsidijas jaunoms šeimoms, perkančioms pirmąjį būstą ne pagrindiniuose šalies centruose. Ši parama gali padengti dalį pradinio įnašo arba būti panaudota paskolos daliai grąžinti. Subsidijų dydis priklauso nuo šeimos sudėties ir pasirinktos vietovės, o jų derinimas su banko finansavimu leidžia pirkėjams startuoti su minimaliomis asmeninėmis santaupomis. Tai ypač aktualu tiems, kurie nori išvengti ilgų taupymo metų ir pasinaudoti dabartinėmis rinkos galimybėmis.
Kita vertus, dažnas pirkėjas sulaukia pagalbos iš šeimos narių. Teisiškai saugiausias būdas tai padaryti yra dovanojimo sutartis, kurią bankai pripažįsta kaip teisėtą nuosavų lėšų šaltinį. Jei dovanojama suma viršija įstatymų numatytas ribas, sutartį būtina patvirtinti pas notarą, kad vėliau nekiltų klausimų dėl lėšų kilmės. Tiems, kurie turi kitą nekilnojamąjį turtą, pavyzdžiui, sodybą ar tėvų namus, egzistuoja galimybė šį turtą pateikti kaip papildomą užstatą. Tokiu atveju būsto paskolos pradiniam įnašui grynaisiais pinigais gali visai neprireikti, nes bankas gali finansuoti iki 100 proc. perkamo turto vertės, užtikrindamas paskolą abiem objektais.
Kiekviena situacija yra individuali, todėl geriausia strategija gimsta įvertinus visus turimus išteklius. Svarbiausia yra išlaikyti balansą tarp noro greičiau įsikurti ir realių finansinių galimybių ilgalaikėje perspektyvoje.
Kaip pasiruošti būsto paskolai: 5 žingsnių planas
Pasiruošimas būsto įsigijimui yra ne tik taupymo maratonas, bet ir kruopštus asmeninių finansų auditas. Nors sukauptos lėšos būsto paskolos pradiniam įnašui yra kritinis sėkmės veiksnys, bankas jūsų paraišką vertins per platesnę prizmę: stabilumą, patikimumą ir ilgalaikį mokumą. 2026 metais, kai Atsakingojo skolinimo nuostatai tapo dar labiau orientuoti į vartotojo apsaugą, techninis pasiruošimas tampa toks pat svarbus kaip ir pati santaupų suma. Pateikiame konkretų veiksmų planą, kuris padės jums tapti idealiu klientu bankui.
Refinansavimo galia prieš imant būsto paskolą
Vienas didžiausių trukdžių gauti norimą paskolos sumą yra išsklaidyti smulkūs įsipareigojimai. Kiekviena lizingo įmoka, vartojimo kreditas ar net nenaudojama kredito kortelė tiesiogiai mažina jūsų skolinimosi limitą. Čia į pagalbą ateina „wow financing“ refinansavimo paslaugas teikiantys specialistai. Refinansavimas (kelių skirtingų kreditų sujungimas į vieną) leidžia ne tik sumažinti bendrą mėnesio įmoką, bet ir žymiai pagerinti jūsų DTI rodiklį (įsipareigojimų ir pajamų santykį). Mažesnė kasmėnesinė našta banko akyse reiškia, kad galite saugiai prisiimti didesnį būsto kreditą, nes jūsų laisvų pajamų dalis tampa didesnė.
Kredito reitingo gerinimas
Jūsų kredito istorija yra jūsų finansinis veidas, kurį bankai tyrinėja už pastaruosius kelerius metus. Didžiausią žalą reitingui daro net ir trumpi vėlavimai apmokėti sąskaitas ar įmokas. Jei jūsų istorijoje yra „pilkų zonų“, reputacijai atstatyti paprastai prireikia 6–12 mėnesių nepriekaištingo elgesio. Norėdami pagerinti savo pozicijas, pirmiausia išvalykite visas smulkias skolas ir venkite naujų paraiškų kreditams gauti likus pusmečiui iki kreipimosi dėl būsto. Bankai vertina nuspėjamumą, todėl stabilus darbo stažas (bent 6 mėnesiai dabartinėje darbovietėje) ir aiški pajamų kilmė yra būtini elementai.
5 žingsnių planas sėkmingam startui:
- Atlikite kredito istorijos auditą: Pasitikrinkite savo reitingą „Mano Creditinfo“ sistemoje ir įsitikinkite, kad nėra klaidų ar pamirštų skolų.
- Optimizuokite įsipareigojimus: Pasinaudokite refinansavimu, kad sujungtumėte smulkius kreditus ir padidintumėte savo mėnesio pajėgumą.
- Užsitikrinkite pajamų stabilumą: Venkite keisti darbą bandomuoju laikotarpiu ir pasirūpinkite, kad visos pajamos būtų oficialiai deklaruotos.
- Gaukite išankstinį vertinimą: Kreipkitės į bankus dėl preliminaraus kreditingumo vertinimo dar prieš pradedant lankyti objektus.
- Paruoškite dokumentų paketą: Iš anksto susisteminkite pajamų deklaracijas, banko išrašus ir turto vertinimo dokumentus, kad procesas vyktų sklandžiai.
Jei jaučiate, kad jūsų dabartiniai įsipareigojimai riboja galimybes sukaupti pakankamai lėšų būsto paskolos pradiniam įnašui, verta pasitarti su ekspertais. Sužinokite, kaip refinansavimas gali padėti jums pasiruošti didžiausiam gyvenimo pirkiniui.
Sprendimai su „wow financing“: kelias į savo namus
Kiekviena istorija apie naujus namus prasideda nuo plano, o sėkmingas planas reikalauja patikimo partnerio. Mes suprantame, kad būsto paskolos pradiniam įnašui kaupimas gali būti varginantis procesas, ypač kai rinkos kainos diktuoja savas taisykles. „wow financing“ komanda į jūsų finansinę situaciją žvelgia individualiai, padėdama rasti sprendimus ten, kur standartiniai bankų algoritmai mato tik skaičius. Mūsų tikslas yra suteikti jums reikiamus įrankius, kad svajonė apie nuosavą būstą taptų realybe be nereikalingo streso ar sudėtingos finansinės retorikos.
Mūsų siūlomi lankstūs vartojimo kredito (paskolos asmeniniams poreikiams) sprendimai yra skirti padengti visas susijusias būsto išlaidas, kurios dažnai tampa kliūtimi. Užuot naudoję savo sunkiai sukauptas santaupas notarų mokesčiams, turto vertinimui ar pradiniam įrengimui, galite šias lėšas išsaugoti pagrindiniam tikslui. Tai leidžia užtikrinti, kad jūsų būsto paskolos pradiniam įnašui skirta suma liktų nepaliesta, o jūs galėtumėte drąsiai pasirašyti pirkimo sutartį. Be to, mes akcentuojame visišką skaidrumą: mūsų sutartyse nėra jokių paslėptų mokesčių, o visos sąlygos pateikiamos aiškiai ir suprantamai.
Kodėl verta rinktis lietuvišką kapitalą?
Būdami Lietuvos kapitalo įmonė, mes puikiai išmanome vietinės nekilnojamojo turto rinkos specifiką ir operatyviai reaguojame į jos pokyčius. Tai leidžia mums priimti sprendimus greičiau ir lanksčiau nei didelės tarptautinės korporacijos. Mes sukūrėme paprastą 3 žingsnių procesą, kuris taupo jūsų laiką: užpildote paraišką, gaunate individualų pasiūlymą ir pasirašote sutartį. Svarbiausia, kad siūlome fiksuotas metines palūkanas (nekintančią palūkanų normą), kas suteikia saugumo ir stabilumo pojūtį kintančio EURIBOR fone. Jūs tiksliai žinosite savo įmokas visą sutarties laikotarpį, todėl galėsite ramiai planuoti šeimos biudžetą.
Pradėkite savo būsto kelionę šiandien
Jei jaučiate, kad dabartiniai įsipareigojimai trukdo jūsų kelyje į naujus namus, strateginis refinansavimas gali būti tas žingsnis, kuris atvers duris į banko finansavimą. Mes padėsime jums optimizuoti turimas skolas, sumažinti mėnesio naštą ir taip pagerinti jūsų kredito reitingą. Mūsų ekspertai yra pasiruošę suteikti išsamią konsultaciją ir padėti įvertinti jūsų skolinimosi galimybes dar prieš pradedant ieškoti būsto. Tai modernus ir racionalus požiūris į asmeninius finansus, leidžiantis maksimaliai supaprastinti sudėtingus procesus.
Nelaukite, kol kainos pakils dar labiau ar pasikeis rinkos sąlygos. Ženkite pirmąjį žingsnį užtikrintai, turėdami patyrusį gidą šalia savęs. Pasitikrinkite savo galimybes su „wow financing“ ir sužinokite, kaip galime padėti jums pasiekti savo tikslus greičiau ir paprasčiau.
Jūsų kelias į nuosavus namus prasideda nuo plano
2026-ieji atvėrė naujas galimybes su 10 proc. pradinio įnašo taisykle, tačiau sėkmė NT rinkoje priklauso nuo visapusiško pasiruošimo. Svarbu ne tik sukaupti reikiamą sumą, bet ir optimizuoti savo kredito reitingą bei tiksliai numatyti papildomas sandorio išlaidas, tokias kaip notaro mokesčiai ar turto vertinimas. Teisingai paruošta strategija užtikrina, kad būsto paskolos pradiniam įnašui sukauptos lėšos bus panaudotos efektyviai, o banko finansavimo procesas vyks be nemalonių staigmenų.
Mes esame pasiruošę tapti jūsų patikimu partneriu šiame kelyje. Kaip patikimas Lietuvos kapitalo partneris, siūlome sprendimus, kurie padeda optimizuoti jūsų finansus ir pasiruošti didžiausiam gyvenimo pirkiniui. Mūsų procesas yra paprastas ir skaidrus: gausite reikiamą finansavimą papildomoms išlaidoms per 3 paprastus žingsnius, o fiksuotos metinės palūkanos suteiks saugumo jausmą kintančioje ekonominėje aplinkoje.
Sužinokite, kaip „wow financing“ gali padėti jums pasiruošti būsto pirkimui. Jūsų svajonė apie nuosavą erdvę yra ranka pasiekiama, kai kiekvienas finansinis žingsnis yra žengiamas užtikrintai ir su profesionalų pagalba.
Dažniausiai užduodami klausimai
Ar galima gauti būsto paskolą visiškai neturint pradinio įnašo?
Taip, tai įmanoma tik tuo atveju, jei galite įkeisti papildomą nekilnojamąjį turtą, pavyzdžiui, tėvų namus ar kitą jums priklausantį objektą. Kitais atvejais, pagal 2026 m. galiojančias taisykles, minimalus pradinis įnašas pirmam būstui yra 10 proc. turto vertės. Jei neturite papildomo užstato, bankai griežtai reikalauja nuosavų lėšų dalies, kad būtų užtikrintas jūsų finansinis stabilumas. Tai padeda išvengti per didelės rizikos ir užtikrina, kad pirkėjas yra pasiruošęs ilgalaikiam įsipareigojimui.
Ar vartojimo paskola pradiniam įnašui yra legalus būdas skolintis?
Bankai reikalauja, kad būsto paskolos pradiniam įnašui skiriamos lėšos būtų nuosavos, o ne skolintos iš kitų kredito įstaigų. Tiesiogiai skolintis pradiniam įnašui negalima, nes tai pažeistų Atsakingojo skolinimo nuostatus. Tačiau galite pasinaudoti vartojimo paskola kitoms išlaidoms, pavyzdžiui, notarui, turto vertinimui ar įrengimui. Tokiu būdu jūsų turimos santaupos lieka nepaliestos ir gali būti skiriamos tik pradiniam įnašui padengti. Tai teisėtas būdas optimizuoti savo biudžetą prieš kreipiantis į banką.
Kiek laiko reikia dirbti vienoje darbovietėje norint gauti būsto paskolą 2026 m.?
Standartiškai bankai reikalauja turėti bent 6 mėnesių nepertraukiamą stažą dabartinėje darbovietėje ir bandomasis laikotarpis privalo būti pasibaigęs. 2026 m. vertinamas ne tik paskutinis darbas, bet ir bendras pajamų stabilumas per dvejus metus. Jei dirbate pagal individualią veiklą, bankai paprastai prašo pateikti bent dvejų metų pajamų deklaracijas. Svarbu įrodyti, kad jūsų pajamos yra tvarios ir pakankamos ilgalaikiams įsipareigojimams vykdyti, todėl bet kokie staigūs karjeros pokyčiai turėtų būti gerai apgalvoti.
Kaip Euribor pokyčiai veikia mano galimybes gauti paskolą pradiniam įnašui?
EURIBOR pokyčiai tiesiogiai veikia jūsų mokumo vertinimą per DTI rodiklį. Kai kintama palūkanų dalis kyla, didėja teorinė mėnesio įmoka, todėl bankas gali pasiūlyti mažesnę maksimalią paskolos sumą, kad neviršytumėte 50 proc. pajamų ribos. Be to, bankai taiko privalomą 6 proc. palūkanų streso testą. Planuojant biudžetą, verta stebėti rinkos tendencijas ir pasitarti su specialistais dėl fiksuotų palūkanų galimybės, kurios suteikia daugiau nuspėjamumo ir saugumo planuojant būsimas būsto išlaidas.
Ar galiu naudoti turimą žemės sklypą kaip pradinį įnašą būsto statybai?
Taip, turimas žemės sklypas gali būti užskaitomas kaip pradinis įnašas statyboms. Bankai vertina sklypo rinkos vertę ir ją įtraukia į bendrą projekto finansavimo schemą. Jei sklypo vertė yra pakankama, grynųjų pinigų statybų pradžiai gali prireikti minimaliai arba visai neprireikti. Tai ypač patrauklus būdas tiems, kurie jau investavo į žemę ir dabar planuoja kito etapo darbus, siekdami išvengti papildomo lėšų kaupimo proceso ir pagreitinti savo įsikūrimą naujuose namuose.
Ką daryti, jei bankas atmetė paraišką dėl per didelių kitų įsipareigojimų?
Jei paraiška atmesta dėl per didelių įsipareigojimų, efektyviausias sprendimas yra paskolų refinansavimas. Sujungus kelis smulkius kreditus į vieną, galima žymiai sumažinti bendrą mėnesio įmoką. „wow financing“ siūlo paprastą procesą, kuris padeda pagerinti jūsų DTI rodiklį. Kai jūsų kasmėnesinė finansinė našta sumažėja, bankas palankiau vertina jūsų galimybes gauti būsto kreditą, nes turite daugiau laisvų lėšų. Tai strateginis žingsnis, padedantis atitikti griežtus bankų reikalavimus pajamų ir įmokų santykiui.
Ar 10 proc. pradinio įnašo taisyklė galioja ir perkant namą, ar tik butą?
Taip, 10 proc. taisyklė galioja visiems gyvenamosios paskirties objektams, įskaitant butus ir namus. Svarbiausia sąlyga yra ta, kad pirkėjas per pastaruosius 5 metus neturėjo nuosavo nekilnojamojo turto. Ši lengvata skirta padėti pirmą kartą pirkėjams greičiau įsigyti turtą, nepriklausomai nuo jo tipo. Svarbu, kad turtas atitiktų banko keliamus techninius reikalavimus ir būtų tinkamas įkeisti. Teisingas būsto paskolos pradiniam įnašui planavimas padeda pasinaudoti šia lengvata tiek perkant butą, tiek statant namą.
Kaip greitai refinansavimas padeda pagerinti kredito reitingą?
Refinansavimas jūsų mokumą pagerina iš karto po sutarties sudarymo, nes sumažėja mėnesio įsipareigojimų suma. Tačiau kredito reitingas, atspindintis jūsų patikimumą, stiprėja palaipsniui. Paprastai reikia 6–12 mėnesių tvarkingo įmokų mokėjimo, kad finansinė reputacija taptų nepriekaištinga. „wow financing“ specialistai padeda sudėlioti planą, kad jūsų pasiruošimas būstui būtų nuoseklus ir duotų geriausią rezultatą. Tai modernus partneris, kuris vertina jūsų laiką ir siekia maksimaliai supaprastinti sudėtingus finansinius procesus prieš būsto pirkimą.