TL;DR: Paskolų palyginimas Lietuvoje leidžia vienu metu gauti asmeninius pasiūlymus iš skirtingų kreditorių, vertinant juos pagal BVKKMN rodiklį, palūkanų tipą bei grąžinimo lankstumą.
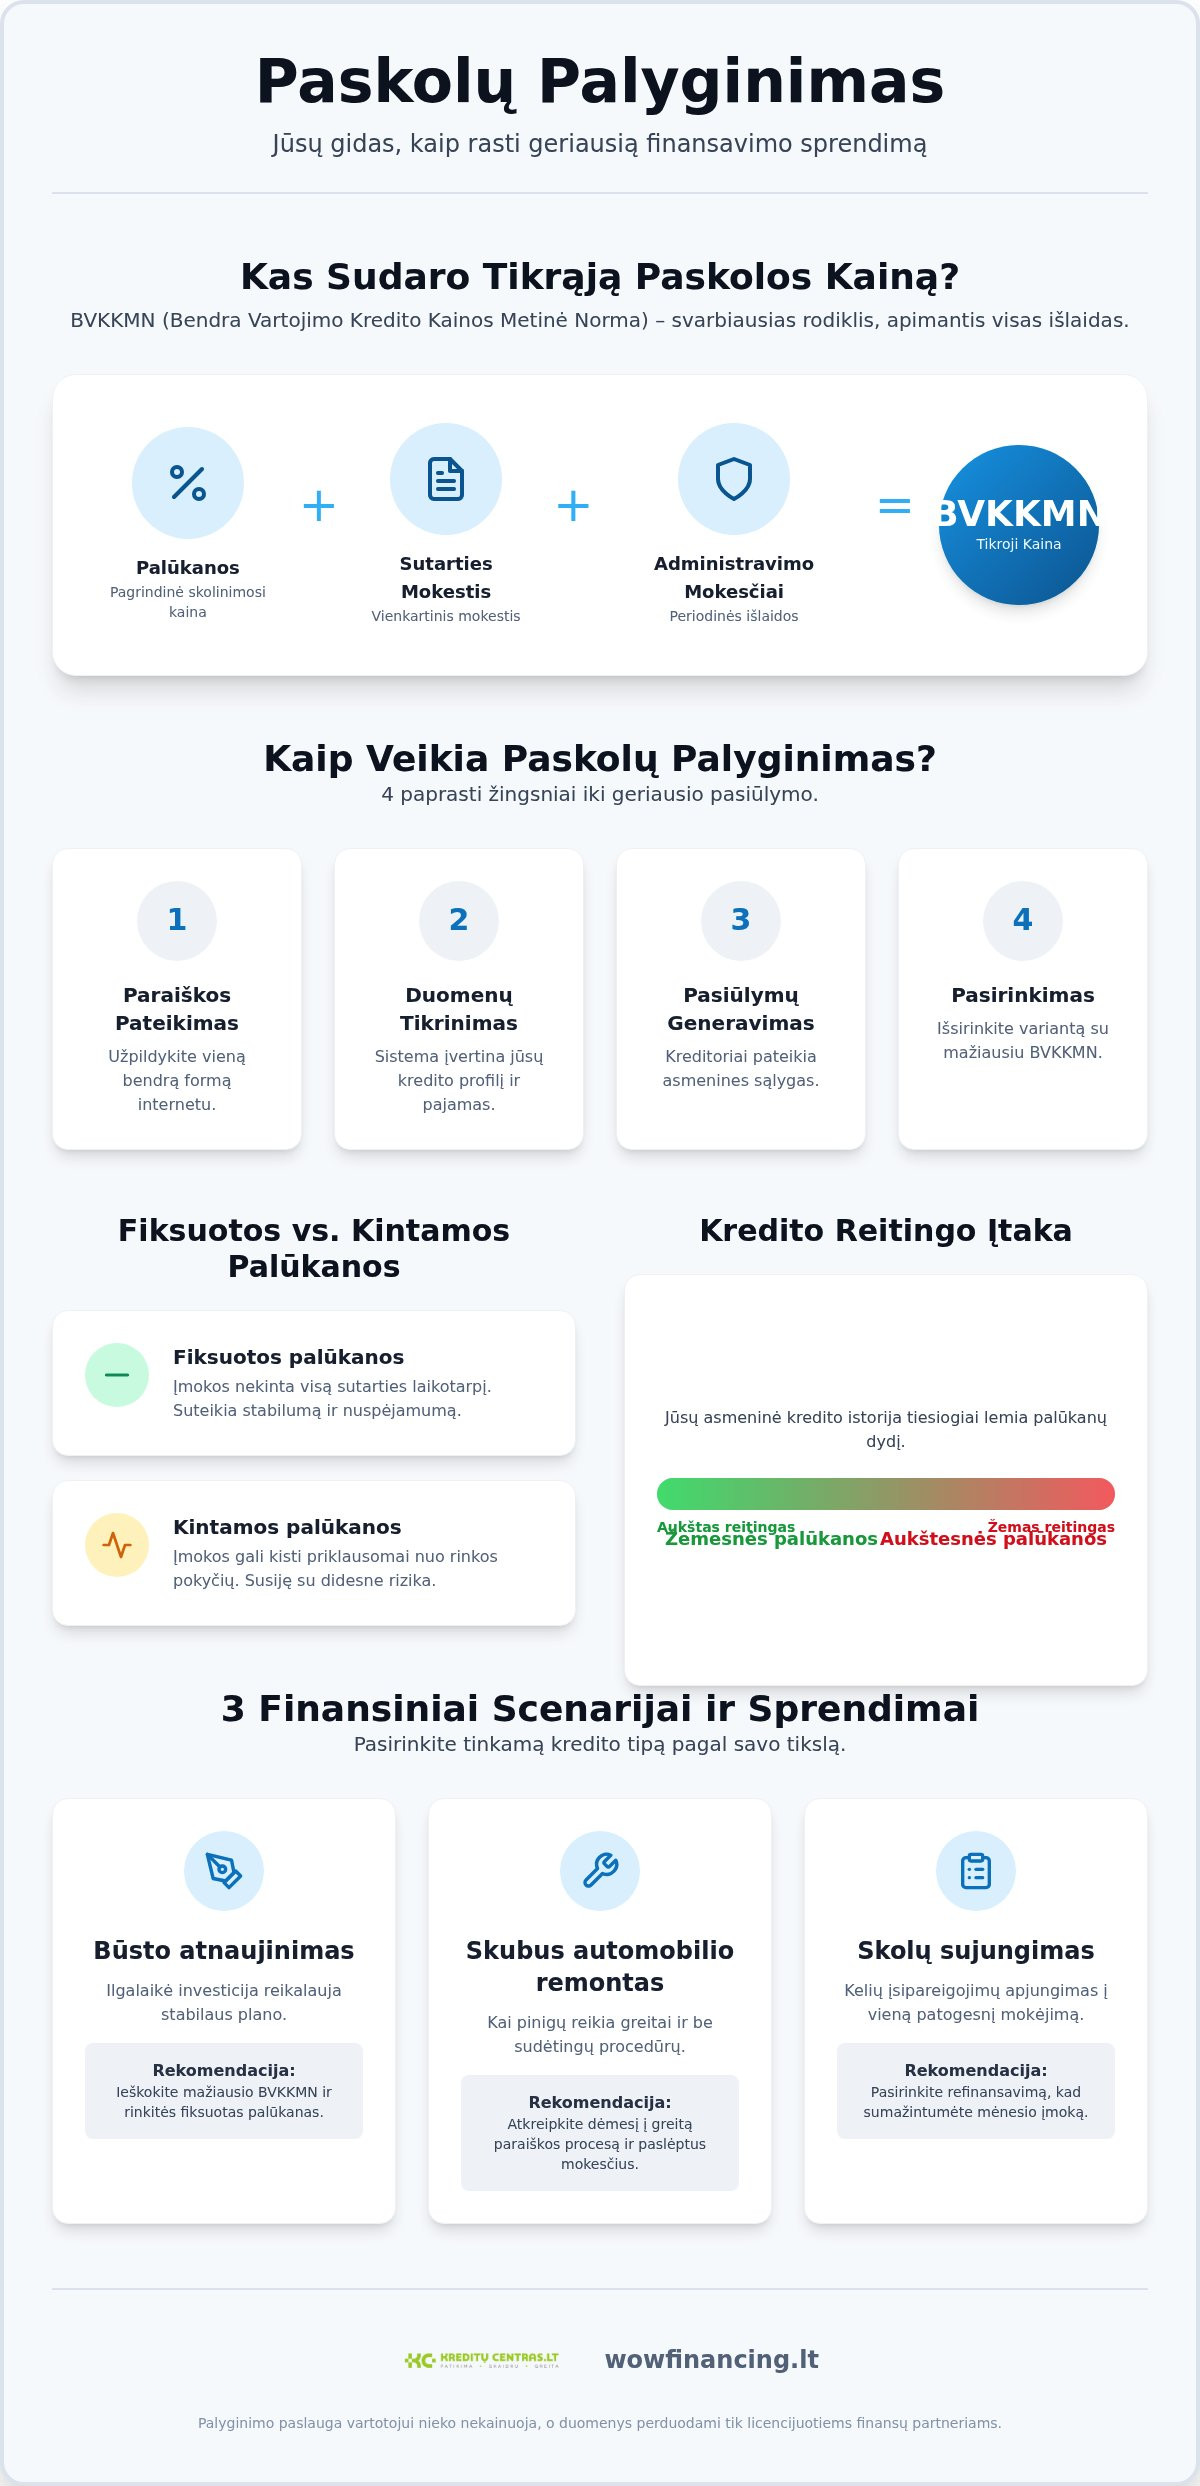
- BVKKMN rodiklis yra svarbiausias matas, nes apima palūkanas, sutarties, administravimo ir sąskaitos mokesčius.
- Palyginimo paslauga vartotojui nieko nekainuoja, o duomenys perduodami tik licencijuotiems finansų partneriams.
- Rinkitės fiksuotas palūkanas siekdami įmokų stabilumo, nebent galite prisiimti kintamos normos riziką.
- Venkite naujų kreditų, jei planuojate jais dengti senas skolas be refinansavimo plano.
Vartojimo kreditų sumos rinkoje siekia nuo tūkstančio iki keliasdešimties tūkstančių eurų. Asmeninis kredito reitingas tiesiogiai lemia galutines finansavimo sąlygas. Kruopštus pasirinkimų vertinimas padeda išvengti neplanuotų išlaidų bei rasti palankų sprendimą pagal jūsų situaciją, BVKKMN ir palūkanų tipą.
3 Finansiniai scenarijai: kaip pasirinkti tinkamą sprendimą
Tinkamas pasirinkimas priklauso nuo jūsų asmeninės situacijos. Dirbant su klientais matyti, kad žmonės dažnai renkasi netinkamą kredito tipą, nes neįvertina ilgalaikių įsipareigojimų. Atsakingas paskolų palyginimas padeda išvengti šios klaidos.
Trys dažnos situacijos ir konkreti kryptis:
- Būsto atnaujinimas. Svarbiausia bendra paskolos kaina (BVKKMN); čia tinka fiksuotos palūkanos, nes apsaugo nuo netikėtų rinkos svyravimų.
- Skubus automobilio remontas. Reikia greitos paraiškos procedūros; prieš sutinkant patikrinkite, ar nenumatyti komisiniai mokesčiai.
- Kelių skolinių įsipareigojimų sujungimas. Tinka refinansavimas, nes sumažina mėnesio įmoką.
Kiekvienu atveju verta įsitikinti, kad išankstinis kredito grąžinimas galimas be baudų, ir įvertinti kredito įstaigos reputaciją. Paskolų palyginimas padeda greitai rasti saugų sprendimą pagal šiuos kriterijus.
Kaip paskolų palyginimas pateikia tikslius pasiūlymus
Paskolų palyginimas susieja jūsų finansinius duomenis su skirtingų kreditorių sistemomis, kad greitai gautumėte tikslius pasiūlymus. Taip taupote pinigus ir laiką.
- Paraiškos pateikimas: užpildote vieną bendrą formą internete.
- Duomenų tikrinimas: vertinamas jūsų kredito profilis ir pajamos.
- Pasiūlymų generavimas: kreditoriai pateikia asmenines sąlygas.
- Pasirinkimas: palyginama bendra paskolos kaina (BVKKMN) ir išsirenkamas tinkamas variantas.
Procedūra panaši į lėktuvo bilietų paiešką bendroje platformoje: matote alternatyvas vienoje vietoje, todėl sprendimą priimate greičiau.
Jei turite kelis esamus įsipareigojimus, Paskolų refinansavimas padeda sumažinti mėnesio įmokas. Prieš galutinį sprendimą atsižvelkite ir į komisinius mokesčius.
Patarimas: Lygindami pasiūlymus pateikite identišką paskolos terminą visiems kreditoriams.
BVKKMN parodo tikrąją finansavimo kainą
Galutinės paskolos kainos rodiklis (BVKKMN) atskleidžia tikrąjį finansavimo dydį, įskaitant palūkanas bei kitas privalomas rinkliavas (komisinius mokesčius).
Baimė dėl paslėptų išlaidų dažnai kyla pamačius patrauklią pradinės reklamos palūkanų normą. Realybėje galutines įmokas didina sutarties, administravimo ar sąskaitos tvarkymo mokesčiai. BVKKMN sutraukia visas privalomas išlaidas į vieną skaičių, todėl lengviau išvengti nemalonių staigmenų.
Paslėpti mokesčiai gali gerokai išauginti galutinę sumą, net jei palūkanos atrodo žemos. Palyginti skirtingus pasiūlymus padeda paskolų palyginimas: tai patikimas būdas įvertinti tikras išlaidas.
Rinkos analizė rodo, kad vartojimo kreditų sumos svyruoja plačiame diapazone, o remiantis Lietuvos ekonomika 2026 m. Vikipedijos duomenimis, šalies finansų sektorius išlieka griežtai reguliuojamas ir taip palaikomas skaidrumas.
BVKKMN veikia kaip finansinis matuoklis: skirtingų kredito įstaigų sąlygas paverčia lengvai palyginamu dydžiu. Rinkitės variantą su mažesniu rodikliu ir taip sumažinsite bendras išlaidas.
Skolinimo tipai vienoje lentelėje: paskirtis ir bruožai
Paskolų palyginimas leidžia greta pamatyti skirtingų kreditorių sąlygas ir išvengti painiavos dėl terminų. Vartojimo kreditas labiau tinka greitiems buities pirkiniams, o būsto finansavimas: ilgesnėms investicijoms. wow financing, Efektyvesnis skolinimosi būdas padeda greitai įvertinti kelis galimus variantus.
Kredito įstaigos reputacija lieka svarbiu atrankos kriterijumi: rinktis be palyginimo rizikinga. Realią naštą tiksliau atspindi BVKKMN; fiksuota palūkanų norma prideda įmokų stabilumo, o komisiniai mokesčiai kartais padidina išlaidas. Išankstinis kredito grąžinimas be baudų leidžia anksčiau sumažinti palūkanų dalį.
| Paskolos tipas | Pagrindinė paskirtis | Svarbiausias bruožas |
|---|---|---|
| Vartojimo paskola | Kasdieniai pirkiniai | Greitas išdavimas |
| Būsto paskola | Nekilnojamasis turtas | Ilgas terminas |
| Auto paskola | Transporto priemonės | Pagrįstos palūkanos |
Kredito reitingas formuoja jūsų asmenines palūkanas
Asmeninė kredito istorija nulemia tikrąsias finansavimo sąlygas, todėl reklaminiai skaičiai retai atitinka tai, ką gausite praktiškai. Reklamose rodomi dydžiai skirti idealų profilį turintiems klientams.
Jūsų palūkanos keičiasi pagal rizikos vertinimą: prastas reitingas pigų pasiūlymą paverčia brangia prievole. Vertinant asmenines galimybes, paskolų palyginimas turi remtis individualiais skaičiavimais. Mažesnė rizika reiškia mažesnę maržą; žinodami savo padėtį iš anksto, derybose galite siekti palankesnių skaičių.
Patarimas: Prieš teikdami paraišką patikrinkite savo kredito istoriją oficialiuose registruose.
Fiksuotos ir kintamos palūkanos keičia įmokų nuspėjamumą
Nekintanti palūkanų norma garantuoja vienodas įmokas per visą terminą, o kintamoji reaguoja į pokyčius rinkoje.
Siekiantiems stabilumo dažniau tinka fiksuota norma: mokate už ramesnį planavimą. Kintamas tarifas labiau tinka tiems, kas gali prisiimti riziką ir tikisi palūkanų kritimo.
Kintamos palūkanos pradžioje dažnai būna mažesnės, tačiau rinkai pasikeitus įmokos gali staiga išaugti. Todėl būtina įvertinti, ar pajėgtumėte mokėti didesnę sumą. Sprendimą palengvina atidus BVKKMN skaičiavimas ir paskolų palyginimas.
Komisiniai mokesčiai ir išankstinio kredito grąžinimo taisyklės taip pat skiriasi priklausomai nuo sutarties, o kredito įstaigos reputacija papildo bendrą rizikos vaizdą.
Palyginimas nemokamas, o duomenys apsaugoti
Šis paskolų palyginimas jums nieko nekainuoja, o teikiami duomenys griežtai apsaugoti.
Pateikiant užklausą dažnai kyla nerimas dėl asmeninės informacijos. Vartotojai pagrįstai klausia, kam perduodami jų duomenys. Platforma naudoja pažangius šifravimo protokolus, todėl informacija pasiekia tik licencijuotus finansų partnerius.
Finansų įstaigos paraiškas vertina be paslėptų mokesčių pareiškėjui. Procesą galima įsivaizduoti kaip laiško siuntimą užrakintoje dėžutėje: turinį mato tik adresatas. Duomenis verta atskleisti ten, kur užtikrinamas konfidencialumas; tada galite ramiai palyginti variantus ir pasirinkti tinkamą pasiūlymą.
Kada paskolos imti neverta: sąžiningi įspėjimai
Neimkite paskolos, jeigu planuojate ja padengti kitus turimus skolinius įsipareigojimus.
Darbas su klientais rodo, kad naujas kreditas senoms skoloms lopyti tik greitina finansinę prarają. Toks žingsnis primena skylėto valties dugno kamšymą popieriumi.
Skolinimasis taip pat nenaudingas, kai neturite stabilių pajamų arba pirkinys tėra emocinis impulsas. Jei nesate tikri dėl ateities, komisiniai mokesčiai ir įmokos vėliau paverčia kasdienybę nuolatiniu stresu. Paskola yra finansinis įrankis, o ne išsigelbėjimas. Prieš pasirašydami sutartį įvertinkite riziką; kai abejojate, saugiausia nesiimti naujų įsipareigojimų ir išsaugoti stabilumą.
Frequently asked questions
Kaip veikia paskolų palyginimas?
Paskolų palyginimas leidžia gauti kelis asmeninius pasiūlymus iš skirtingų kreditorių vienu metu ir greitai įvertinti galimybes greta.
Ar palyginimas nemokamas?
Pasiūlymų ieškojimas ir paraiškos pateikimas jums nieko nekainuoja. Galite laisvai rinktis tinkamiausią variantą.
Kas yra BVKKMN ir kodėl svarbu?
Rodiklis rodo bendrą paskolos kainą, įskaitant palūkanas bei komisinius mokesčius. Pagal jį lengviau suprasti tikrąjį finansinį įsipareigojimą.
Kuo skiriasi fiksuotos ir kintamos palūkanos?
Fiksuotos palūkanos išlieka tokios pačios visą sutarties laikotarpį. Kintama norma gali keistis priklausomai nuo rinkos situacijos.
Kiek kainuoja vartojimo paskola?
Galutinė suma priklauso nuo pasirinkto termino, palūkanų dydžio ir skolininko patikimumo. Tiksliesiems skaičiams gauti pateikite užklausą individualiam pasiūlymui.
Pasirinkite sprendimą pagal savo situaciją
Savarankiškas paskolų palyginimas leidžia surasti palankias finansavimo sąlygas būtent jūsų atvejui: pagal BVKKMN, reitingą ir palūkanų tipą. 2026 metais rinkoje gausu skirtingų pasiūlymų, todėl skaitmeniniai įrankiai taupo daug laiko.
Atsižvelkite į bendrą paskolos kainą (BVKKMN), nes ji parodo tikrąją galutinę sumą. „wow financing“ (wowfinancing.lt) finansų ekspertai atrinko aspektus, kuriais patogu vertinti variantus greta. Atsakingas pasirinkimas apsaugo nuo netikėtų išlaidų ateityje.
Norėdami pritaikyti sąlygas savo situacijai, atlikite nemokamą paskolų palyginimą Lietuvoje platformoje jau šiandien.