Ar žinojote, kad net ir sparčiai kylant nekilnojamojo turto kainoms, būsto paskola be pradinio įnašo galimybės išlieka vienas dažniausiai ieškomų sprendimų, leidžiančių įsikurti savo namuose greičiau, nei pavyks sutaupyti pilną sumą? Dauguma pirkėjų šiandien jaučiasi įstrigę nuomos rate, kur kasmėnesinės įmokos savininkui tiesiog neleidžia atsidėti pakankamai lėšų banko reikalaujamam rezervui. Tai sukuria nuolatinę baimę, kad svajonė apie savo kampą tolsta su kiekvienu kainų šuoliu, o neaiškūs bankų reikalavimai tik dar labiau didina nežinomybę bei nesaugumo pojūtį dėl ateities.
Šiame gide sužinosite visus teisinius ir finansinius būdus, kaip įsigyti būstą Lietuvoje neturint sukaupto viso pradinio įnašo. Išsamiai aptarsime, kokie sprendimai yra realūs 2026 metais, remiantis naujausiais Atsakingojo skolinimo nuostatais (taisyklės, pagal kurias bankai suteikia kreditus) ir valstybės paramos mechanizmais. Mes nuosekliai paaiškinsime, kaip pasinaudoti 10 proc. įnašo lengvata pirmam būstui, apžvelgsime subsidijų dydžius jaunoms šeimoms ir pristatysime alternatyvius finansavimo modelius. Ši informacija padės jums palyginti galimybes ir rasti saugų kelią į nuosavus namus be dirbtinės skubos ar finansinės įtampos.
Pagrindinės Išvados
- Sužinokite, kaip pasinaudoti 2026 m. valstybės subsidijomis jaunoms šeimoms, kurios padengia dalį būsto kainos ir leidžia įsigyti namus su minimaliomis santaupomis.
- Išsiaiškinkite, kokiais atvejais reali būsto paskola be pradinio įnašo galimybės, kai minimalus reikalavimas pirmam būstui yra sumažintas iki 10 proc. turto vertės.
- Atraskite alternatyvius metodus, pavyzdžiui, papildomo turto įkeitimą arba nuomos su išsipirkimu modelį, padedančius apsigyventi savo namuose be sukaupto rezervo.
- Supraskite, kaip tinkamai paruošti savo finansus, pagerinti kredito reitingą ir optimizuoti išlaidas, kad bankas patvirtintų jūsų paraišką palankiausiomis sąlygomis.
- Išmokite strategiškai panaudoti papildomą finansavimą būsto įrengimui, taip išlaisvinant turimas lėšas pradinio įnašo sumokėjimui.
Kas yra būsto paskola be pradinio įnašo ir kodėl tai aktualu 2026 m.?
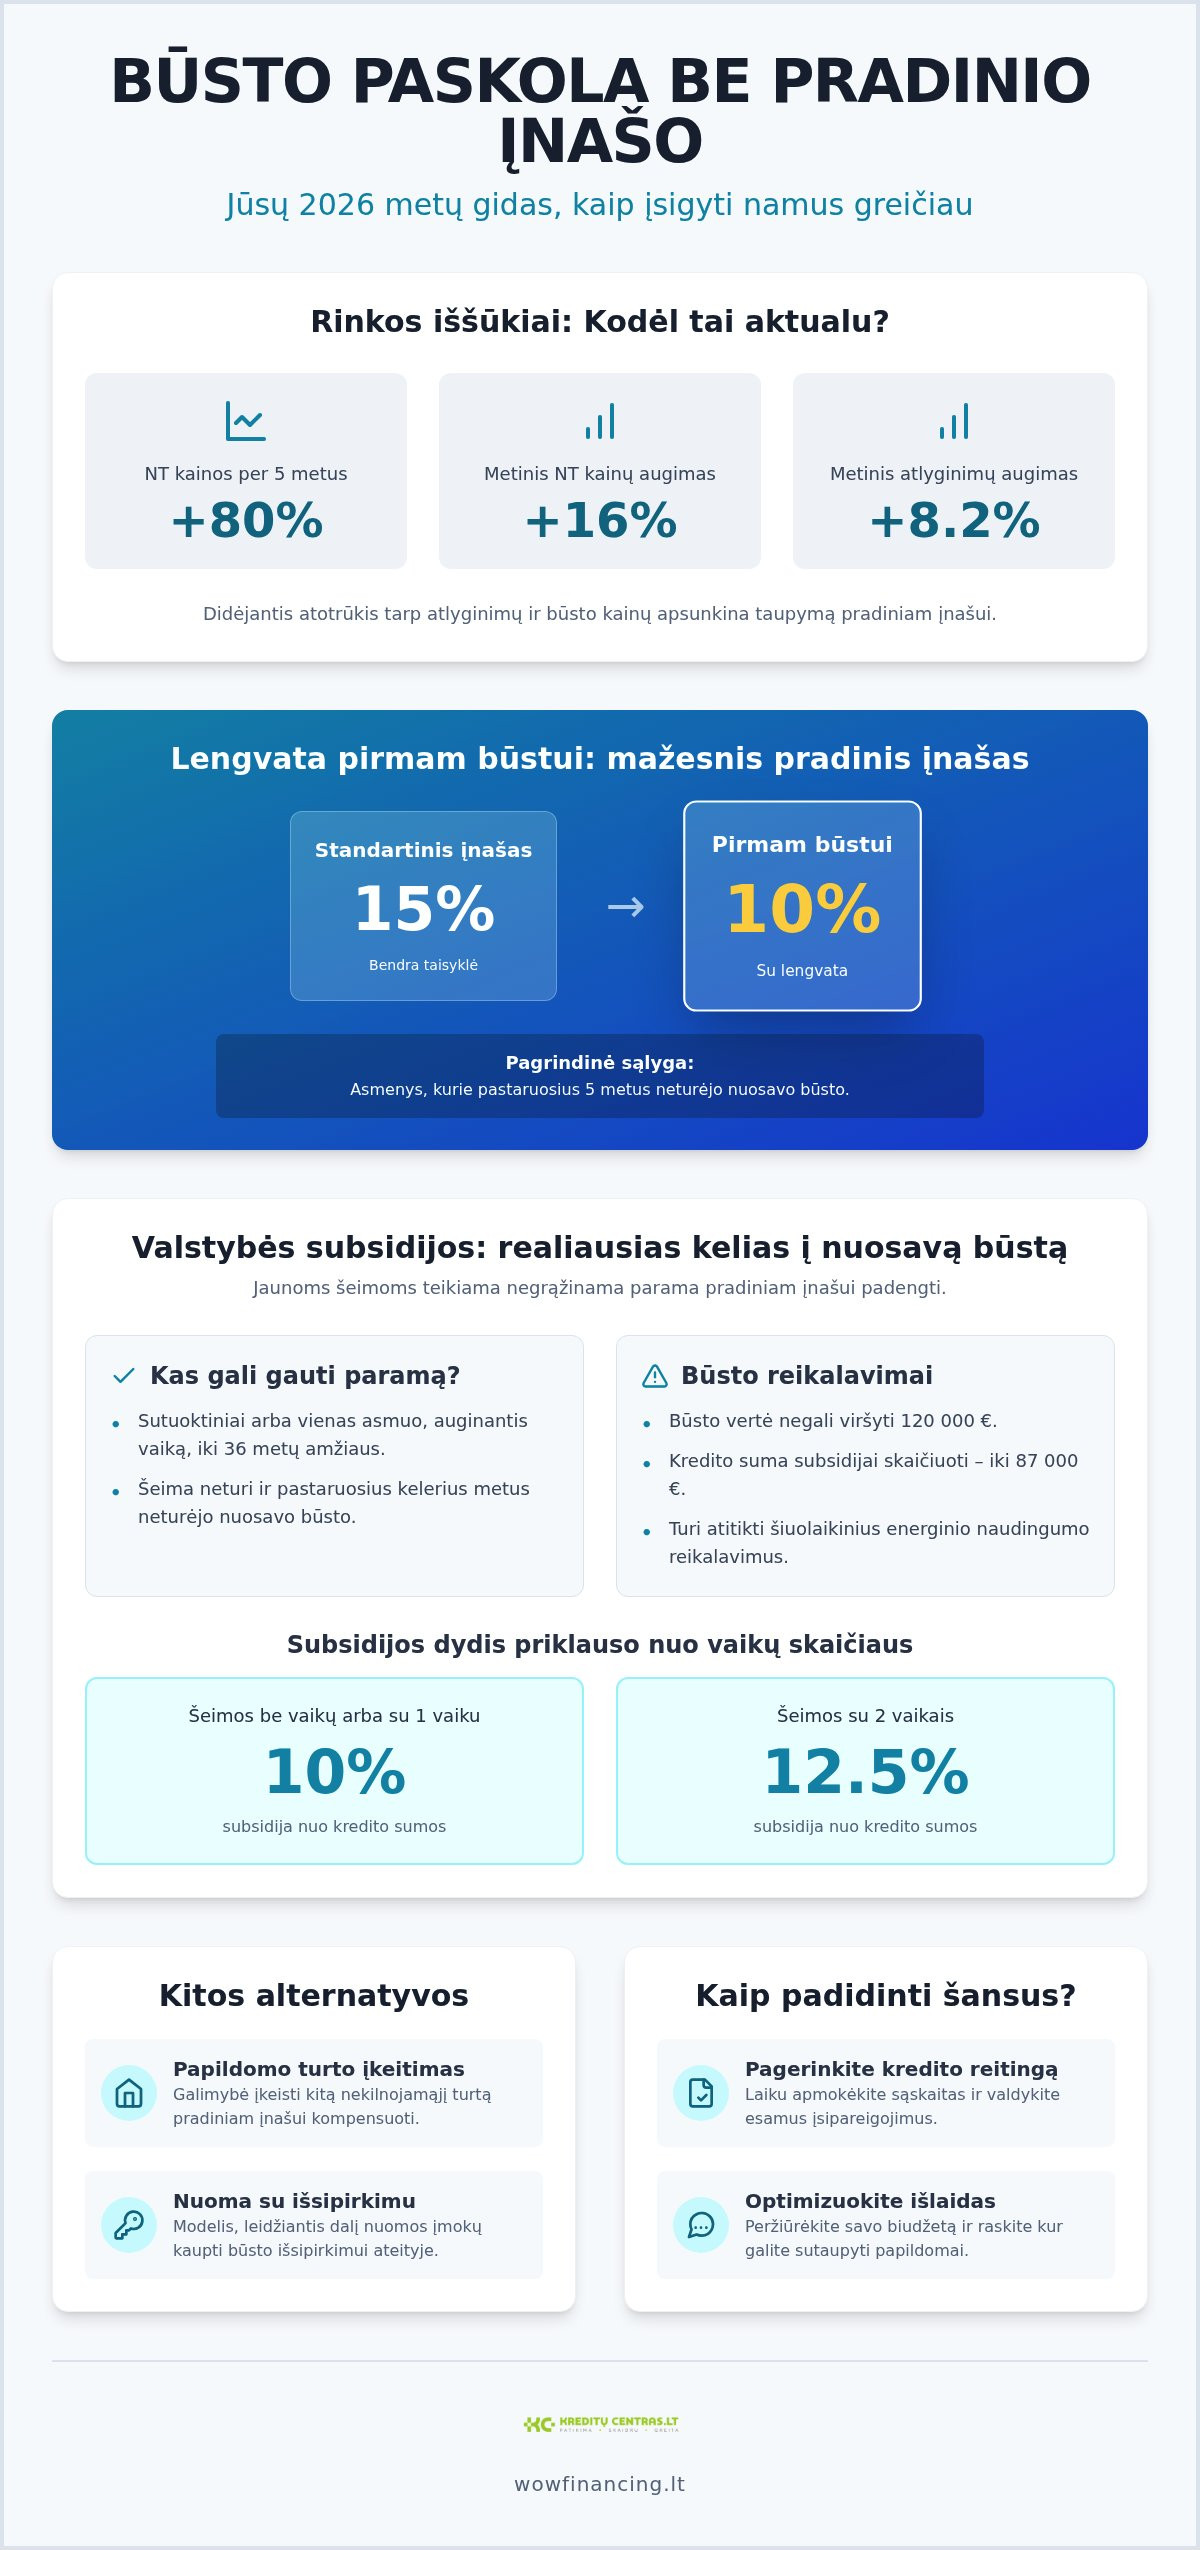
Pradinis įnašas dažnai tampa didžiausia kliūtimi kelyje į savo namus. Kas yra būsto paskola (finansinis kreditas, užtikrintas nekilnojamuoju turtu)? Tai ilgalaikis įsipareigojimas, kurio metu bankas finansuoja didžiąją dalį pirkimo sumos, tačiau pirkėjas privalo prisidėti savo lėšomis. 2026 metais būsto paskola be pradinio įnašo galimybės išlieka viena aktualiausių temų, nes nekilnojamojo turto (NT) kainos Lietuvoje per pastaruosius penkerius metus šoktelėjo beveik 80 proc., o tai gerokai lenkia vidutinio gyventojo galimybes taupyti.
Situacija rinkoje šiandien yra dinamiška. Lietuvos banko duomenimis, būstas per metus iki 2026 m. liepos pabrango 16 proc., kai tuo tarpu prognozuojamas vidutinis atlyginimų augimas siekia tik 8,2 proc. Tai reiškia, kad laukimas ir bandymas sukaupti visą pradinį įnašą tradiciniu būdu dažnai tampa lenktynėmis su laiku, kurias pirkėjai pralaimi. Šiame fone atsiranda poreikis suprasti ne tik bankų reikalavimus, bet ir valstybės siūlomas išimtis bei alternatyvius finansavimo būdus, kurie padeda šį barjerą įveikti.
Atsakingojo skolinimo nuostatai: ką sako įstatymai?
Lietuvos banko nustatyti Atsakingojo skolinimo nuostatai yra pagrindinis dokumentas, apibrėžiantis žaidimo taisykles. Svarbiausias rodiklis čia yra LTV (angl. Loan-to-Value, paskolos ir įkeičiamo turto vertės santykis). Nuo 2026 m. rugpjūčio 1 d. įsigaliojo svarbus pakeitimas: minimalus pradinis įnašas pirmajam būstui buvo sumažintas iki 10 proc. turto vertės asmenims, kurie penkerius metus neturėjo nuosavybės. Nors standartinė taisyklė vis dar reikalauja 15 proc. savų lėšų, ši nauja nuostata atveria duris tiems, kurie anksčiau jautėsi užstrigę nuomos rinkoje. Bankai šių saugiklių laikosi griežtai, nes tai užtikrina, kad pirkėjas turi pakankamą finansinį pagrindą ir gebės vykdyti įsipareigojimus net ir pasikeitus ekonominei situacijai.
Pradinio įnašo trūkumas: problema ar galimybė ieškoti sprendimų?
Daugeliui pirkėjų pradinio įnašo trūkumas atrodo kaip neįveikiama siena. Visgi, 2026 m. tai tampa paskata ieškoti kūrybiškų ir legalių finansinių sprendimų. Nuomos mokėjimas, kuris dažnai viršija būsimą paskolos įmoką, neleidžia efektyviai atsidėti pinigų, todėl kaupimo procesas tampa varginantis. Čia atsiranda psichologinis aspektas: nuosavi namai suteikia stabilumą, kurio nuoma tiesiog negali pasiūlyti. Finansinė drausmė ruošiantis pirkimui yra būtina, tačiau ne mažiau svarbu žinoti apie alternatyvas, tokias kaip valstybės subsidijos ar papildomo turto įkeitimas, kurie gali kompensuoti grynųjų pinigų trūkumą ir padėti greičiau pasiekti tikslą.
Valstybės subsidijos: realiausias kelias į būstą be didelių santaupų
Valstybės teikiama parama yra vienas iš nedaugelio būdų, kai būsto paskola be pradinio įnašo galimybės tampa apčiuopiama realybe. Nors ankstesniame skyriuje minėta 10 proc. įnašo lengvata pirmam būstui yra puikus startas, jaunos šeimos gali gauti dar didesnį postūmį per specialias subsidijas. Šios lėšos yra negrąžinamos, todėl jos tiesiogiai mažina asmeninių santaupų poreikį arba jį visai panaikina, jei šeima atitinka nustatytus kriterijus.
2026 metais valstybės paramos mechanizmas yra itin tikslus. Jaunos šeimos prašymus finansinei paskatai gauti gali teikti labai trumpą laikotarpį, pavyzdžiui, nuo 2026 m. rugsėjo 14 d. iki rugsėjo 18 d. Tai reiškia, kad pasiruošimas turi būti atliktas iš anksto, nes paraiškų langas atsiveria tik kelioms dienoms. Šis būdas yra gerokai palankesnis nei komercinės paskolos pradiniam įnašui, nes subsidija nereikalauja grąžinimo ir neturi palūkanų naštos.
Kas gali gauti valstybės paramą?
Pagrindiniai reikalavimai 2026 metais išlieka griežti, tačiau aiškūs. Norėdami pretenduoti į paramą, abu sutuoktiniai arba vienas vaiką auginantis asmuo turi būti ne vyresni nei 36 metų. Svarbu, kad šeima neturėtų nuosavo būsto ne tik šiuo metu, bet ir per pastaruosius kelerius metus. Taip pat nustatytos konkrečios finansinės ribos:
- Įsigyjamo būsto vertė negali viršyti 120 000 eurų ribos.
- Būsto kredito suma, nuo kurios skaičiuojama subsidija, yra ribojama iki 87 000 eurų.
- Būstas turi atitikti šiuolaikinius energinio naudingumo reikalavimus, užtikrinančius tvarias eksploatacijos išlaidas.
Subsidijos dydis tiesiogiai priklauso nuo vaikų skaičiaus šeimoje. Šeimos be vaikų arba auginančios vieną vaiką gali tikėtis 10 proc. paramos. Auginant du vaikus subsidija kyla iki 12,5 proc., o turint tris ar daugiau vaikų valstybė dengia net 15 proc. kredito sumos. Tai faktiškai padengia visą banko reikalaujamą pradinį įnašą.
Kaip parama padengia pradinį įnašą?
Procesas veikia paprastai: gavus valstybės patvirtinimą dėl subsidijos, komerciniai bankai šią sumą užskaito kaip jūsų nuosavą indėlį. Tai reiškia, kad jums nereikia fiziškai turėti tų pinigų savo sąskaitoje pirkimo momentu. Tačiau pirkėjai dažnai pamiršta papildomas išlaidas, tokias kaip notaro mokesčiai (apie 0,37 proc. nuo sumos) ar turto vertinimas, kurios gali siekti iki 250 eurų. Jei po būsto įsigijimo planuojate remontą ar įrengimą, vartojimo paskola būsto remontui gali būti naudingas įrankis, leidžiantis savo turimas minimalias santaupas nukreipti būtent pradinio įnašo likučiui padengti, o likusius darbus finansuoti atskirai.
Dažniausia klaida yra pavėluotas paraiškos pateikimas arba netikslus pajamų deklaravimas. Kadangi būsto paskola be pradinio įnašo galimybės per subsidijas yra ribota biudžeto lėšomis, laimi tie, kurie dokumentus susitvarko dar iki oficialaus paraiškų priėmimo starto. Svarbu įvertinti, kad subsidija skaičiuojama nuo nustatytos maksimalios kredito ribos, o ne nuo visos būsto kainos, jei ši viršija 87 000 eurų.
Alternatyvūs būdai įsigyti būstą be pradinio įnašo
Jei neatitinkate valstybės paramos kriterijų, būsto paskola be pradinio įnašo galimybės vis tiek išlieka pasiekiama per alternatyvius finansavimo modelius. 2026 m. rinkoje populiarėja sprendimai, kurie leidžia apeiti grynųjų pinigų kaupimo etapą arba jį gerokai sutrumpinti. Šie būdai reikalauja didesnio teisinio atidumo, tačiau jie suteikia progą apsigyventi savo namuose dabar, o ne po kelerių metų taupymo.
Svarbu suprasti, kad tradiciniai bankai nėra vienintelis kelias. Kreditų unijos ir tarpusavio skolinimo (P2P) platformos dažnai lanksčiau vertina nestandartines situacijas, nors jų palūkanų normos gali būti šiek tiek aukštesnės. Taip pat pirkėjai vis dažniau taiko strateginį lėšų paskirstymą, kai turimos santaupos skiriamos tik įnašui, o kitiems poreikiams ieškoma papildomų sprendimų.
Rent2Buy: kaip sukaupti įnašą jau gyvenant būste?
Nuoma su išsipirkimu (angl. Rent2Buy) yra modelis, kai pirkėjas sudaro sutartį su NT vystytoju ir iškart apsigyvena pasirinktame bute. Jūsų kasmėnesinė įmoka susideda iš dviejų dalių: rinkos kainą atitinkančios nuomos ir kaupiamosios dalies, kuri vėliau tampa pradiniu įnašu bankui. Pagrindinis šio būdo privalumas yra kainos fiksavimas. Kadangi 2026 m. prognozuojamas 3-5 proc. NT kainų augimas, užfiksuota kaina apsaugo jus nuo rinkos svyravimų.
Tačiau šis modelis turi savo kainą. Nuomos įmokos paprastai būna didesnės nei rinkos vidurkis, o nesukaupus reikiamos sumos per numatytą laikotarpį (dažniausiai 2-3 metus), galite prarasti dalį sukauptų lėšų. Tai geras pasirinkimas turintiems stabilias pajamas, bet neturintiems sukaupto pradinio kapitalo startui.
Papildomas užstatas: tėvų ar kito turto panaudojimas
Tai bene efektyviausias būdas gauti finansavimą visiškai be grynųjų pinigų. Jei jūs arba jūsų artimieji turite kitą nekilnojamąjį turtą be įsipareigojimų, jį galima naudoti kaip papildomą užstatą. Tokiu atveju bankas vertina bendrą abiejų objektų vertę. Jei ši vertė yra pakankama, būsto paskola be pradinio įnašo galimybės tampa realybe, nes įnašą atstoja kito turto vertė, o ne jūsų eurai sąskaitoje.
- Rizika: nesėkmės atveju rizikuojama abiem objektais, todėl tėvų turto įkeitimas reikalauja didelio abipusio pasitikėjimo.
- Lankstumas: išmokėjus dalį paskolos (paprastai apie 15-20 proc.), papildomą užstatą galima išlaisvinti ir palikti įkeistą tik naująjį būstą.
Galiausiai, pirkėjai dažnai naudoja kombinuotą taktiką. Turimas santaupas jie nukreipia griežtai tik pradiniam įnašui sumokėti, o būsto įrengimui ar remontui pasitelkiama vartojimo paskola. Tai leidžia įsigyti būstą turint mažiau santaupų, nes nereikia iškart atidėti dešimčių tūkstančių eurų virtuvės baldams ar apdailai. Toks lėšų valdymas padeda išlaikyti finansinį stabilumą pirkimo procese.
Finansinis pasiruošimas: kaip padidinti šansus gauti finansavimą
Net jei randate teisinį būdą, kaip būsto paskola be pradinio įnašo galimybės gali tapti jūsų realybe, galutinis banko sprendimas vis tiek priklausys nuo jūsų finansinės sveikatos. Kredito davėjai vertina ne tik jūsų sukauptą turtą, bet ir gebėjimą atsakingai valdyti pinigų srautus. Todėl pasiruošimas vizitui į banką turėtų prasidėti likus bent pusmečiui iki paraiškos teikimo. Tai laikas, kai galite optimizuoti savo įsipareigojimus ir parodyti save kaip patikimą partnerį.
Vienas svarbiausių rodiklių yra DSTI (angl. Debt Service-to-Income, įsipareigojimų ir pajamų santykis). Pagal Lietuvoje galiojančius nuostatus, visos jūsų mėnesinės įmokos už paskolas negali viršyti 40 proc. grynųjų mėnesio pajamų. Jei turite smulkių lizingų ar vartojimo kreditų, jie tiesiogiai mažina sumą, kurią bankas gali jums paskolinti būstui. Prieš kreipiantis dėl didelio finansavimo, verta peržiūrėti esamus įsipareigojimus ir, jei įmanoma, juos apjungti arba grąžinti anksčiau laiko.
Kredito reitingas: jūsų finansinis veidas
Kredito reitingas yra tarsi jūsų finansinė biografija, kurią bankai skaito itin atidžiai. Delsimas sumokėti už komunalines paslaugas, praleista telefono sąskaita ar vėluojanti įmoka už lizingą palieka pėdsaką jūsų istorijoje keleriems metams. Tokios smulkmenos gali tapti priežastimi, kodėl būsto paskola be pradinio įnašo galimybės jums bus atmesta, net jei jūsų pajamos yra pakankamos.
Jei turite keletą smulkių kreditų su aukštomis palūkanomis, jūsų reitingas gali nukentėti dėl didelio aktyvių sutarčių kiekio. Šioje situacijoje gali padėti paskolų refinansavimas, kuris leidžia apjungti įsipareigojimus į vieną, sumažinti kasmėnesinę įmoką ir taip pagerinti jūsų finansinį vaizdą banko akyse. Kredito istorijos atstatymas po rimtesnių vėlavimų paprastai užtrunka nuo 6 iki 12 mėnesių, todėl tvarką savo finansuose darykite iš anksto.
Pajamų tvarumo vertinimas
Bankai paprastai vertina paskutinių 6 mėnesių pajamų vidurkį. Jei dirbate pagal darbo sutartį, procesas paprastesnis, tačiau gaunantys priedus ar dirbantys savarankiškai (pagal individualią veiklą ar verslo liudijimą) turi pasiruošti išsamiau. Kredito davėjai nori matyti, kad jūsų pajamos yra ne tik pakankamos, bet ir tvarios, t. y. jos nebuvo vienkartinis šuolis.
- Savarankiškas auditas: peržiūrėkite savo banko išrašus. Ar nėra nebūtinų išlaidų, kurios galėtų sukelti klausimų dėl jūsų finansinės drausmės?
- Priedų traktavimas: ne visi bankai 100 proc. įskaičiuoja kintamus bonusus į bendrą pajamų vidurkį.
- Stabilumas: venkite keisti darbą bandomuoju laikotarpiu prieš pat teikiant paraišką būsto kreditui.
Galiausiai, dokumentų rengimas turi būti nuoseklus. Pirmiausia susitvarkykite esamus įsipareigojimus, tada gaukite preliminarų banko vertinimą ir tik tuomet pasirašykite preliminarią NT pirkimo sutartį. Tokia seka apsaugos jus nuo finansinių nuostolių, jei bankas nuspręstų suteikti mažesnę sumą nei tikėjotės.
„Wow financing“ sprendimai jūsų būsto svajonei
Kai svajonė apie nuosavus namus susiduria su realybe, dažnai paaiškėja, kad didžiausias iššūkis yra ne tik banko patvirtinimas, bet ir protingas turimų lėšų paskirstymas. „wow financing“ komanda supranta, kad būsto paskola be pradinio įnašo galimybės yra glaudžiai susijusi su tuo, kiek laisvų pinigų pirkėjas turi pirkimo momentu. Mes siūlome įrankius, kurie padeda šį procesą padaryti sklandesnį, skaidresnį ir, svarbiausia, mažiau streso keliantį jūsų šeimos biudžetui.
Kaip Lietuvos kapitalo įmonė, veikianti nuo 2021 m., mes orientuojamės į vietos rinkos poreikius ir suprantame, kad kiekviena situacija yra unikali. Mūsų tikslas nėra tik suteikti kreditą; mes siekiame būti jūsų gidu, kuris padeda priimti racionalius sprendimus kelyje į naująjį būstą. Tai darome užtikrindami visišką skaidrumą: nuo fiksuotos metinės palūkanų normos iki aiškių administravimo mokesčių (lėšų valdymo kaštų), be jokių paslėptų sąlygų ar netikėtų priedų.
Būsto remonto paskola: kodėl tai naudinga pirkėjui?
Viena didžiausių klaidų, kurią daro pirkėjai, yra bandymas visas turimas santaupas išleisti baldams, buitinei technikai ar apdailai dar prieš sumokant pradinį įnašą. Strategiškai kur kas protingiau yra visas sukauptas lėšas nukreipti būtent banko reikalaujamam rezervui, kad būsto paskola be pradinio įnašo galimybės taptų pasiekiama per minimalų 10-15 proc. indėlį. O štai būsto įrengimui ar remontui gali būti pasitelkta vartojimo paskola.
Šis modelis leidžia apsigyventi pilnai paruoštame būste greičiau. „wow financing“ teikiama paskola būsto remontui nereikalauja papildomo turto vertinimo ar sudėtingų įkeitimo procedūrų, todėl pinigus galite gauti per itin trumpą laiką. Tai suteikia lankstumo planuojant darbus ir leidžia nesustabdyti įsikūrimo proceso vien dėl laikinų grynųjų pinigų trūkumų. Fiksuotos palūkanos užtikrina, kad jūsų mėnesinė įmoka nesikeis per visą sutarties laikotarpį, todėl galėsite tiksliai planuoti savo išlaidas.
Paprastas kelias į finansavimą su „wow financing“
Mes vertiname jūsų laiką, todėl visą procesą suskaidėme į tris aiškius ir lengvai įveikiamus žingsnius. Jums nereikės varstyti biurų durų ar pildyti krūvos popierinių dokumentų. Viskas vyksta skaidriai ir nuosekliai:
- Paraiškos teikimas internetu: užpildote paprastą formą mūsų svetainėje, pateikdami pagrindinę informaciją apie savo pajamas ir poreikius.
- Greitas sprendimas: mūsų specialistai operatyviai įvertina jūsų situaciją ir pateikia asmeninį pasiūlymą su aiškiai nurodytomis sąlygomis.
- Pinigų pervedimas: pasirašius sutartį, lėšos pasiekia jūsų sąskaitą, kad galėtumėte nedelsdami pradėti būsto įrengimo ar remonto darbus.
Mūsų asmenybė yra racionali ir orientuota į efektyvumą, tačiau mes visada išliekame žmogiški. Suprantame, kad gyvenime pasitaiko įvairių situacijų, todėl kiekvieną paraišką vertiname individualiai. Jei jūsų tikslas yra greičiau sukaupti įnašą, mes galime aptarti refinansavimo galimybes, kurios sumažintų jūsų esamus įsipareigojimus. Pasitikėjimas finansų pasaulyje pelnomas per aiškumą, todėl mes visada esame pasiruošę atsakyti į jūsų klausimus paprasta, vartotojui suprantama kalba.
Jūsų kelias į nuosavus namus prasideda šiandien
2026 metai nekilnojamojo turto rinkoje diktuoja naujas taisykles, tačiau jos atveria ir naujų galimybių. Supratę valstybės paramos mechanizmus, pasinaudoję 10 proc. įnašo lengvata ar pasitelkę papildomą užstatą, galite gerokai priartėti prie savo tikslo. Svarbiausia yra ne laukti idealių sąlygų, o tinkamai paruošti savo finansus ir išnaudoti egzistuojančias alternatyvas, kurios leidžia apsigyventi savo namuose greičiau.
Būsto paskola be pradinio įnašo galimybės tampa pasiekiama, kai turite patikimą partnerį ir aiškų veiksmų planą. „wow financing“ yra lietuviško kapitalo įmonė, vertinanti jūsų laiką ir siekianti maksimalaus skaidrumo. Mes siūlome fiksuotas palūkanas, skaidrų administravimo mokestį ir operatyvų aptarnavimą, kad finansiniai procesai būtų paprasti ir suprantami.
Gaukite asmeninį finansavimo pasiūlymą būstui jau šiandien ir gaukite atsakymą vos per 1 darbo dieną. Tikime, kad jūsų svajonė apie jaukius namus yra ranka pasiekiama, o mes esame pasiruošę padėti ją įgyvendinti užtikrintai ir be jokios papildomos įtampos.
Dažniausiai užduodami klausimai
Ar 2026 m. dar galima gauti būsto paskolą visiškai be pradinio įnašo?
Visiškai be jokių lėšų gauti paskolą komerciniame banke yra sudėtinga dėl Atsakingojo skolinimo nuostatų. Tačiau būsto paskola be pradinio įnašo galimybės tampa reali naudojant valstybės subsidijas jaunoms šeimoms arba įkeičiant papildomą nekilnojamąjį turtą. Nuo 2026 m. rugpjūčio pirmąjį būstą perkantiems asmenims minimalus įnašas sumažintas iki 10 proc. Tai reiškia, kad poreikis asmeninėms santaupoms yra mažesnis, o trūkstamą dalį galima padengti per valstybės paramos mechanizmus.
Kokie yra pagrindiniai reikalavimai norint gauti valstybės subsidiją būstui?
Pagrindiniai kriterijai 2026 metais apima pirkėjų amžių, kuris negali viršyti 36 metų, ir nuosavo būsto neturėjimą per pastaruosius penkerius metus. Įsigyjamo turto vertė negali būti didesnė nei 120 000 eurų riba, o pati subsidija skaičiuojama nuo kredito sumos, kuri neviršija 87 000 eurų. Subsidijos dydis svyruoja nuo 10 iki 15 proc. ir tiesiogiai priklauso nuo vaikų skaičiaus šeimoje. Ši parama yra negrąžinama ir skirta būtent pradiniam įnašui.
Ar vartojimo paskola gali būti panaudota kaip pradinis įnašas?
Tiesiogiai naudoti vartojimo paskolos lėšų pradiniam įnašui bankai neleidžia, nes jie privalo patikrinti visų pirkėjo naudojamų lėšų kilmę. Visgi, vartojimo kreditas yra puikus įrankis būsto įrengimui, apdailai ar remontui. Tokia strategija leidžia pirkėjui visas savo turimas santaupas nukreipti banko reikalaujamam pradiniam įnašui sumokėti, o būsto paruošimą gyvenimui finansuoti atskirai. Tai padeda greičiau įsigyti turtą, kai bendras sukauptas kapitalas pirkimo momentu yra ribotas.
Kiek laiko reikia kaupti pradinį įnašą naudojantis Rent2Buy paslauga?
Naudojantis nuomos su išsipirkimu modeliu, pradinis įnašas paprastai sukaupiamas per dvejus arba trejus metus. Per šį laikotarpį pirkėjas moka nuomą ir papildomą kaupiamąją dalį, kuri vėliau užskaitoma kaip nuosavas indėlis komerciniam bankui. Tai leidžia užfiksuoti būsto kainą šiandienos lygyje ir apsisaugoti nuo prognozuojamo metinio kainų augimo. Šis būdas tinka tiems, kurie turi stabilias pajamas, bet dar nėra sukaupę reikiamos sumos pradiniam įnašui.
Ar galiu įkeisti tėvų turtą vietoj pradinio įnašo?
Taip, papildomo nekilnojamojo turto įkeitimas yra vienas efektyviausių būdų gauti finansavimą visiškai be grynųjų pinigų. Bankas vertina bendrą abiejų objektų rinkos vertę; jei ji pakankama, būsto paskola be pradinio įnašo galimybės tampa reali. Svarbu, kad tėvų turtas neturėtų kitų finansinių įsipareigojimų. Išmokėjus dalį paskolos ir pasiekus saugų turto vertės santykį, papildomą užstatą dažniausiai galima atlaisvinti iš banko hipotekos, paliekant įkeistą tik naujai įsigytą būstą.
Kaip refinansavimas padeda greičiau sukaupti lėšų būstui?
Refinansavimas leidžia apjungti turimus smulkius kreditus ar lizingus į vieną sutartį su mažesne kasmėnesine įmoka. Tai ne tik sumažina jūsų išlaidas, bet ir pagerina pajamų bei įsipareigojimų santykį, kuris yra kritinis bankui vertinant jūsų paraišką. Turėdami mažesnes mėnesio išlaidas kitiems kreditams, galite efektyviau atsidėti pinigų įnašui. Be to, tvarkinga finansinė istorija po refinansavimo proceso bankams parodo jūsų gebėjimą atsakingai planuoti asmeninį biudžetą.
Kokie mokesčiai taikomi sudarant paskolos sutartį „wow financing“?
„wow financing“ taiko skaidrią ir aiškią kainodarą, kurią sudaro vienkartinis sutarties sudarymo mokestis bei kasmėnesinis paskolos administravimo mokestis. Vienkartinis mokestis skiriamas kredito paraiškos apdorojimui ir dokumentų parengimui, o administravimo mokestis dengia sąskaitos priežiūros bei įmokų valdymo kaštus. Mes vertiname skaidrumą, todėl visi mokesčiai yra nurodomi pasiūlyme dar prieš pasirašant sutartį. Tai leidžia klientams tiksliai suplanuoti savo išlaidas ir išvengti bet kokių netikėtų finansinių priedų ateityje.
Ar savarankiškai dirbantys asmenys gali gauti finansavimą be didelio įnašo?
Savarankiškai dirbantys asmenys gali pretenduoti į finansavimą, jei jų pajamos yra tvarios ir tinkamai deklaruotos. Kredito davėjai paprastai vertina paskutinių šešių mėnesių pajamų vidurkį, todėl svarbu turėti stabilias įplaukas. Jei atitinkate valstybės paramos kriterijus arba galite pateikti papildomą užstatą, jūsų veiklos forma nėra kliūtis gauti paskolą su minimaliu pradiniu įnašu. Svarbiausia yra išankstinis finansinis pasiruošimas ir gebėjimas dokumentais pagrįsti savo gebėjimą vykdyti ilgalaikius finansinius įsipareigojimus bankui.